




【研究報告】業外收益24億大進補,佳世達(2352)轉型有成,獲利可望逐年上修


公司簡介
佳世達前身為明碁,源於宏碁2000年集團改造分割成宏碁(2353)、緯創(3231)、明碁。隨後明碁改名佳世達,專注設計製造電腦周邊產品(Design and Manufacturing Service, DMS),並推出自有品牌BenQ,於顯示器、投影機位居領導地位,2020年LCD液晶顯示器市佔全球第二大、DLP數位投影機市佔率全球第一大,相較國內同業具有規模優勢。策略方面,致力於銷售高階顯示器如醫療、電競等利基產品以維持毛利率,並透過與關係企業友達(2409)以及子公司明基材(8215)垂直整合的優勢,掌握上游面板、偏光板等關鍵材料的供應,因此零組件供應及成本相對穩定,加上佳世達除了提供代工服務外,也透過品牌設計提高產品附加價值,因而在相對成熟且競爭的顯示器市場中,佳世達仍可保有部份的利潤空間。
佳世達競爭者眾,LCD顯示器有LG、三星、禾聯碩(5283)、上揚(6222)、偉聯(9912)、晶達(4995)、瑞軒(2489)、懷藝(5295)等。投影機競爭者有Hitachi、JVC、LG、Panasonic、Seiko Epson、Sharp、SONY、Toshiba、三星、中光電(5371)、台達電(2308)、宏碁(2353)、致伸(4915)等。
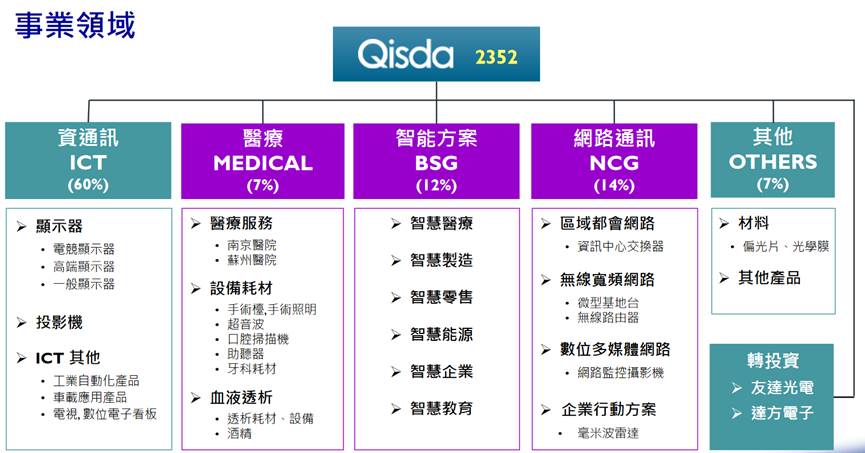
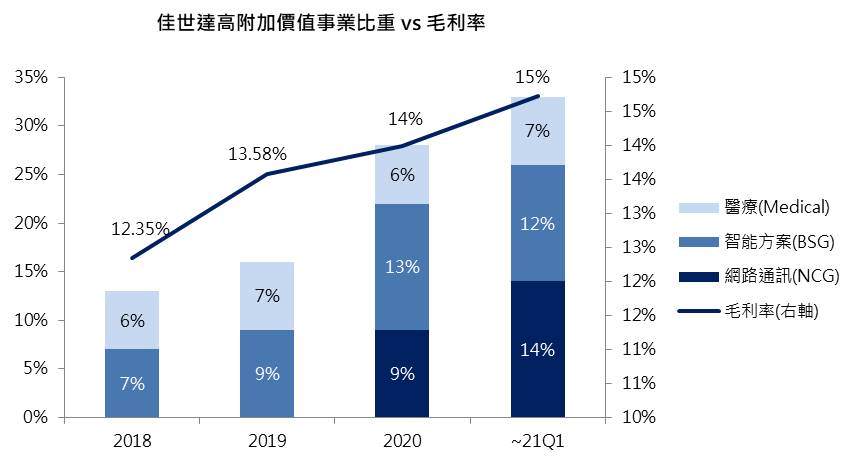
因此為提升競爭力,佳世達近年持續轉型,藉由擴大投資高附加價值事業包含醫療(醫療服務、血液透析、耗材等)、智能方案、網通等,近年毛利維持明顯的成長。併入合併財報子公司包含友通(2397)、明泰(3380)、聚碩(6112)、勝品(6556)、明基醫(4116)、拍檔(3097)、矽瑪(3511)、眾福科(3168)。其中智能雲端服務的聚碩,以及專責網通業務的明泰21Q1獲利貢獻最為顯著,首季佳世達分別認列7,655、3,842萬元。
此外,由於面板產業波動大,佳世達為凸顯本業以及高附加價值事業的獲利,2021/5/12認列友達獲利由權益法改為「透過其他綜合損益按公允價值衡量(FVOCI)」,之後友達的損益僅影響佳世達的每股淨值,股利收入則列入佳世達的業外收入。
21Q1營收比重:資通訊60%、醫療7%、智能方案12%、網路通訊14%、其他7%。
21H1佳世達本業回溫、高附加事業維持成長,加以業外股利挹注
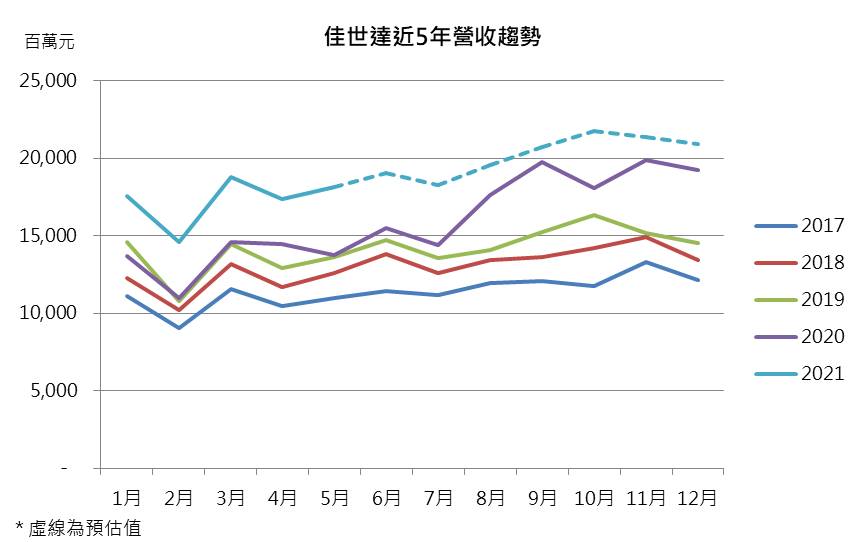
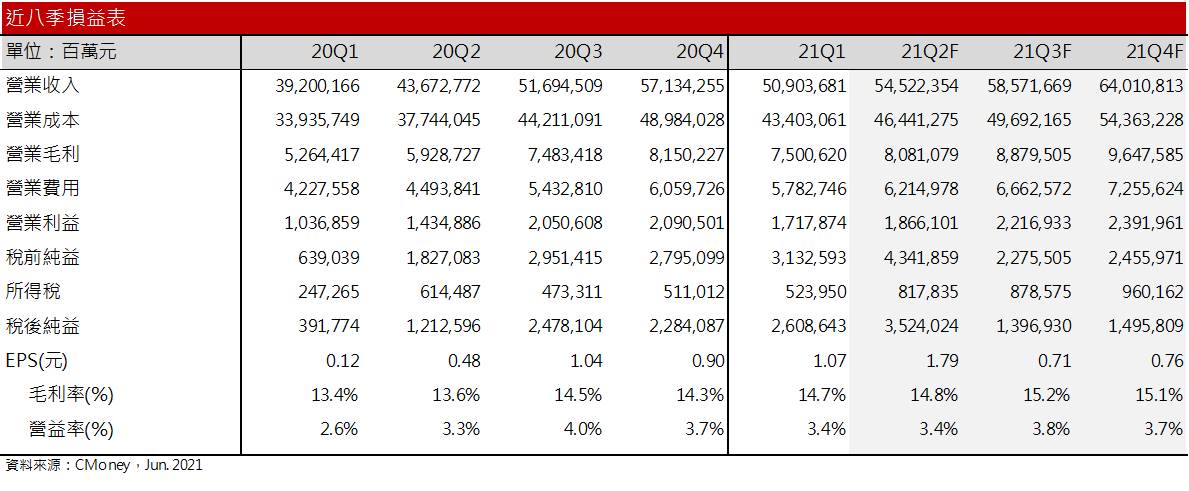
21Q1營收509億元,季減10.9%、年增29.9%,創近十年同期新高。主因去年8月明泰由權益法改為合併子公司挹注今年營收,Q1顯示器雖相對淡季,但受惠於疫情後需求回溫,以及去年Q4的缺料問題部分改善,整體而言21Q1顯示器本業仍持穩。此外近年轉型投資高附加價值事業,帶動21Q1毛利率來到14.73%,季增0.46個百分點,為近年高點,顯示高附加價值事業對於佳世達的獲利成效持續顯現。
展望21Q2,顯示器業務逐步脫離淡季;網通業務的部分,明泰訂單能見度已到明年第一季,惟缺料問題尚未解決,預期將壓抑網通部分的成長動能。雲端智能服務則受到缺料、疫情影響,交貨因此延後,網通、雲端服務挹注營收仍不明顯。醫療的部分,由於全球疫情尚未落幕,口罩與酒精訂單需求維持強勁,加上BenQ Qflux血液透析器已獲中國官方認證,預期在中國及東南亞市場可望挹注營收成長。業外的部分,由於友達改為FVOCI的認列方式,佳世達預估21Q2業外股利收入將認列24億元的一次性收益,預估挹注每股盈餘1.22元。
整體而言,受惠顯示器逐步進入旺季,以及醫療需求暢旺,預估21Q2營收可望達到545億元(QoQ +7%,YoY +24.8%),受惠高附加事業的挹注,預估毛利率可望維持14.8%,且受惠於認列股利收益,EPS可望大幅跳升至1.79元。
21Q3疫情後需求增加,加乘旺季,在高附加事業的帶動下,2021年獲利可望維持成長
展望下半年,由於進入顯示器、網通的傳統旺季,加上疫情後商用、工業用顯示器需求回溫,預估顯示器Q3可望恢復10~15%年增長。網通的部分,預期下半年缺料問題可望進一步緩解,先前所累積的訂單將可逐步交付,且受益於5G應用及資料中心的佈建更新,預期Q3網通營收可望維持高個位數的年增長。雲端服務則受惠疫情後數位轉型,缺料及疫情遞延出貨的情況可望於下半年舒緩,預期Q3雲端服務可望維持雙位數成長。醫療服務的部分,預期疫情趨緩後,口罩與酒精訂單需求轉弱,然佳世達於中國市場營運維持穩健,預估Q3仍可維持低個位數年增長。整體而言,Q3由於進入傳統旺季,以及缺料問題部分緩解,預估21Q3營收可望來到585.7億元(QoQ +7.4%,YoY +13.3%),受惠於高附加事業持續成長,帶動毛利率來到15.2%,惟改變友達的認列方式,業外收入相較Q2大幅減少,EPS 0.71元。
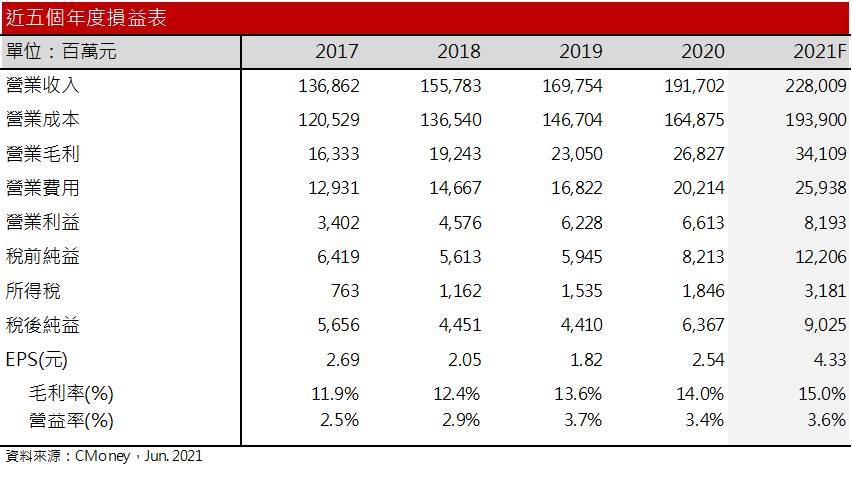
整體而言,2021年佳世達顯示器及投影機本業維持穩固,且受惠於高毛利事業逐年成長,預期2021年營收可望來到2,280億元,年增18.9%,高附加事業的帶動下,預估毛利率來到15%,EPS 4.33元,扣除掉Q2認列一次性獲利,全年EPS 3.11元,仍大幅優於去年獲利水準。
結論
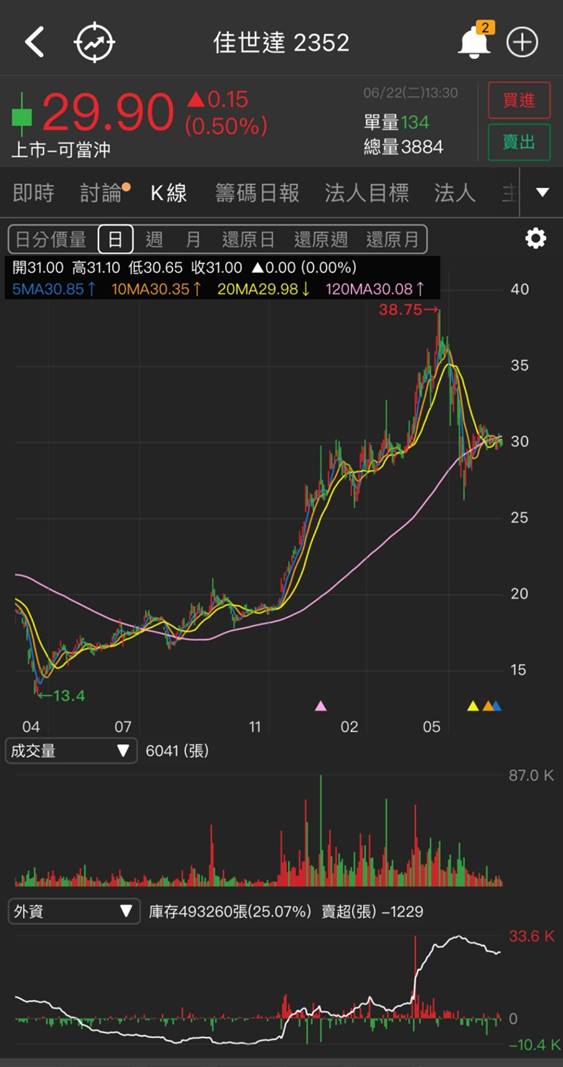
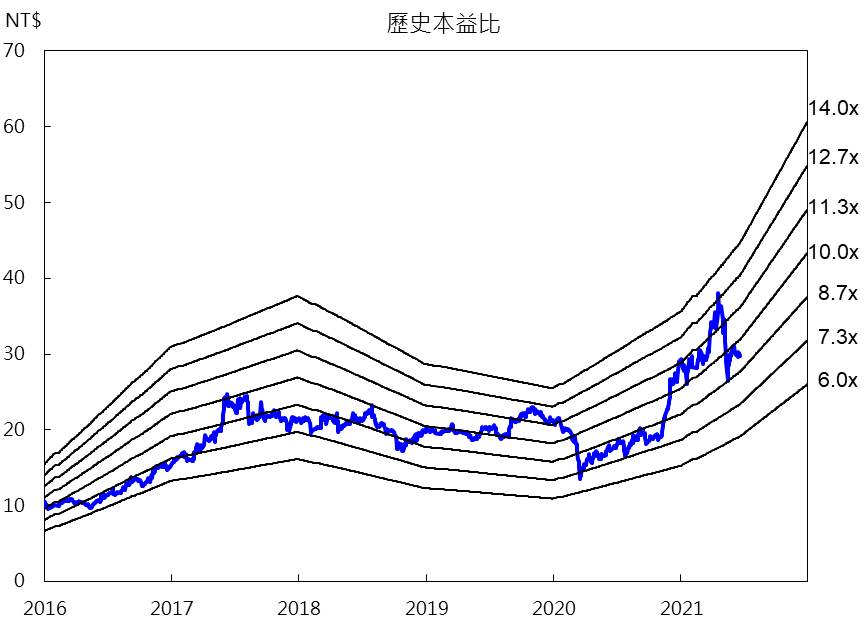
今年佳世達將配發1.5元現金股利,目前殖利率約5%,本益比6.95倍,目前位於6~14倍區間中下緣,在本業顯示器、投影機維持穩固下,較高毛利的網通、雲端、醫療等業務近年亦持續成長,預期在獲利的提升下,預期股價長期可望8~10倍靠攏,投資評等為逢低買進。近日外資持股維持相對高水位,惟短期不受市場資金青睞,股價位處半年以下、短期均線糾結。可待股價回到半年線以上,且均線有翻多跡象,再擇機佈局。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【台股研究報告】2023年鋼市將呈U型復甦,看好中鋼(2002)Q2後獲利重拾成長!
【台股研究報告】貨櫃三雄獲法人買超,2023年貨櫃產業有所轉機?
【台股研究報告】華航(2610)前11月客運營收翻4倍,2023年航空產業怎麼看?
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
2026.11.02 期指實戰錄 - VVIP 限定
8minutes ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
18minutes ago
1101【AI大數據超級Excel表】VIP 專屬
anhour ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
2hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
2hours ago