




【研究報告】長榮航(2618)客貨雙引擎噴發,2022年EPS挑戰3元


投資重點
受惠於海轉空運需求殷切,長榮航2021年轉虧為盈。近期海運需求強勁,證實即便逢農曆長假,海運塞港仍難以緩解,尤其近月疫情導致全球數千航班取消,空運運能轉趨緊,市場預期長假後,海轉空運的需求可望延續,市場預期22H1長榮航的貨運營運將淡季不淡。客運的部分,市場預期隨著第三劑疫苗施打率提升後,22H2疫情將趨緩,預測22Q4跨國航班有更明顯的復甦,市場預估客運營收約回到2019年45~55%的水準。2022年長榮航貨、客運皆美,市場預估EPS 2.84元。2022年預估每股淨值18.23元。市場看好股價長期將挑戰1.7倍PBR,給予買進的投資評等。
貨運需求暢旺,長榮航2021年轉虧盈
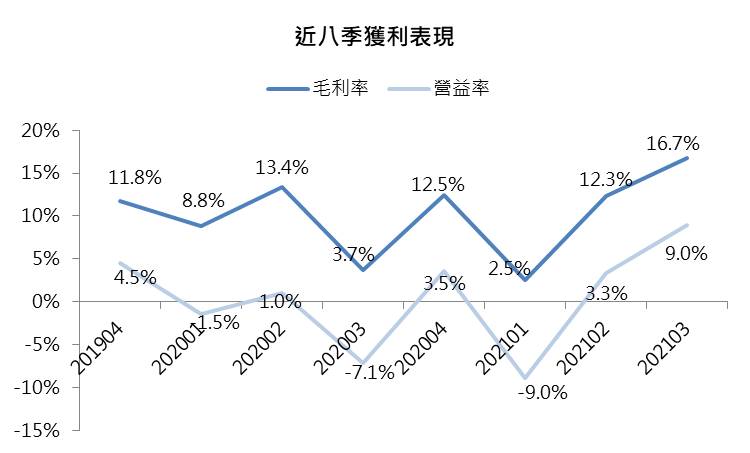
受惠傳統旺季,且海轉空運需求強勁,長榮航21Q4營收342億元,其中貨運營收300億元,貨運營收占比超越9成,同時貨運收益(Yield)突破25,達到疫情以來的高點,表現出乎市場意外。在貨運需求暢旺下,市場預估全年EPS 超過1元,2021年轉虧為盈。
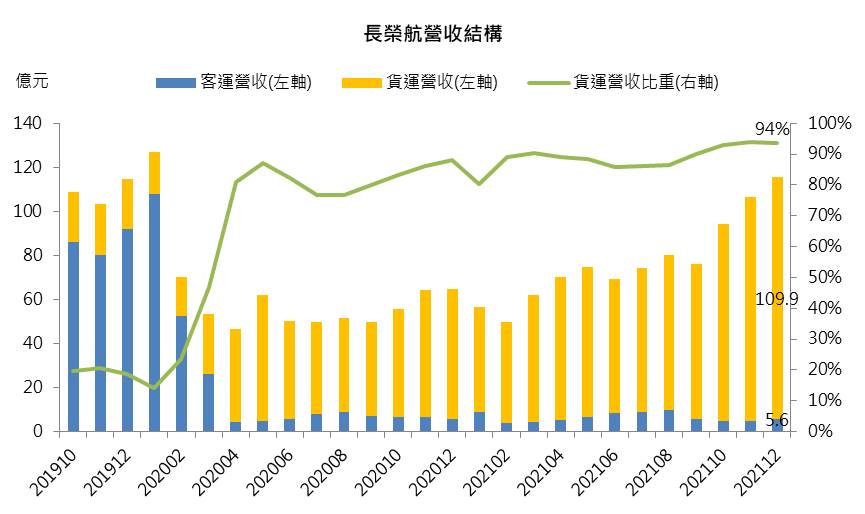
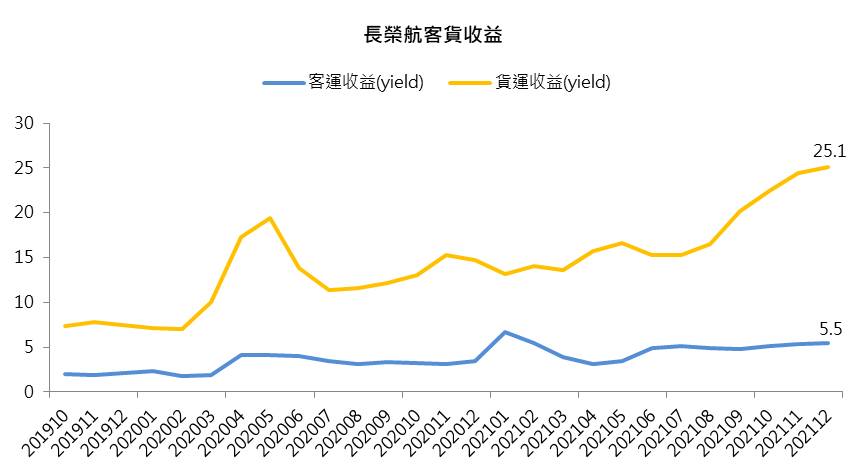
營運雙引擎噴發,長榮航2022年獲利續寫新高
近期海運需求強勁,歐美線的艙位利用率接近滿載,證實即便逢農曆長假,海運塞港仍難以緩解,尤其近月疫情導致全球數千航班取消,空運運能轉趨緊,市場預期長假後,海轉空運的需求可望延續。2021年除了將部分客機改裝貨機,以因應強勁的運輸需求之外,去年12月底2架新貨機也已交機,在空運需求暢旺下,市場預期22H1長榮航的貨運營運將淡季不淡。
客運的部分,Omicron雖導致全球確診數大幅攀升,進而拖慢長榮航在歐美、東北亞的客運航線復甦。然觀察致死率未顯著攀升,疫情逐步流感化,甚至近期歐洲多國分別放寬防疫限制,市場預期隨著第三劑疫苗施打率提升後,22H2疫情將趨緩,預測22Q4跨國航班有更明顯的復甦,在2021年低基期下,市場預期長榮航客運營運將強勁回溫,預估客運營收約回到2019年45~55%的水準。2022年長榮航貨、客運皆美,市場預估EPS 2.84元。2022年預估每股淨值18.23元。
結論
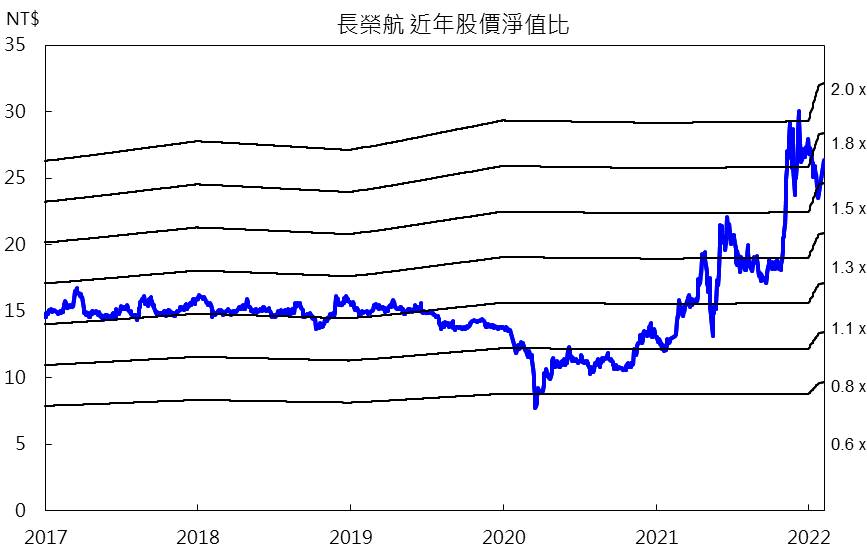
就2022年展望而言,長榮航股價淨值比(PBR)1.5倍,22H1貨運需求暢旺之餘,22H2客運需求將復甦,長榮航客運的優勢,有利於在疫情後市佔率擴大,市場看好股價長期將挑戰1.7倍PBR,給予買進的投資評等。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【台股研究報告】2023年鋼市將呈U型復甦,看好中鋼(2002)Q2後獲利重拾成長!
【台股研究報告】貨櫃三雄獲法人買超,2023年貨櫃產業有所轉機?
【台股研究報告】華航(2610)前11月客運營收翻4倍,2023年航空產業怎麼看?
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
【技術籌碼】贏勢股 APP 選股TOP5-202601116
6hours ago
【基本面】贏勢股 APP選股TOP5-202601116
6hours ago
2026.11.16 期指實戰錄 - VVIP 限定
10hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
12hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
12hours ago