




穩健高配息🔥這檔設備股營收再創高「EPS攀升23.1%」


京鼎精密科技 (3413) 2024Q4 財報速解讀
一、財務摘要
2024年全年表現:
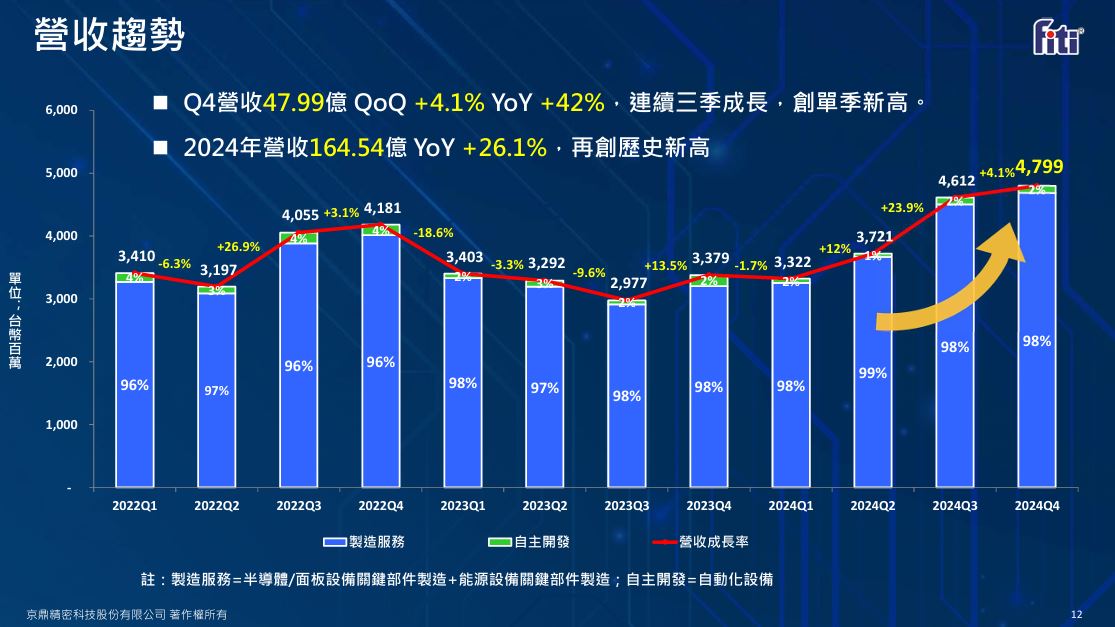
- 合併營收:新台幣 164.54 億元,年增 26.1%,創歷史新高。
- 營業毛利:新台幣 42.88 億元,年增 25.6%,顯示毛利率維持穩定。
- 每股盈餘 (EPS):新台幣 25.22 元,年增 23.1%,反映出獲利能力持續提升。
點我查看更多基本面資訊👉https://valuek.page.link/4xum
2024年Q4表現:
- 單季營收:新台幣 47.99 億元,季增 4.1%,年增 42%,連續三季成長。
- 製造服務占比:98%,為主要營收來源。
- 自主開發業務:占比 2%,Q4 受到市場波動影響,年減 34.6%。
二、財務結構
- 現金流量:穩定的現金流入,營運活動現金流與資本支出維持健康比例。
- 穩定的股利政策:2024年擬發放 14.5 元 現金股利,殖利率穩定在 4-6%。
三、產業趨勢與市場展望
-
全球半導體市場趨勢:
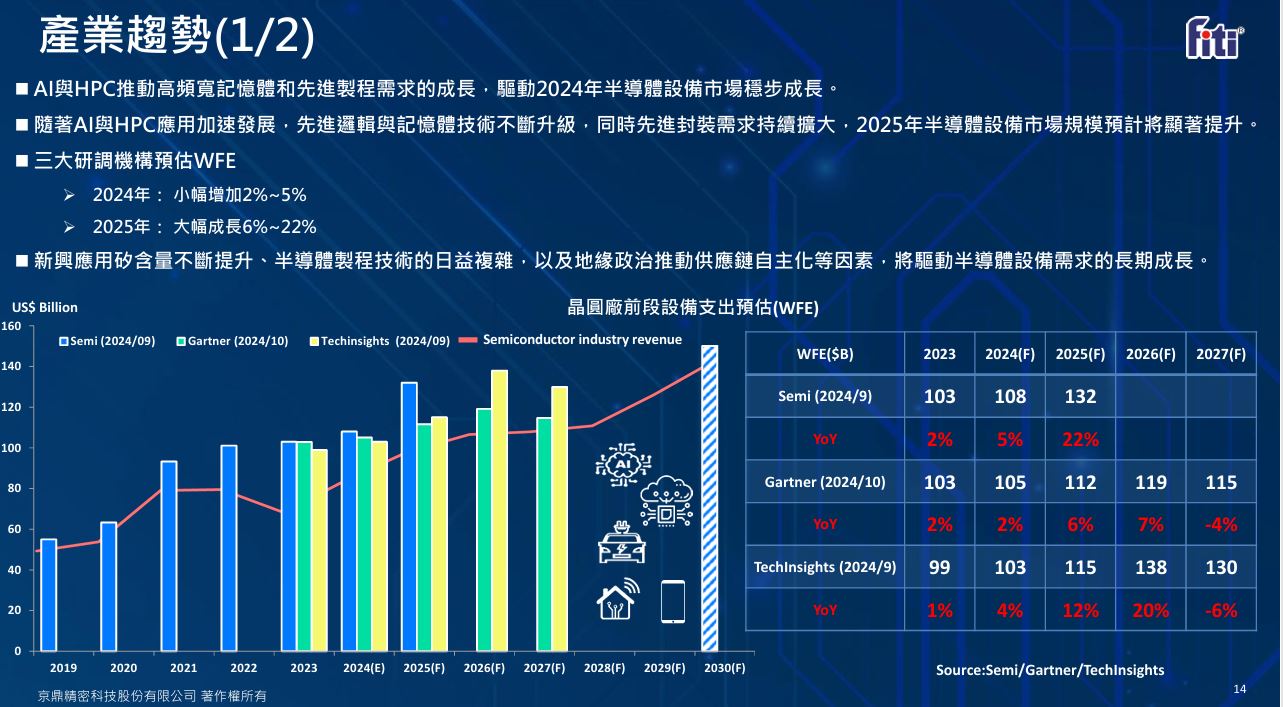
- 2025年 WFE (前段製程設備) 市場預計成長 4-5%,主要受 AI / HPC (高效能運算) 需求帶動。
- HBM (高頻寬記憶體) 與先進封裝技術發展,進一步提升設備投資。
- 2026年 WFE 市場增幅預計擴大至 7-18%,顯示長期產業趨勢向上。
-
京鼎自身優勢:
- 持續擴充產能:泰國羅勇廠 2025 年 Q1 投產,降低地緣政治風險,提升垂直整合能力。
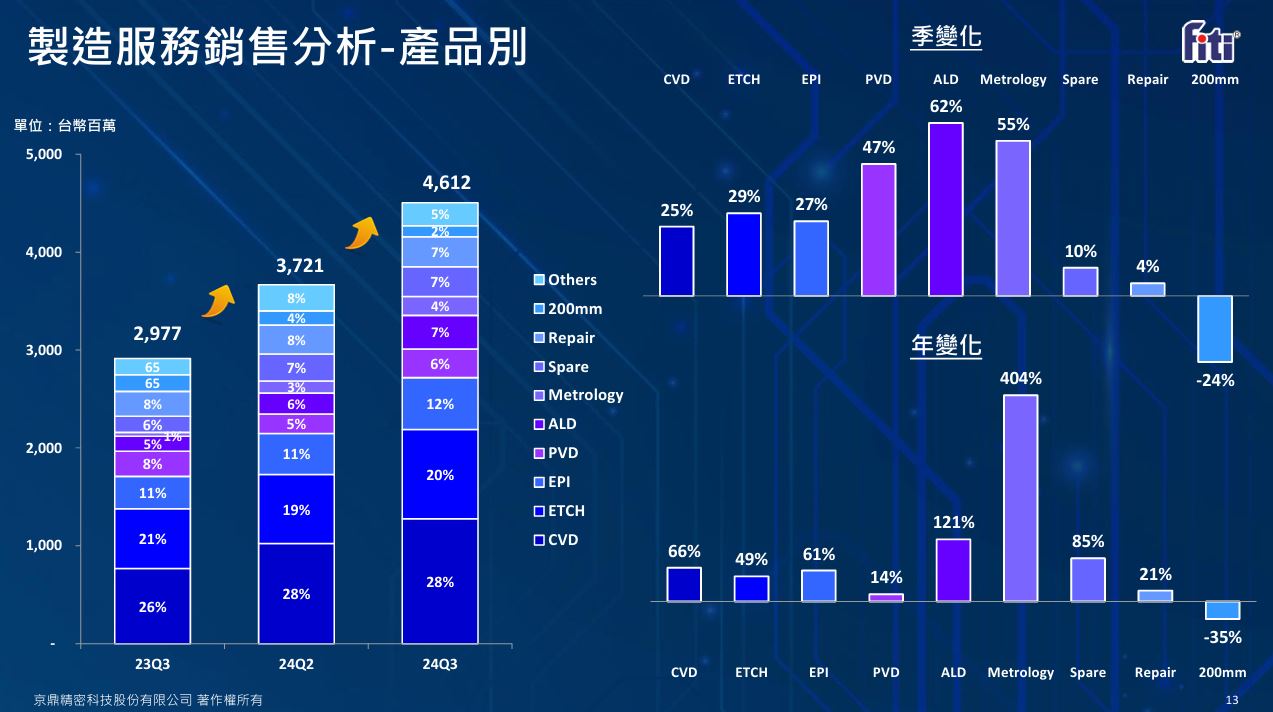
- 技術升級:蝕刻、薄膜沉積、檢測設備需求增加,帶動京鼎在半導體設備領域的競爭優勢。
- 國際市場擴張:美國市場持續擴展,並深化與全球主要半導體供應鏈的合作。
四、結論與投資評估
- 基本面穩健:京鼎連續三年獲利穩定,每股盈餘突破 25 元,配息政策穩健,適合長期投資。
- 市場需求強勁:AI、高效能運算 (HPC) 需求不斷上升,支撐半導體設備市場成長,京鼎有望持續受惠。
- 全球布局策略:積極推動泰國與美國市場擴張,提高產能並分散風險,進一步增強市場競爭力。
- 短期展望:2025 年 Q1 營收預計與 Q4 相當,將創同期新高,顯示市場需求穩定且成長動能持續。
點我查看更多基本面資訊👉https://valuek.page.link/4xum
文章相關標籤
關於作者

【00981A】11/19 操作日報|淨值重挫防守,唯一逆勢加碼智邦
【00406A】11/19 操作日報|淨值遇逆風,經理人砍萬潤轉進CCL
【個股實戰】輝達喊投資10億美元,景碩仍跌破年線!留意「關鍵出場訊號」躲過腰斬驚魂記
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
4
【焦點速報】後黃仁勳時代估值大逃殺?一次看懂「跌夠了沒、公司壞了沒、賣壓清了沒」3 大關鍵
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【產業戰報】明年光通訊與衛星裝雙火箭起飛-穩懋(3105)
34minutes ago
2026.11.19 期指實戰錄 - VVIP 限定
3hours ago
【00400A】11/19 操作日報|捨聯電,轉向佈局通路與網通
4hours ago
【00991A】11/19 操作日報|經理人大砍半數國巨與南亞科持股
4hours ago
【00403A】11/19 操作日報|淨值下挫,經理人重倉加碼世芯-KY
4hours ago