




【台股研究報告】來頡(6799)下半年網通訂單入手,營運表現逐季向上躍升!


公司簡介
來頡(6799)成立於2010年,公司主要生產電源管理IC晶片,產品應用於通訊領域(Wi-fi路由器、Type C傳輸線等)及消費性電子產品(固態硬碟(SSD)、智能家電等)。通訊領域為公司主要營收來源,約佔公司2022年營收82.7%,消費性產品則占公司年營收17.3%。
2022營收11.8億元,EPS 7.58元,雙創歷史新高
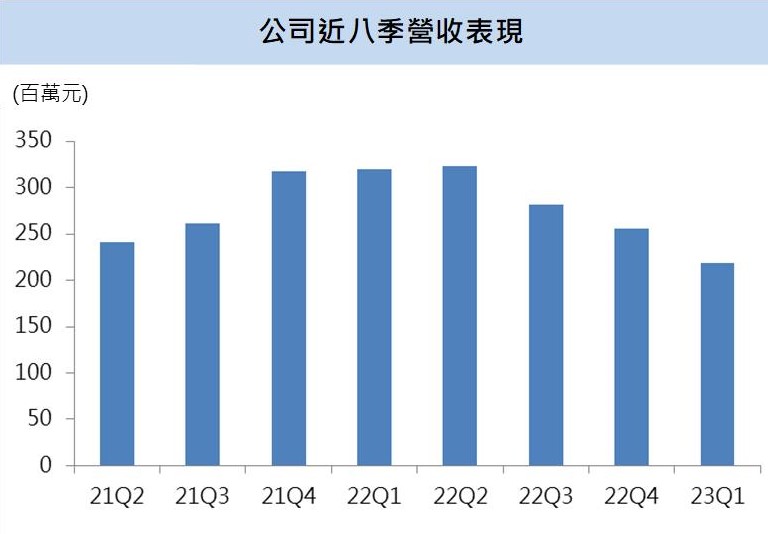
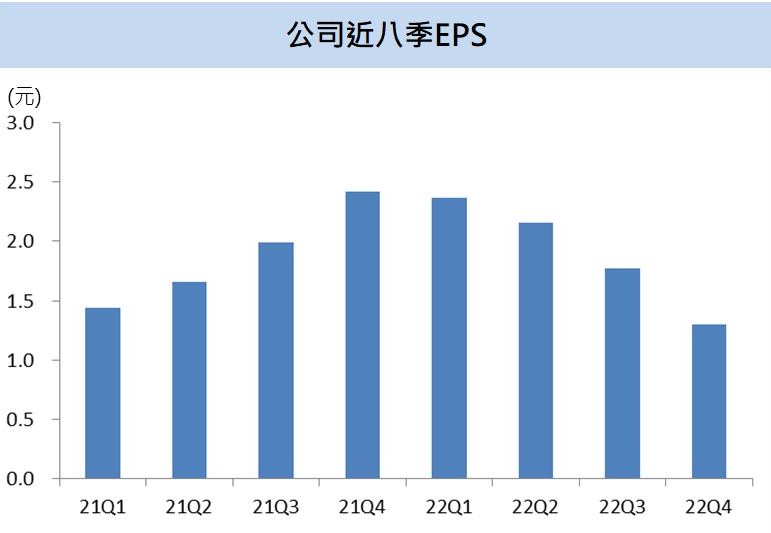
2022上半年受惠於網通產品需求暢旺,營運表現亮眼,上半年累計營收年成長35.3%,儘管進入下半年半導體產業進行庫存調整,但依舊不影響來頡全年繳出亮眼的營運成績,全年營收11.8億元,EPS 7.58元,兩項表現雙雙創下歷史新高。
Wi-fi終端裝置出貨量年年提升,Wi-Fi 6成主流
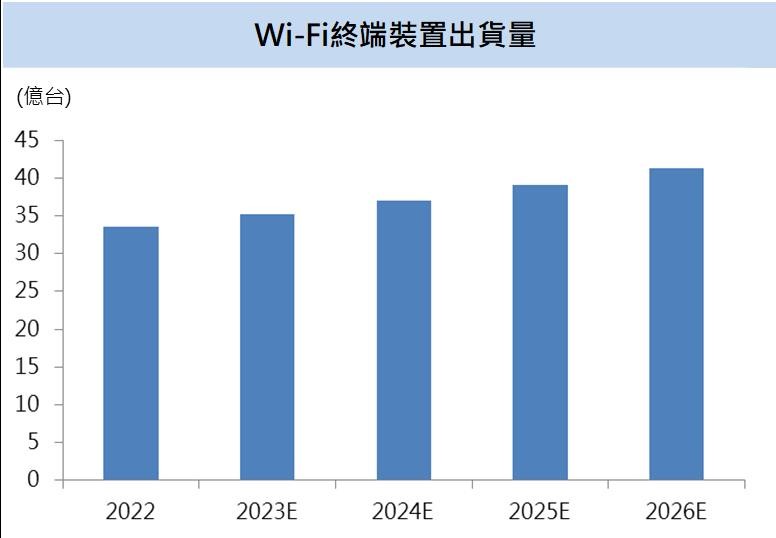
根據資策會MIC的資料顯示,Wi-Fi市場未來幾年將會維持穩定成長,預估2023年Wi-Fi終端產品裝置(手機、電腦、路由器等)將達35.20億台,疫情改變生活模式,遠端需求持續推升Wi-fi市場的需求,產品出貨量將繼續走揚,預估2026年Wi-Fi終端產品的出貨量將達到41.25億台,成長幅度將近2成。Wi-Fi 6目前已成為市場主流,終端產品應用成長速度驚人,Wi-Fi 6領域的滲透率有望在2023年底前達到60%以上,來頡在Wi-Fi 6應用領域與博通(Broadcom)合作,並做為主要供應商,伴隨網通需求連年提升,來頡晶片產品需求暢旺。
下半年網通客戶訂單確立,看好來頡2023年營運逐季增
來頡針對公司2023年營運發表展望,目前在網通領域的能見度較高,網通領域的基礎建設持續推動,帶動公司網通晶片產品需求持續上揚,公司表示目前已經收到客戶下半年的訂單,下半年網通客戶訂單確立,看好下半年公司拉貨動能重啟,可望帶動來頡2023年的營運逐季成長,持續推升公司2023年表現。
新一代Wi-Fi 7加速發展,2024年有望放量貢獻
Wi-Fi 7坐擁更高傳輸速度、更低延遲,Wi-Fi規格升級勢在必行,目前市場預計Wi-Fi 7 產品將在2023年底陸續推出,並於2024年開始放量貢獻營收,針對Wi-Fi 7升級趨勢,來頡則預期最快將在2023年底開始出貨相關產品,相關產品營收貢獻可望在2024年開始逐漸放大。市場預期最快2024年就會有新款手機搭配Wi-Fi 7技術,看好終端產品帶動新技術快速擴張,來頡表現有望搭上Wi-Fi 7應用快速竄升。
網通訂單加上Wi-Fi 7升級,來頡將重返成長軌道
預估來頡2023年營收12.1億元,EPS 6.85元。公司接獲網通客戶下半年訂單,下半年訂單動能無虞,來頡下半年開始將重返成長軌道,2024年開始將有Wi-Fi 7產品開始貢獻營收,看好公司在產品升級趨勢下繼續推升營運表現。網通產品持續扮演營運要角,來頡下半年有望重返成長軌道,搭上Wi-Fi 7產品將於2024陸續登場,後續網通領域成長性看俏,建議偏多操作提前布局。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險
文章相關標籤
關於作者

【法說重點整理】台積電(2330)Q3財測營收低於市場預期,但產能滿至2025年,長期仍是AI投資首選!
【法說前瞻】台積電(2330)法說焦點搶先看,重點關注AI、蘋果換機潮!
【法說重點整理】大立光(3008)第二季EPS優於預期,手機市況不太樂觀是警訊嗎?
- 更多文章
1
【籌碼K線 1月登入禮】籌碼集中股(4)
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【宏觀週報】台股回檔,接下來怎麼看?
9hours ago
【美股週報】費半快跌破 200 日線,該擔心嗎?
9hours ago
【美股特別報導】實際利率的逼空,一個月後:見頂的方式是信用先出問題
10hours ago
【直播重點】10/23語音直播重點:台美股震盪加劇!這次不只是漲多修正?
15hours ago
股票現金減資退款要繳稅嗎?退回本金免稅規定、庫存成本扣抵與除權息差異試算
17hours ago
收藏內容 讓好文不錯過

