


高利率下企業比拚現金流,誰的獲利能撐過稅負與降債考驗?


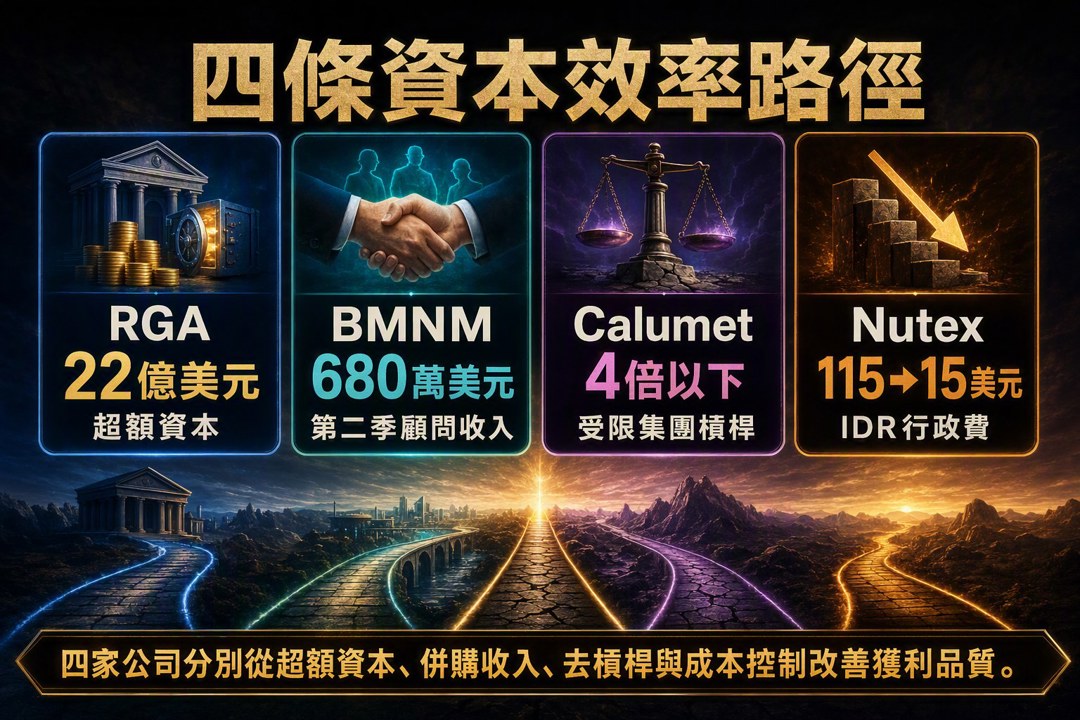
高利率環境下,企業獲利品質轉向資本效率
2026年第二季財報顯示,美國企業正重新安排獲利路徑。高利率提高資金成本,地緣風險增加營運波動,市場也更重視去槓桿、稅務資產與成本控制帶來的現金流。
這批案例橫跨再保險、資產管理、煉油與醫療服務。各產業採取的工具不同,評估框架卻逐漸靠攏:營收能否轉成自由現金流、資產負債表改善速度,以及一次性財務效果何時消退。
RGA用承保利差與超額資本維持高ROE
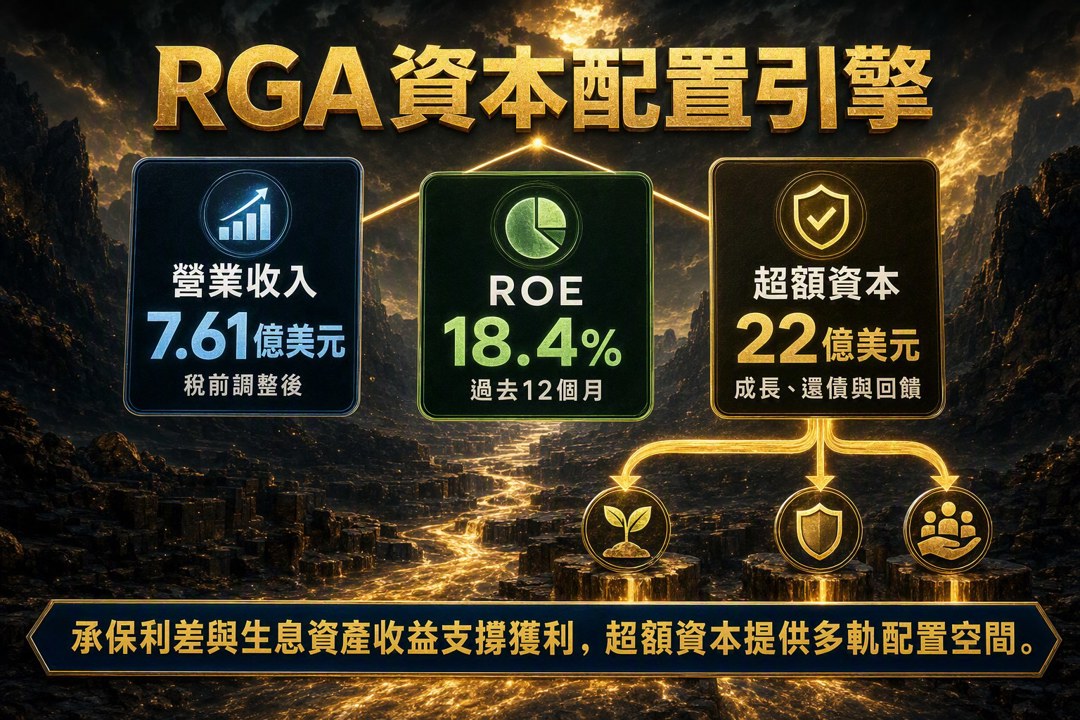
Reinsurance Group of America(RGA)在2026年第二季交出創紀錄營運成果。稅前調整後營業收入達7.61億美元,稅後每股盈餘為8.89美元,過去12個月調整後股東權益報酬率達18.4%。
這組數字反映生息資產收益與新業務承保利差同步支撐獲利。RGA同時維持22億美元超額資本,今年截至第二季已投入近5億美元進行既有保單交易,顯示公司仍有能力擴張可產生收益的資產。
資本配置也保持多軌進行。RGA第二季回購約5,000萬美元股票,支付6,100萬美元股息,並宣布股息提高5.4%;公司預定9月再動用4億美元超額資本償債。
管理層提出的中期框架,包括每股盈餘年增8%至10%、ROE維持13%至15%,股利配發率落在20%至30%。22億美元超額資本讓RGA可以同時處理成長、還債與股東回饋,後續要追蹤承保利差與投資收益能否持續支撐這套模型。
BMNM靠併購擴大顧問收入,NOL效益逐年縮小
Bimini Capital Management(BMNM)面對的利率敏感度更高。公司表示,2026年第二季長天期利率受到與伊朗戰爭相關發展,以及市場對新任聯準會主席看法變化影響,殖利率曲線轉陡,利率資產波動跟著升高。
BMNM在今年4月以全現金收購Tom Johnson Investment Management(TJIM)。交易使用既有現金與出售部分投資組合的資金,沒有增加負債。併購後,第二季顧問服務收入約680萬美元,高於去年同期380萬美元,也超過第一季510萬美元。
TJIM帶來約17.9億美元資產管理規模,並將BMNM的收入來源從高度依賴Agency RMBS,擴展到估值相對保守的多元資產管理業務。顧問收入的穩定度將決定這次收購能否降低利率循環對公司獲利的衝擊。
稅務資產則提供另一段獲利緩衝。BMNM預估,可抵減所得稅的淨營業虧損(NOL)將在2028年底前大量耗用或到期,屆時約剩550萬美元;到2029年底可能只剩約100萬美元。未來幾年現金稅負仍可受到壓低,效益將隨NOL餘額下降而收斂。
分析師因此追問,公司是否會提前處理與Orchid Island Capital相關的顧問合約,或透過股票回購與公開收購釋放價值。管理層保留各種可能,同時指出雙重管理角色存在利益衝突,股本流動性有限也會降低大型回購的效果。BMNM需要在NOL到期前,建立足以承接正常稅負的經常性獲利。
Calumet先降低槓桿,再安排SAF擴產
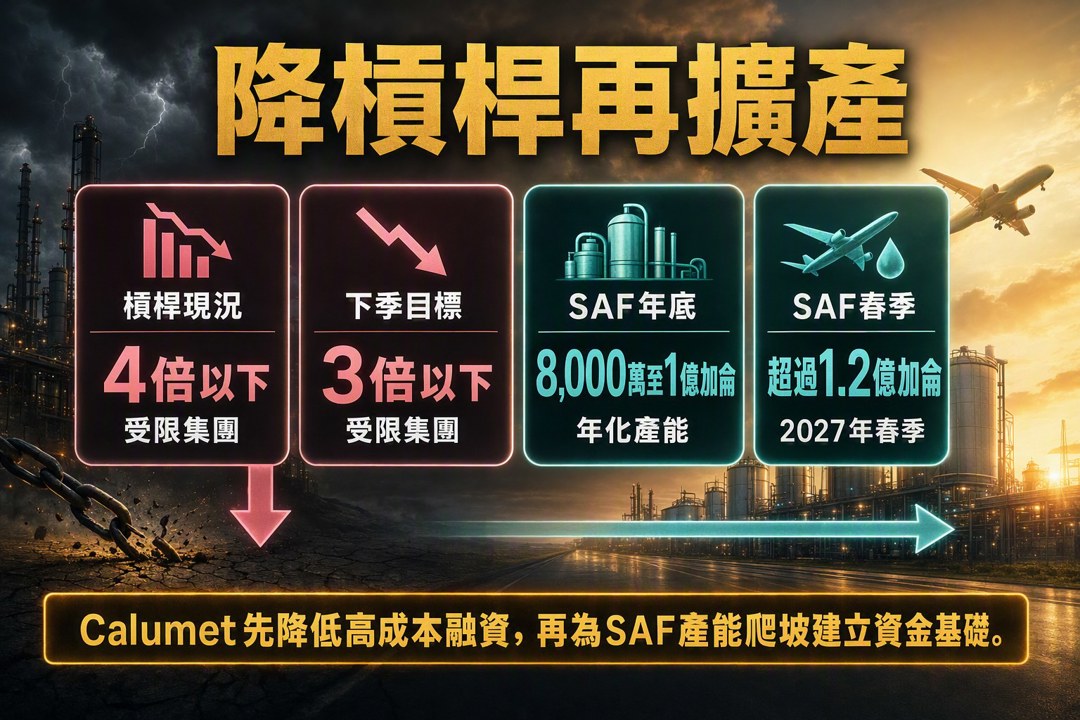
Calumet(CLMT)在2026年第二季創造1.75億美元具稅務屬性的調整後EBITDA。強勁現金流推動受限集團槓桿比率降至4倍以下,公司預估下一季可再降到3倍以下。
公司已宣布贖回1億美元公司債,並斥資1.15億美元買回CMR卡車裝卸設施的售後租回安排。兩項行動都能減少高成本融資,讓營運現金流更快轉化為股東權益。
營運端受惠於基礎油供給收縮。管理層估計,全球目前已有超過一成基礎油產能停擺,Calumet以原油為基礎的整合供應模式因而取得優勢,Specialty Products & Solutions第二季調整後EBITDA升至1.617億美元。
Montana Renewables第二季另貢獻1,700萬美元具稅務屬性的EBITDA。公司規劃以較低成本方案擴充可持續航空燃料(SAF),預計今年冬季啟動,年底達到8,000萬至1億加侖年化產能,並在2027年春季超過1.2億加侖。
部分裝置改造則選擇延後,讓CMR在停機前繼續貢獻超過5,000萬美元EBITDA。槓桿降到3倍以下若能按計畫完成,2027至2028年的成長支出才有較穩固的資金基礎。基礎油供需、SAF產能爬坡與實際資本支出仍需一起檢查。
Nutex從仲裁費用與服務組合改善現金流
Nutex Health(NUTX)在2026年第二季營收為2.108億美元,年減13.6%,營收端仍有壓力。同期獲利與現金流明顯改善,公司揭露的可歸屬淨利達6,580萬美元,前一年度則為淨損1,770萬美元,毛利率維持67%。
主要改善來自仲裁成本下降。美國獨立爭議解決(IDR)終版規則將行政費由115美元降至15美元,Nutex也修改與HaloMD的合約。管理層預估,仲裁相關費用率可由約35%,降至高十幾至低二十幾百分點,合約服務費率降幅可達25%至30%。
成長端維持每年新開3至5家醫院的節奏。公司預計今年下半年在阿肯色州西小岩城、德州聖安東尼奧及佛州傑克森維爾開設三個據點。第二季同院訪診數年增6.3%,新增內視鏡服務、提高住院占比及承接病況較複雜的患者,也可能推升單一病人收入。
保險給付率仍處於緩慢上升階段。Nutex持續保留部分仲裁申訴,並謹慎評估加入保險網路的條件。費用率下降的持續性將決定獲利改善能否跨越單季,給付率、仲裁量與新院成熟速度都會影響後續現金流。
財務策略的耐久度將拉開估值差距
RGA依靠承保利差與超額資本,BMNM利用併購及NOL延長獲利曲線,Calumet用現金流快速降債,Nutex則從支付流程與服務組合改善成本。四家公司都在提高每一美元資本所能產生的獲利。
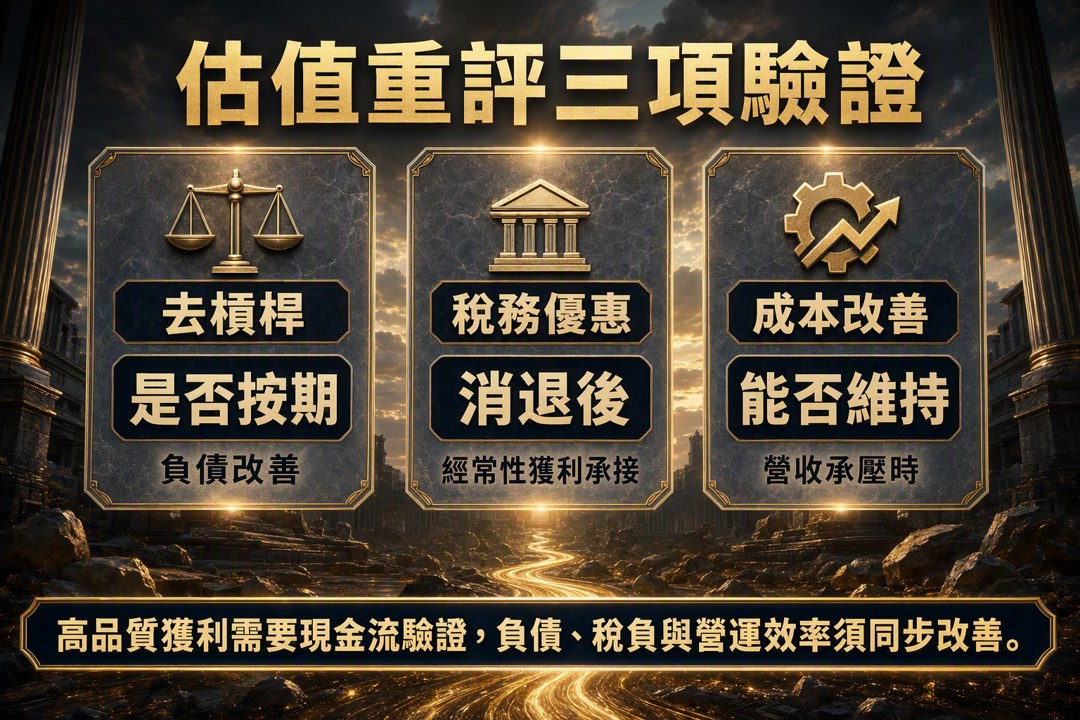
市場接下來會檢查三組證據:去槓桿是否按期完成、稅務優惠消退後經常性獲利能否承接,以及成本改善能否在營收承壓時維持。高品質獲利需要現金流驗證,單季會計數字只能提供起點。未來幾季若能看到負債、稅負與營運效率同步改善,估值重評才具備更完整的基本面支撐。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
33minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
36minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
39minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
40minutes ago
台美股創新高 ETF該追還是賣?漲勢背後暗藏風險 這樣布局更穩健
anhour ago
收藏內容 讓好文不錯過

