




強茂 (2481)走過營運高峰,惟淡季調整後仍有向上動力


強茂公司簡介
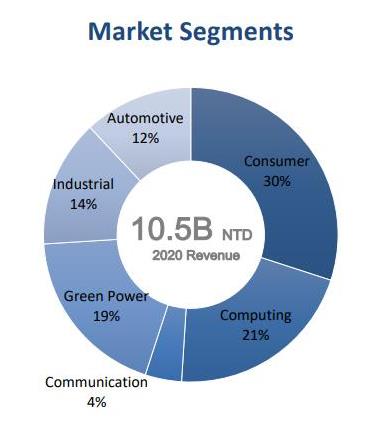
強茂為全台最大整流元器件製造商,
整流元器件市佔全球第7名,營收全球同業排名第19,
2021/10各業務佔營收比重:二極體事業群98%,太陽能事業群2%。
2020年產品比重為整流二極體(60%)、功率半導體(23%)、保護元件(17%)。
前年度內銷比重6.00%,外銷比重94.00%。
關鍵亮點
1. 產品組合優化與漲價效應,強茂21Q3業績靚
2. 強茂新產能與高毛利產品加入貢獻,將可推升後續營收
3. 2022年MOSFET市值將達100億美元,趨勢有利強茂
重點分析
強茂仍可受惠二極體景氣,公司在第三代半導體的佈局進度佳。
(1) 21Q4進入消費型產品淡季加上客戶調整長短料影響,21Q4至21Q1業績出現修正,但長線來看,產業趨勢持續向上,公司產能增加,MOSFET、SiC元件、IGBT新產品將陸續推出,且高階產品比重拉高將改善毛利率下,業績將回復成長。
(2) 2020年強茂推出的碳化矽二極體及快速恢復二極體(FRED)等產品已量產出貨,自建8吋製程新產線將於22H1投產,公司佈局SiC、IGBT 產品將陸續開花結果,高毛利產品21Q4至22Q1可望陸續通過認證並小量出貨,逐步貢獻營收,並可望再優化獲利能力。
(3) MOSFET產品仍屬向上趨勢,目前MOSFET交貨期最長仍高達52週,價格普遍看升。由於未來1-2年8吋代工廠產能擴增速度仍不如需求成長,加上多數國際IDM廠客戶需求遠大於供給,有助如強茂等廠商出貨動能延續。
技術面與籌碼面分析
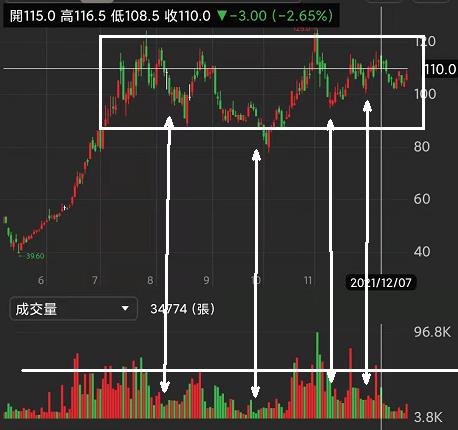
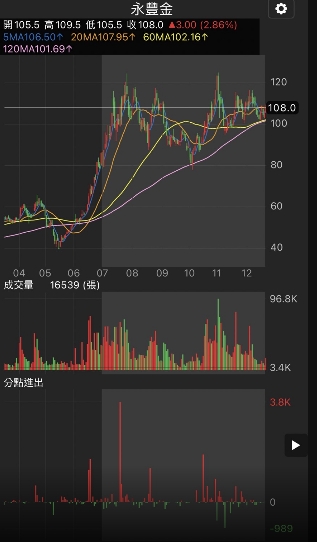
目前強茂處於區間盤整,
另外可以留意到每一次下跌,
強茂都立刻縮量,
近期每次下跌到100附近都有支撐,
可以關注股價與成交量後續的變化。
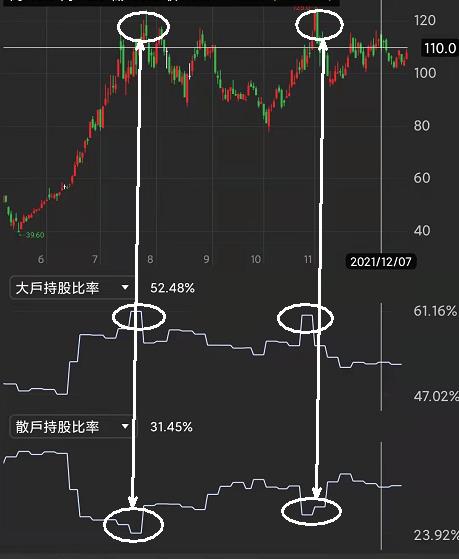
另外從大戶、散戶持股比率來看,
可以看到每一次大戶持股比例高點,
也是相對股價高點,
而這時候也是散戶持股低點,
所以後續可以觀察這邊的變化來操作。
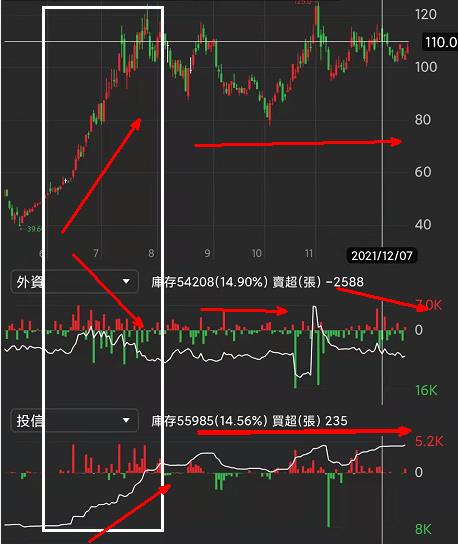
最後來看外資與投信對股價的影響,
可以很明顯看到投信才是影響強茂股價的關鍵因素,
第一波外資賣、投信買,股價一路狂噴,
後續外資明顯回補,股價也未有明顯變動,
反而投信一買,股價就波動一下!!
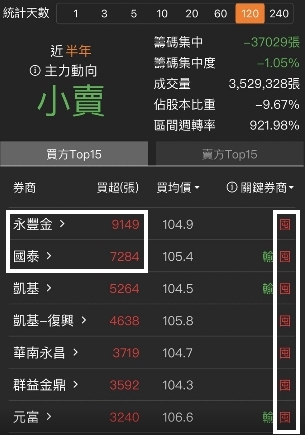
從籌碼日報來看,可以發現統計天數拉到120天,
前面幾個分點都是囤貨分點,
並且買入均價非常接近目前股價,
並且前面幾名分點目前都還沒有大量出脫的跡象,
可以後續留意觀察。
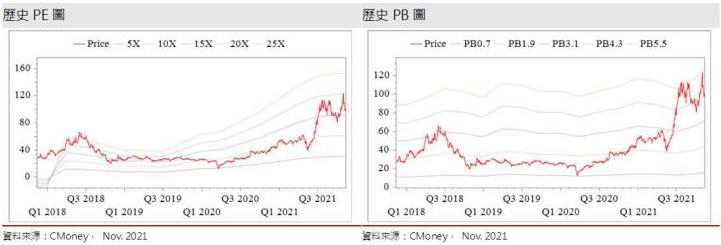
股價淨值比波段區間評價
強茂股本為33.28億元,2020年現金股利為1.5元,
已連續3年發放現金股利。
21Q3每股淨值24.74元,股價淨值比(PBR)相較於歷史處於均值。
預估2022年稀釋後稅後EPS為5.57元,
目前本益比(PER)相較於歷史處於高。
圖表解析
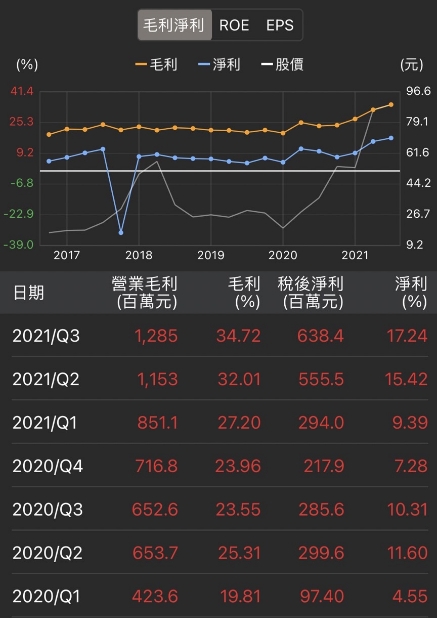
強茂2021年營收139.69億元(原預估140.1億元),YoY+33.23%,
稀釋後稅後EPS 5.18元(原預估基本EPS 5.38元)。
預估2022年營收147.19億元(原預估156.89億元),YoY+5.37%,
稀釋後稅後EPS為5.57元(原預估基本EPS 5.62元)。
圖表回測
免責申明
*本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
動能app盤後速覽_20261022
11minutes ago
00990B配息怎麼看?一張預估80元,月配息能當固定收入嗎
3hours ago
00726B配息怎麼領?一張預估460元,投等債有哪些風險
3hours ago
00958B配息怎麼看?一張能領多少、月配銀行債有哪些風險
3hours ago
科技股反彈,伺服器轉強:遊戲、水泥、車零低階浮現 | 2026.10.21 語音直播摘要
4hours ago
收藏內容 讓好文不錯過

