




缺料緩解、產品組合轉佳,台達電(2308)2022年獲利成長逾10%


技術面與籌碼面分析
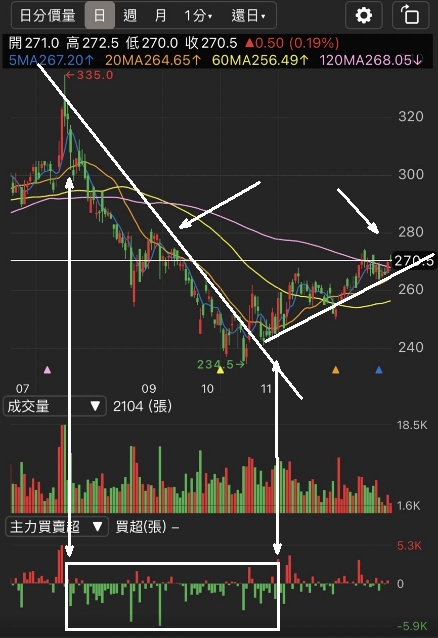
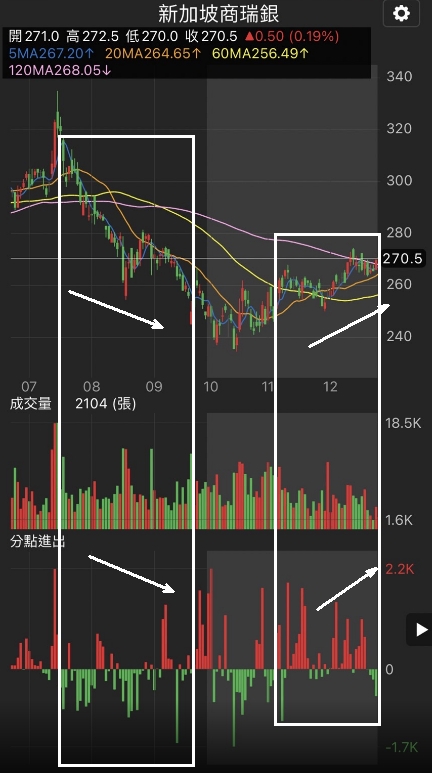
從日線圖來看,
可以看到台達電經歷了一波下跌,
並且有築底往上的態勢,
每一次的低點都比前一次還要高,
並且主力有回來買超,
很明顯的是下跌過程中主力都是呈現波段賣超。
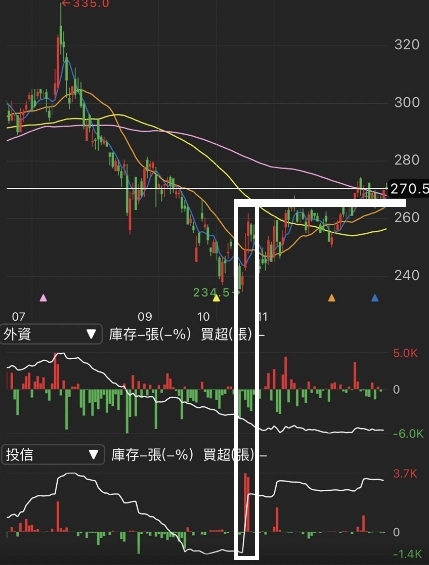
所以我們可以來尋找下殺過程中,
是誰在丟籌碼,並且在底部開始建立持股,
可以發現外資是一路連續賣,
近期也沒有比較大的買超,
而投信則是在最低點買了3700張,
之後就比較沒有連貫性動作,
不過這樣基本持股也帶動股價止跌回升。
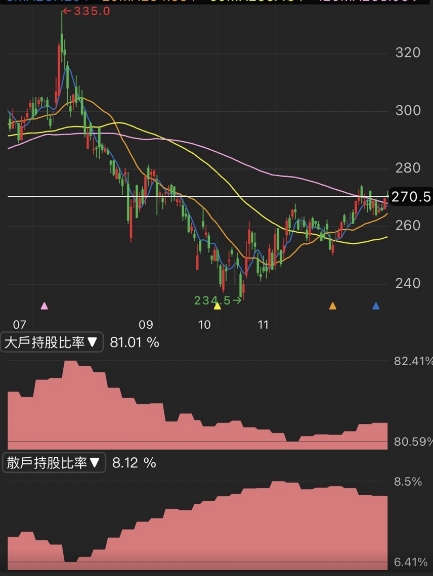
另外從大戶散戶持股比率來看,
可以看到大戶持股比一路下降,
散戶持股比一路上升,
不過最近大戶持股有開始增加的趨勢,
並且散戶持股比有下降!
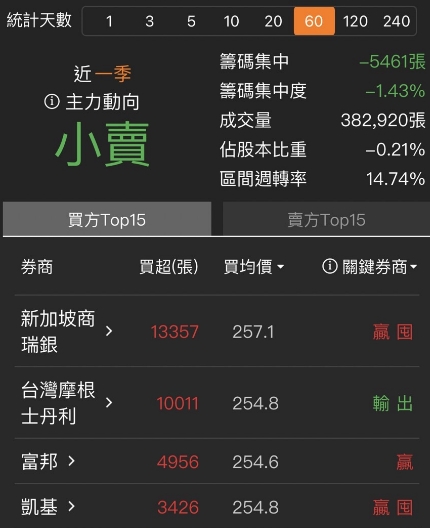
籌碼日報的部分,統計天數拉到60天,
可以看到有兩個外資券商買了將近23000張,
並且目前沒有大幅出脫的現象,
購買的均價也與目前股價沒有太大區別,
所以可以後續留意他們動向!
公司簡介
台達電為全球最大電源供應商,
以自有品牌Delta行銷全球,
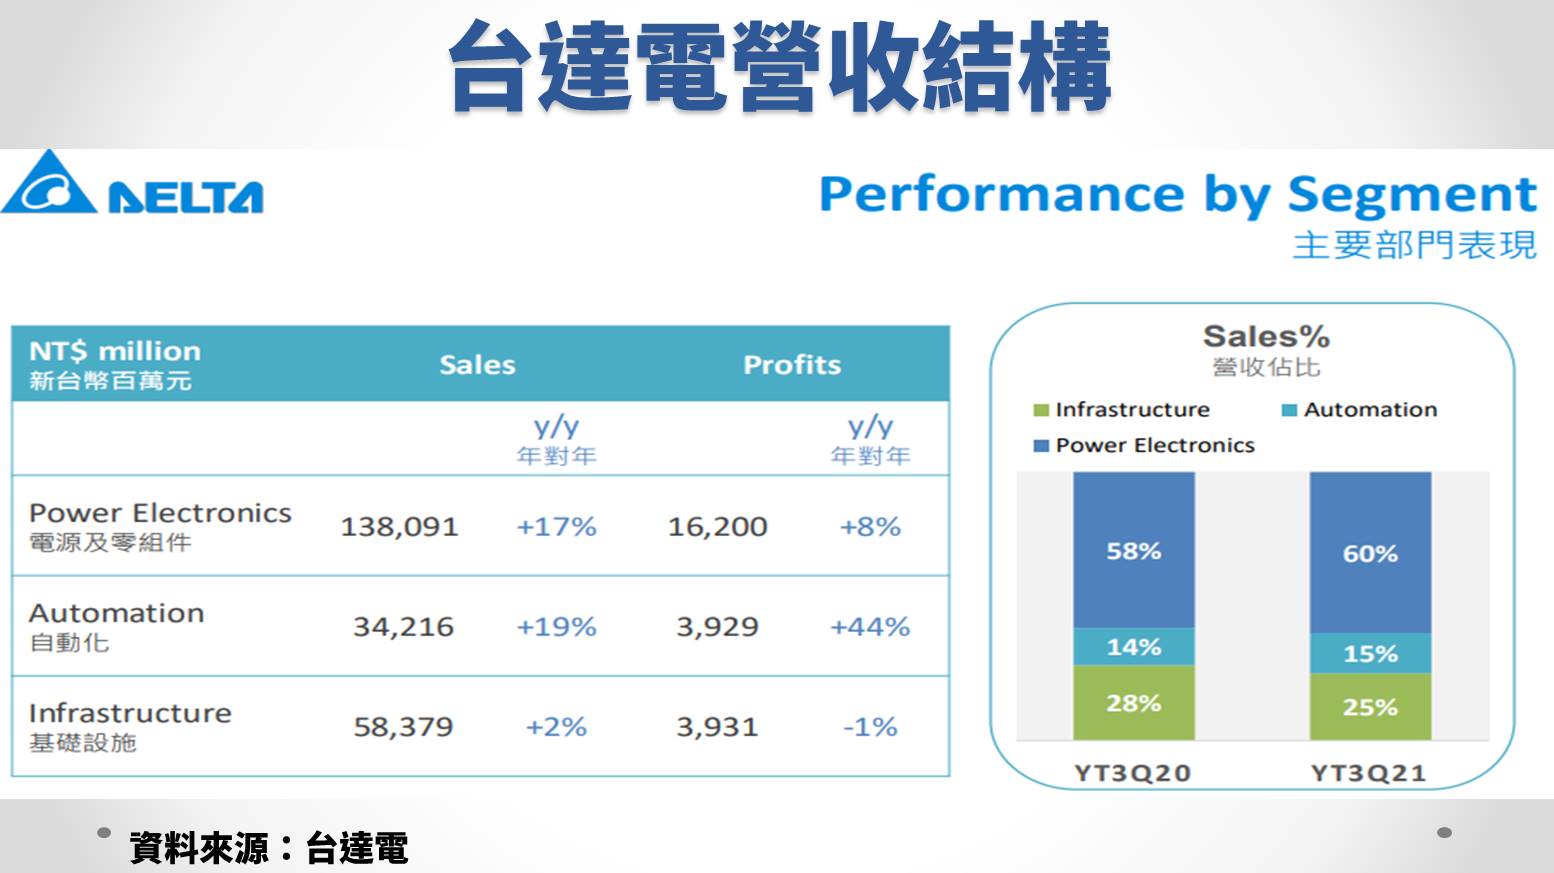
目前台達電旗下分為三大業務板塊,
分別為電源及零組件、自動化和基礎設施,
2021年前三季營收佔比:電源及零組件60%、基礎設施25%、自動化15%。
關鍵亮點
1. 晶片缺貨開始緩解 21Q4訂單展望仍強勁
2. 搭上5G、電動車趨勢2022年皆呈雙位數成長
重點分析
2022年台達電的獲利因素有
(1) 儘管整體IC產業受到缺料影響,遞延訂單將陸續出貨,出貨動能有望強於Q3。台達電11月營收274.4億元,MoM+3.6%、YoY+7.2%,,預期在2022年推出新產品後報價才有調漲空間,屆時毛利率才會回升。
(2) 台達電電動車客戶多為美國一級車廠,此比重在2022年上看10%以上,自動化部門隨著5G、物聯網加速滲透,看好此長線趨勢,預計2022年貢獻542.9億元,YoY +17.7%,營收呈雙位數成長。
股價淨值比波段區間評價
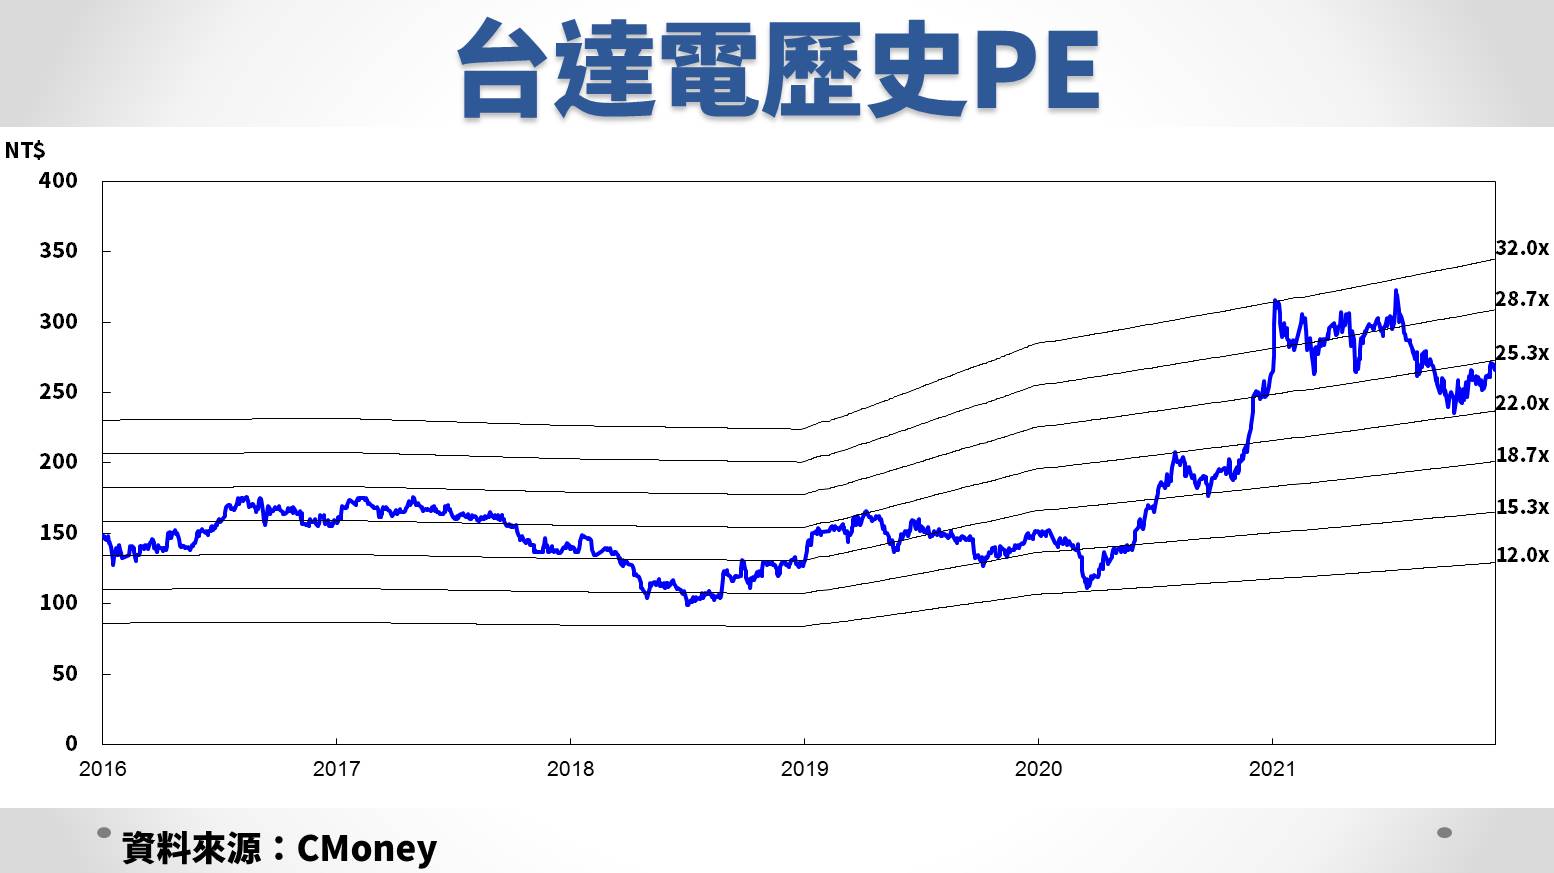
台達電股本為260億元,
預估2021/2022年EPS為10.77/12.38元,
YoY +9.8%/+14.9%,目前本益比為21.4倍,
位於歷史PE區間中緣。
圖表解析
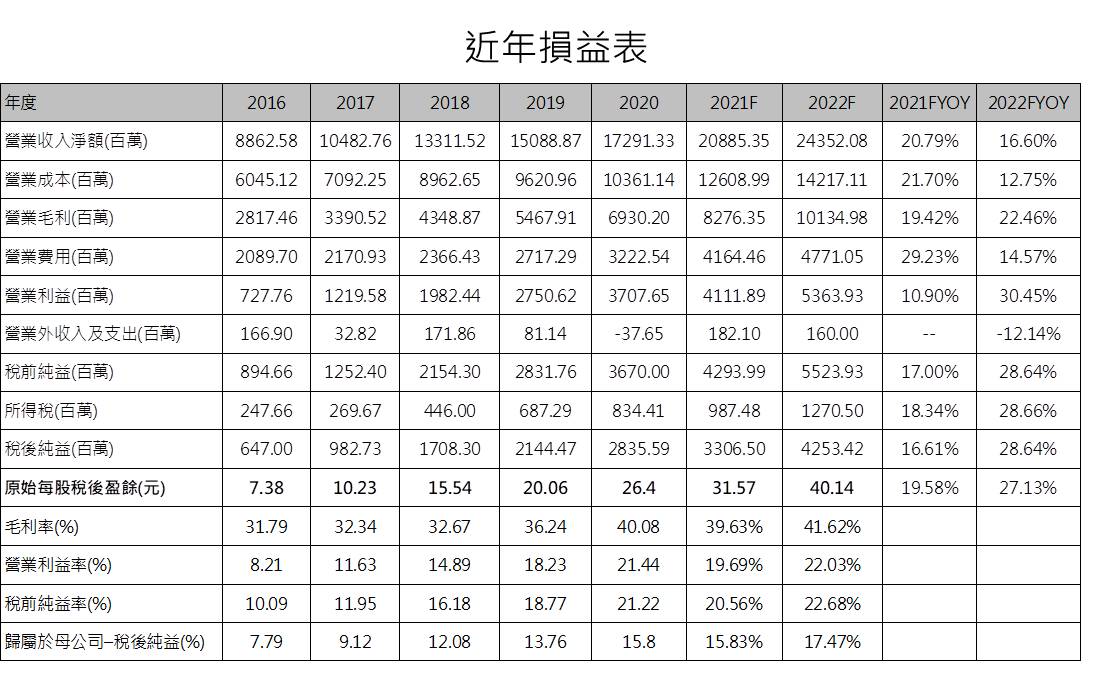
預估2022年全年營收3601.3億元,
YoY +14.1%,在產品組合轉佳、產品價值提升下,
毛利率將小幅成長0.4%至29.6%,回到公司目標的30%,
稅後淨利321.7億元,YoY +14.9%,EPS為12.38元。
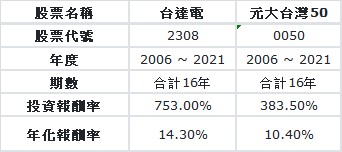
近幾年績效回測
免責申明
*本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
檢視個股最新籌碼分布
↓↓↓↓立即查看↓↓↓↓
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
2026.10.21 期指實戰錄 - VVIP 限定
5hours ago
【三桶金看債市】債券殖利率到5%,該不該配置?匯率該怎麼看?
6hours ago
10/21 主動式ETF共識|緯創暴增25%,8家搶進南亞
6hours ago
【00403A】10/21 操作日報|新建倉凱基金,加碼電子高價股
7hours ago
【00981A】10/21 操作日報|趁回檔大舉加碼AI與半導體
7hours ago
收藏內容 讓好文不錯過

