




2XX9 進入旺季 領先大盤上漲


菱生公司簡介
菱生(2369),國內二線半導體封裝業者,
營收來源為IC打線封裝業務(約佔95%)及測試(約5%),
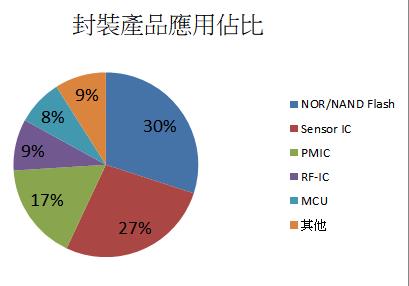
以封裝產品應用別來看,
NOR/NAND Flash占約三成,Sensor IC占27%,PMIC占17%,RF-IC占9%,MCU占8%,其他9%,
公司是國內最早投入MEMS的封測廠,
MEMS產品生產以6吋晶圓為主。
關鍵亮點
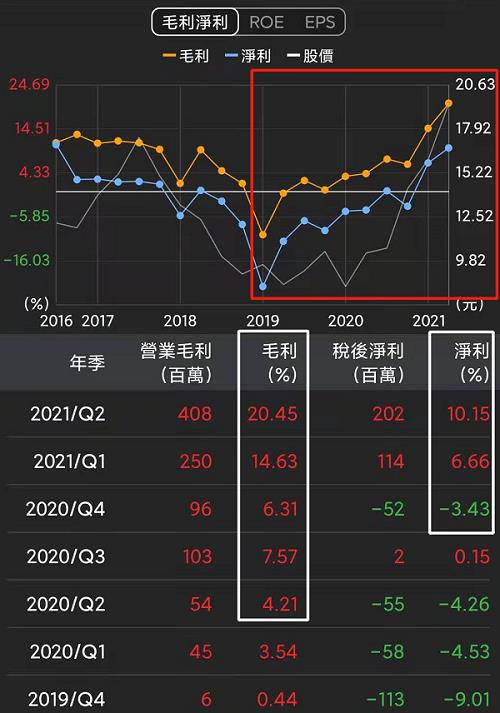
1. 跟著成熟製程吃香喝辣,21H1業績創高,由虧轉盈
2. MEMS感測器需求揚升,助中長期營收成長
3. IDM委外封測+長約簽訂,菱生營運有撐
4. 產品需求依然強勁,打線封裝續受益
重點分析
整體晶圓封測產能吃緊態勢延續
(1) 在一線封裝大廠調漲代工價格態勢不變下,二線封裝廠有望跟進漲價,看好菱生營收2021年創新高。加上長約簽訂,認為營運動能至少延續至22H2。
(2) MEMS亦為菱生近期擴產的焦點,預期此塊業務將帶動菱生中長期營收、毛利再成長。
(3) 菱生於21Q4將加入100台打線封裝設備,著重於射頻、感測領域,預計總產能可提升約7%,另外,菱生於2014年完工的T6廠經過7年折舊後,預計 4Q21 起折舊認列陸續到期,折舊費用可望持續降低。。
技術面與籌碼面分析
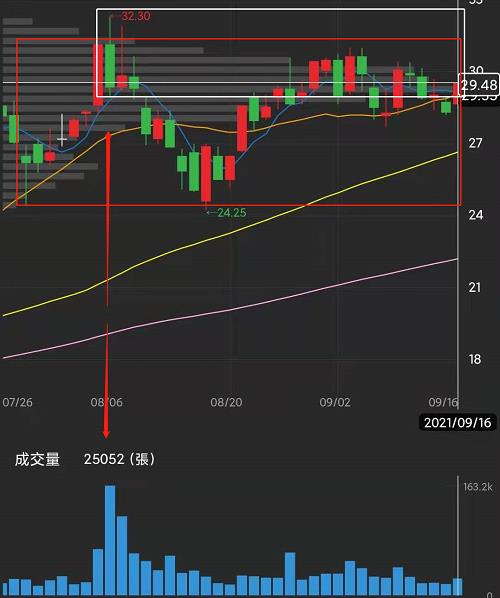
從這一張圖可以看到,
近期最大量是一根長綠K,
隔天也出現了第二大量,並且留長上影線,
目前大部分成交量都集中在十日線之上,
要擺脫目前現況,必須帶量突破紅色框框上緣,
先前挑戰了幾次都失敗,
另外也要留意白色框框的上下緣,
因為是大量的高低點,所以不能跌破。
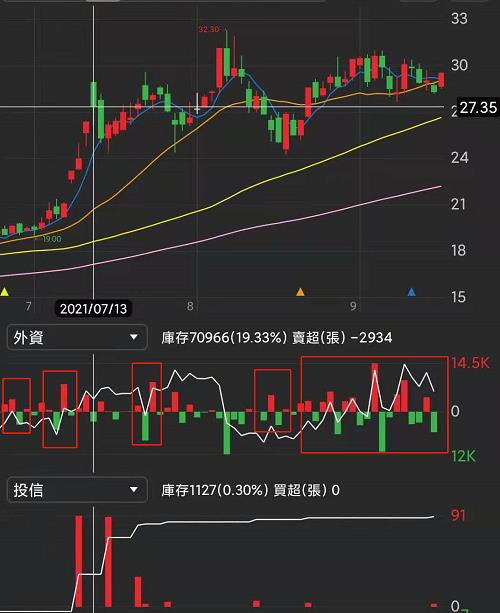
從籌碼來看投信在菱生是有些許著墨,
但是買超與庫存占比對於股價並沒有太顯著的影響,
而在外資的操作,有點隔日沖的味道,
應該不是真正的外資該有的操作習慣,
所以建議參考即可,不要做為買賣依據,
反而要注意大量紅K,當天追高的風險。
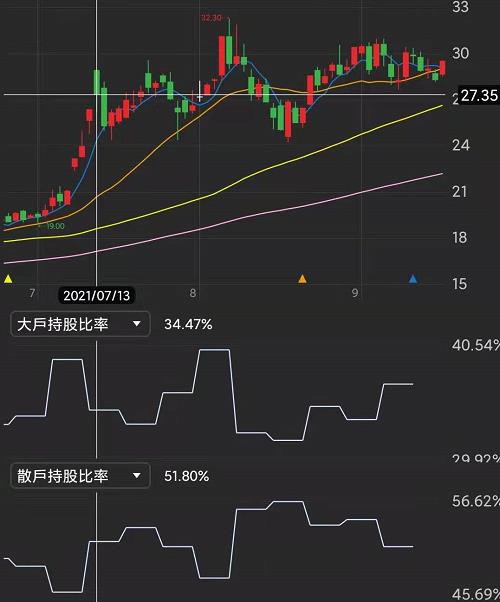
從大戶持股與散戶持股比率來看,
可以發現股價與大戶持股呈現正向相關,
而與散戶持股呈現反向關係,
所以目前靠近股價壓力上緣,
應該要留意相關的籌碼變動,
作為後續操作的關鍵因素之一。
營收與股價關係
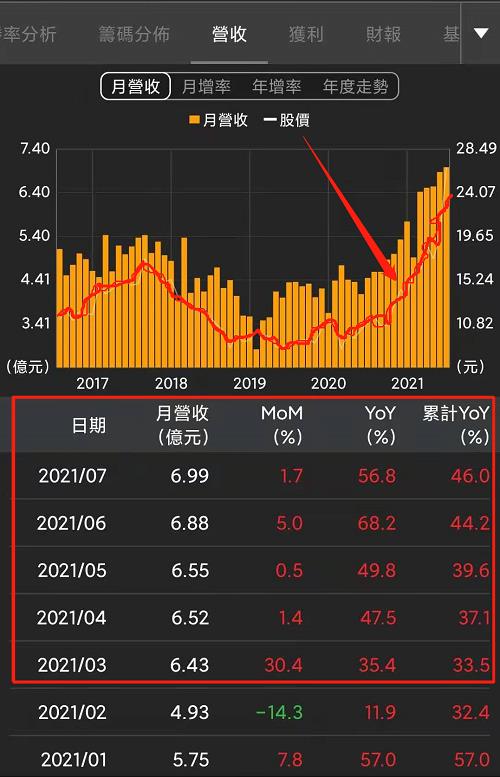
菱生股本38億元,近三年因虧損,
未發放現金股利。
21Q2每股淨值14.05元,
以9/16收盤價29.55元來看,股價淨值比約2.1倍,
處於近五年歷史高水準。
以2021預估EPS2.38元來看,本益比12.87倍。
圖表解析

預估2021全年營收達82.08億元,
毛利率20.77%,營業利益率13.16%,
稅後淨利8.82億,EPS2.38元,終結連三年虧損。
2022營收受產能於21Q4增加及漲價態勢延續,
預估營收達94.24億,稅後淨利12.17億,EPS3.29元。
圖表回測
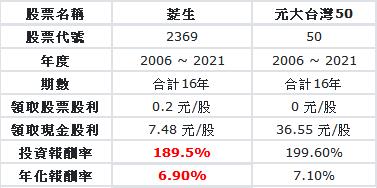
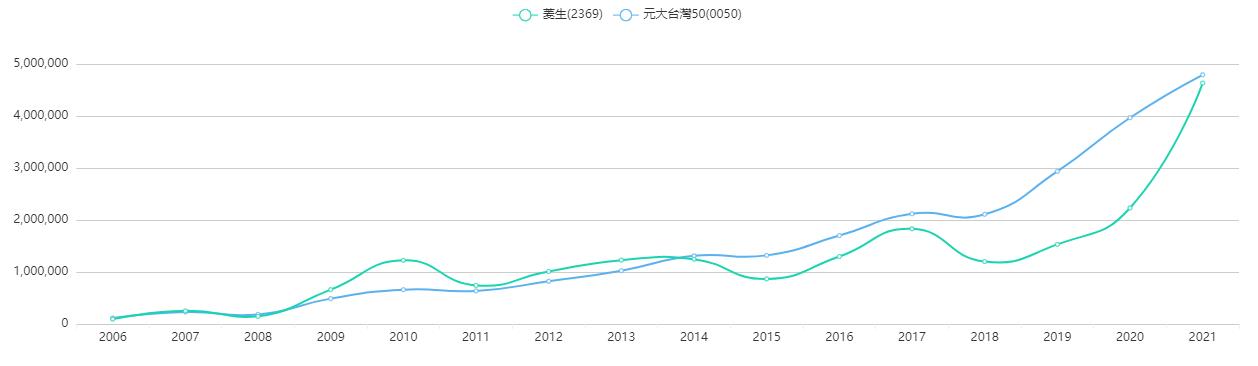
從這邊可以發現拉長16年來看,每年投入十萬元於股市,
並且每年現金股利再投入,
菱生的報酬是劣於0050,
總投報率達到189.5%,年化報酬率達到6.9%,
但是從下方的圖來看可以發現近期隨著營運的改善,
報酬率在近兩年直逼0050,
不過目前股價位階偏高,
還是要留意短期籌碼穩定與技術走勢。
填問券領 籌碼K專屬"投資護符" -->立即填寫
免責申明
*本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
關於作者

台股狂震 1,678 點拼守年線,大盤「第二隻腳」打底成功了嗎?先確認這 3 大底部條件
【00406A】11/18 操作日報|緯創持股直接翻倍!狂掃AI伺服器
【個股實戰】主力盤中洗盤怎麼防?跟著AI盯盤訊號進場,破解眾達-KY 漲停前的「誘空下殺」!
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
動能app盤前速覽_20261119
7minutes ago
老簡帶你 11/18 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
10minutes ago
2026.11.18 期指實戰錄 - VVIP 限定
11hours ago
【00403A】11/18 操作日報|經理人新建倉瑞昱,加碼世芯-KY
13hours ago
【00981A】11/18 操作日報|經理人趁回檔加碼AI與半導體
13hours ago