


8XX9旺季到 8月營收57億元創新高


群聯公司簡介
群聯(8299)是全球第2大NAND Flash廠鎧俠的好夥伴,
產品線包括USB、SD Card、eMMC、UFS、SSD等控制IC設計或模組產品,
2020/12各業務佔營收比重,
快閃記憶體模組產品 78.82%,控制晶片 15.2%,積體電路 5.59%,其他 0.39%,
21Q2營收佔比為消費性模組26%,控制IC 20%,
嵌入式模組14%、遊戲模組(Gaming Module)15%、工業模組19%、其他6%,
前年度內銷比重25.08%,外銷比重74.92%。
關鍵亮點
1. 群聯轉型有成,受惠NAND Flash事況回升
2. 群聯位居設計與行銷兩端,享有高於同業的獲利
3. 連續18年發放現金股利,目前股淨比、本益比皆處於歷史低點
重點分析
轉型效益持續浮現
(1) 公司轉進利基市場有成,可望維持長線營運動能,雖然目前SSD報價下跌,但隨著NAND Flash新產能與新製程加入,均增加後續營運變數,預估22022年YOY+5.84%,稅後EPS為41.2元。
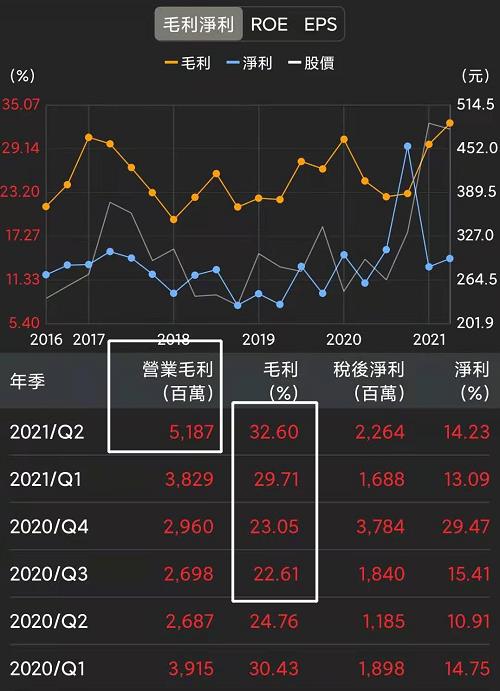
(2) 近年公司由消費性模組擴張至高毛利率的工控、電競與量大的嵌入式ODM模組,在低價庫存與產品漲價效益推升下,21Q2營收159.10億元,QoQ+23.45%,YoY+46.57%,毛利率增至32.60%。
(3) 半導體產能持續緊繃未有紓緩跡象,群聯透過與晶圓廠簽屬長期供貸合約(LTA)以及產能保證金方式,舒緩產能緊張情況,以保全球客戶的穩定供貨,預期2021、2022年群聯仍將隨半導體趨勢而持續成長。。
技術面與籌碼面分析
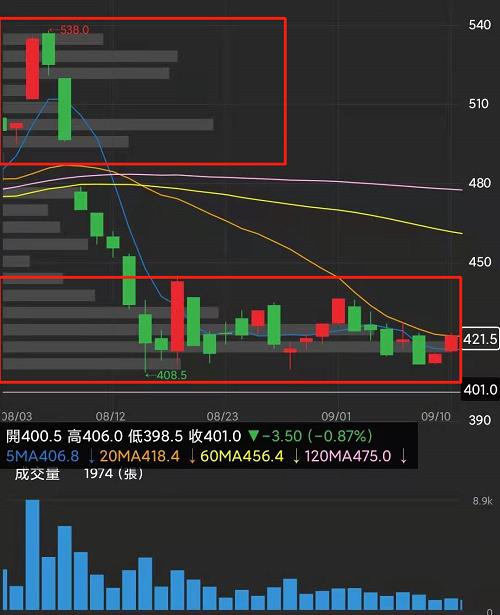
從這一張圖可以看到,
近期大量是在股價540~500的區間,
不過相對健康的是股價下跌後也累積不少的成交量,
變成股價在底部也相對有支撐,
除非跌破408.5的位子,
不然如果是價值投資的用戶可以考慮在低檔建立基本的持股。
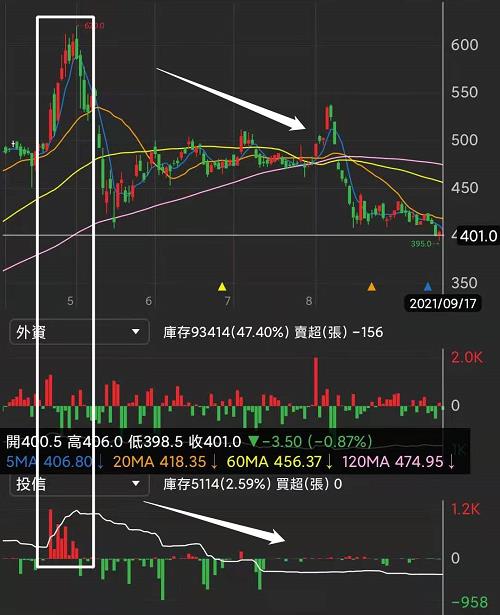
從籌碼來看投信可以說是操作的非常漂亮,
投信帶領了前一波的上漲,
並且一路賣,群聯股價也一路跌,
而外資雖然買買賣賣但是對於股價沒有太大影響,
如果是想等待訊號再進場,
可以留意看看投信的籌碼什麼時候來光顧,
也許又會吹出一波反攻的號角!!
反而要注意大量紅K,當天追高的風險。
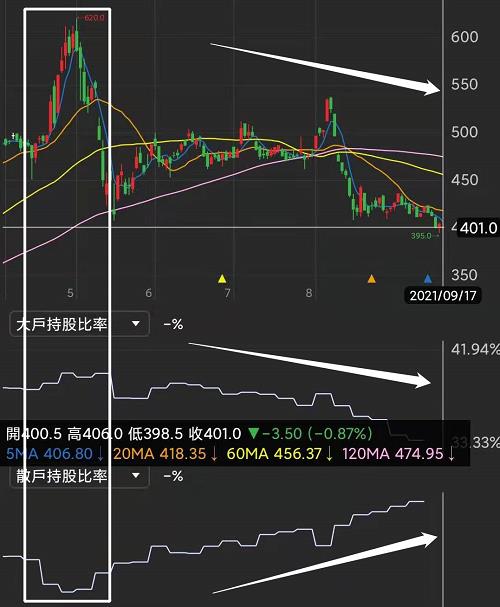
從大戶持股與散戶持股比率來看,
可以發現大戶緩步的出貨,
而散戶則是開始慢慢增加持股,
如果當有一天大戶賣到賣無可賣的時候,
股價可能會有一波不錯的走勢。
營收解析
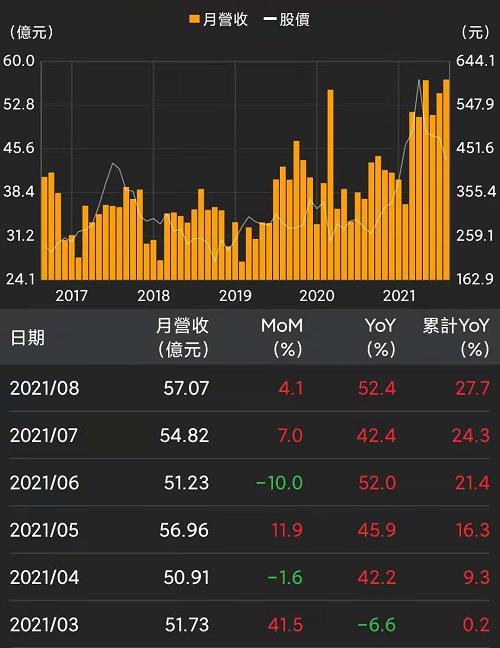
2021年受益Nand Flash市況回升,
高階PCIe Gen4 SSD出貨量向上,
隨公司產能提升,2022年出貨量將可爬升,2023年再放大。
圖表解析

雖群聯具備長線競爭力,
但21H2展望出現雜音,
且當前股價趨勢轉為空方掌控,
上方多重反壓恐不易快速攻克,
預期股價恐先在PER 9-13倍間震盪。
以2021預估EPS2.38元來看,本益比12.87倍。
圖表回測
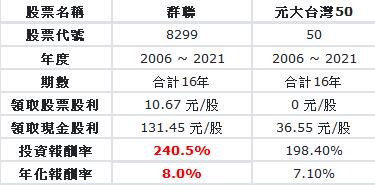
從這邊可以發現拉長16年來看,
每年投入十萬元於股市,
並且每年現金股利再投入,
群聯的報酬率是優於0050,
總投報率達到240.5%,年化報酬率達到8%,
不過目前股價在所有均線之下,
還是要留意短期籌碼穩定與技術走勢。
填問券領 籌碼K專屬"投資護符" -->立即填寫
免責申明
*本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
關於作者

【本週復盤】Kaleido 4新品發布,「顯示器件廠」站回150元!
【本週復盤】遠距教學買盤回流,「3檔網通股」站上5日、20日線!
【本週復盤】9月EPS 3.82元,「PCB成型機廠」重返千元!
- 更多文章
1
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
2
【籌碼K線 1月登入禮】籌碼集中股(4)
3
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
4
【籌碼K線 1月登入禮】官股狂買股(2)
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
1018【AI大數據超級Excel表】VIP 專屬
13minutes ago
【標普500回測分析】標普500歷史回測與當前評估 1018
3hours ago
【經濟判讀】經濟衰退機率與資產配置策略報告 1018
3hours ago
為什麼股市只有 3% 的人保本?贏家必須具備哪些條件?
5hours ago
【產業戰報】1018假日不休息隊長當週盤勢解析
5hours ago
收藏內容 讓好文不錯過

