




【產業焦點】半年前沒人要、現在漲停鎖死:工業電腦這波,是補漲還是主升段?


半年前,工業電腦還是一個被市場歸類為「傳產、悶經濟」的族群,法人報告懶得寫,散戶問起來大多是搖頭。今年隨著財報陸續公布,風向整個翻過來——龍頭研華(2395)法說會前股價直接跳空拉到漲停鎖死、改寫歷史新高,第二季單季營收261.26億元、單季EPS達5.2元,上半年EPS衝上9.05元,接單出貨比(B/B值)來到1.44,其中北美市場更高達1.92。從有人問「這股票是不是快下市了」的悶產業,變成漲停鎖死排隊搶進的熱門股,中間只隔了兩三季財報。
這種時間反差,正好戳中大部分投資人的痛點:追,會不會買在山頂;不追,會不會又錯過一段主升段。要回答這個問題,不能只看一季財報的煙火,得先搞懂這波工業電腦行情,到底是「補漲」還是「結構性轉型」。
四大動能,撐起工業電腦的十年新週期
動能一:Edge AI落地浪潮-算力為什麼非走出資料中心不可
過去兩年AI的故事幾乎都發生在雲端:資料中心、GPU叢集、大模型訓練。但當AI從「訓練」走向「推論」,也就是要真的在工廠產線、醫院手術室、路口攝影機、機器人身上跑起來的時候,雲端運算出現了三個天生跨不過去的瓶頸:
延遲:工廠機器手臂的視覺辨識、機器人的路徑判斷,需要毫秒等級的即時反應,資料來回雲端一趟的延遲,在產線上等於是事故。
頻寬與成本:一條產線上百支攝影機、感測器持續產生影像與數據,把所有原始資料都送上雲端運算,頻寬成本會呈倍數膨脹。
資安與法規:醫療影像、工廠製程參數、關鍵基礎設施資料,很多企業與政府法規並不允許資料離開現場,資料主權要求運算必須留在地端。
這三個瓶頸疊加起來,得出一個結論:算力必須「走出資料中心」,AI推論要下沉到場景現場——這正是工業電腦重新被市場定義的起點。過去的IPC只是一台耐震耐熱、長生命週期的工控電腦;現在的IPC,是承接NPU、GPU算力,能獨立完成AI推論的「邊緣大腦」。(限時解鎖🔒台廠 IPC 五雄邊緣 AI 布局圖譜與供應鏈投資地圖)
兩者的差異,用一張表看得最清楚:
比較項目 | 過去的IPC(工控時代) | 現在的IPC(Edge AI時代) |
核心賣點 | 穩定耐用、長生命週期、客製化I/O | 軟硬體整合、AI推論能力、系統平台化 |
客戶需求 | 買一台可靠的工控主機 | 買一套能落地的AI解決方案 |
商業模式 | 一次性硬體銷售 | 硬體+軟體平台+訂閱服務 |
競爭門檻訂單能見度 | 認證、耐久設計、通路 | 認證+晶片平台合作+場域know-how+軟體生態系 |
訂單能見度 | 隨工控景氣循環波動 | 因AI專案畫,長單能見度拉長至12-18個月 |
毛利結構 | 篇工控代工,毛利中等 | 客製化與解決方案占比提高,毛利結構優化 |
也因為這個轉變,工業電腦廠商紛紛與晶片平台深度綁定,把GPU、NPU、AI加速器整合進AI Box PC、Edge AI Server、AI Gateway等產品線,訂單型態也從單純比價的硬體採購,變成綁定客戶產業Know-how的長期合作案。這正是研華這類龍頭廠,接單能見度能拉到十幾個月,B/B值長期站上1.3以上的關鍵原因。
動能二:智慧製造與自動化-一場遲到兩年的汰換潮
工業電腦是耐久型資本設備,不是消費性3C,買了不會每年重複採購,而是等零件老化、軟體停止支援、效能跟不上新應用,才會啟動汰換。回顧時間軸:2017、2018年前後,隨著工業4.0政策與智慧工廠概念從口號走向實際部署,全球工業機器人裝機量快速攀升,那是第一波智慧工廠設備安裝的高峰期。
按照工業電腦約5到7年的支援週期回推,第一波設備理論上應該在2023到2024年前後進入汰換評估期。但這波更新需求剛冒頭,就撞上美國ISM製造業PMI跌破50、長時間處於收縮區間,加上同期快速升息推高企業融資與資本支出成本,於是很多企業選擇「先撐著、晚點再換」,把汰換需求硬生生遞延了將近兩年。
現在製造業景氣逐步回到擴張區間,企業資本支出環境改善,這批被壓抑的汰換需求開始重新啟動——而且不是單一因素,是「設備到齡汰換」加上「AI帶來的新增需求」同時發生:舊設備即使還能動,也可能因為運算力、傳輸速度或資安規格不足而必須提前汰換;新建產線、擴產計畫,也需要重新建置控制器、機器視覺與通訊系統。
這也解釋了為什麼這波成長不只集中在研華(2395)、樺漢(6414)這類大廠,威強電、艾訊、融程電、安勤、凌華、飛捷、研揚等中小型IPC廠商營收預期也普遍向上——這是產業全面性回溫,而不是單一公司的個別表現。(限時解鎖🔒台灣 IPC 廠如何靠高散熱、耐寬溫設計,將算力推進萬級工廠產線)
動能三:地緣政治與「去中化」轉單效應
美中科技對抗持續發酵,兩股力量同時往台廠有利的方向推:
一是中國推動「信創」自主可控,政府與關鍵行業採購逐步排除美系晶片與系統平台,短期看似與台廠無直接關係,但也讓中國本土IPC廠商更聚焦內需市場,海外擴張的資源與優先順序相對受限;
二是美系品牌加速供應鏈「去中國化」,將伺服器、資料中心相關硬體的生產與物料來源移出中國,轉單效應由上而下傳導,具備ODM製造、客製化服務與垂直整合優勢的台系IPC供應鏈,正是承接這波轉單的主要對象。
值得留意的是,中國本土IPC廠商近年也開始以價格戰方式進軍海外,對預算有限的歐洲中小企業有一定吸引力。但從供應鏈黏著度來看,台廠在產品穩定性、認證資歷、長期客製化交付與全球售後支援上仍具備明顯優勢,加上工業電腦產品導入週期長、更換成本高,客戶不會因為省一點採購成本就輕易換供應商,這也是為什麼即便面對價格競爭與關稅雜音,台系IPC供應鏈轉單大於失單的格局,短期內尚未看到反轉跡象。
動能四:基礎建設升級與IIOT擴張-商業模式從賣硬體變賣訂閱
隨著AI基礎建設投資持續升溫,半導體設備、AI資料中心、智慧電網三大市場正進入長期成長週期,這些場域對即時運算、資料可視化與系統整合的需求,正好是工業物聯網(IIoT)擴張的舞台。更關鍵的變化在商業模式:龍頭廠商不再只靠賣硬體賺一次性的錢,而是逐步把軟體平台、AI管理服務、經常性收入(Recurring Revenue)疊加上去,走向訂閱制與服務化收費。
這個轉變對股價評價的意義很大:純硬體代工廠通常只能用「循環股」的本益比看待,訂單好壞跟著景氣上下震盪;但一旦軟體與服務收入佔比拉高,公司的營收波動度會下降、能見度會拉長,市場願意給的評價倍數自然不同。這也是為什麼這波IPC族群開始出現「分層」——同樣叫工業電腦股,走平台化、軟硬整合路線的龍頭廠,跟仍停留在單純硬體代工的廠商,估值邏輯已經開始分道揚鑣。(限時解鎖🔒掌握關鍵供應鏈佈局,拆解 2027 年邊緣運算爆發期最具潛力的標的與商業模式)
簡單3指標用起漲K線:抓出工業電腦概念股黃金買點
工業電腦股有個特性:不像記憶體、被動元件那樣是「一根漲停全部噴出」的族群,IPC訂單多屬「少量多樣、客製化」,營收與獲利的反映往往是慢慢發酵,不會一次全部反映在股價上。這代表用K線判斷買點時,重點不是追第一根長紅,而是要有一套方法,確認這波上漲是不是「有基本面撐腰、法人願意進場」的行情,而不是曇花一現的消息面拉抬。可以從三個方向依序檢查:
指標一:先從個股K線判斷多空趨勢
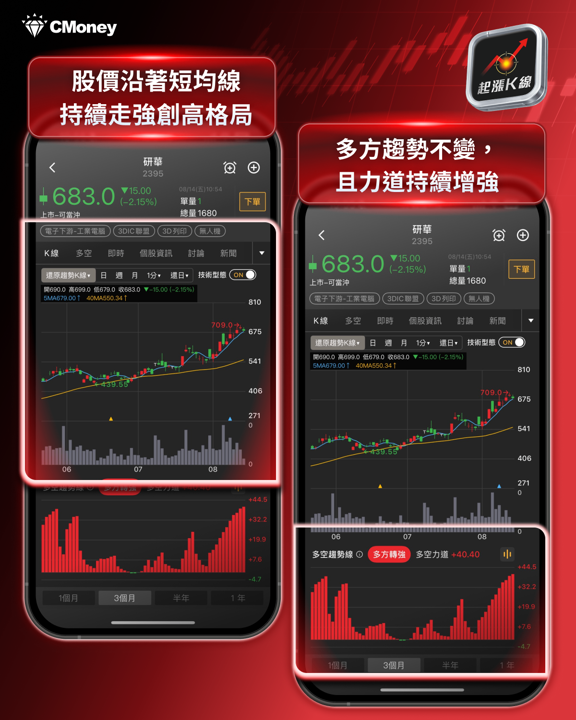
打開研華(2395)的K線圖,第一件事是「多空趨勢線」,確認目前股價是站在多方趨勢還是空方趨勢——這決定了現在是「順勢找買點」還是「逆勢猜底部」,兩者的風險完全不同。接著看技術面指標是否同步轉多:股價是否站上月線(20日均線)與季線(60日均線),均線是否呈現多頭排列(短天期均線在上、長天期均線在下),KD、MACD等指標是否也同步翻多。像研華(2395)這波股價緊貼法說會前後創高,均線系統同步走多、沒有出現價漲量縮的背離訊號,就是趨勢確立的訊號之一,而不是單日消息面的曇花一現。
研華(2395)目前在多方趨勢,且力道持續增強
均線多頭格局且發散,整體技術指標同步翻多
指標二:觀察法人與主力動向,確認籌碼是否跟著基本面走
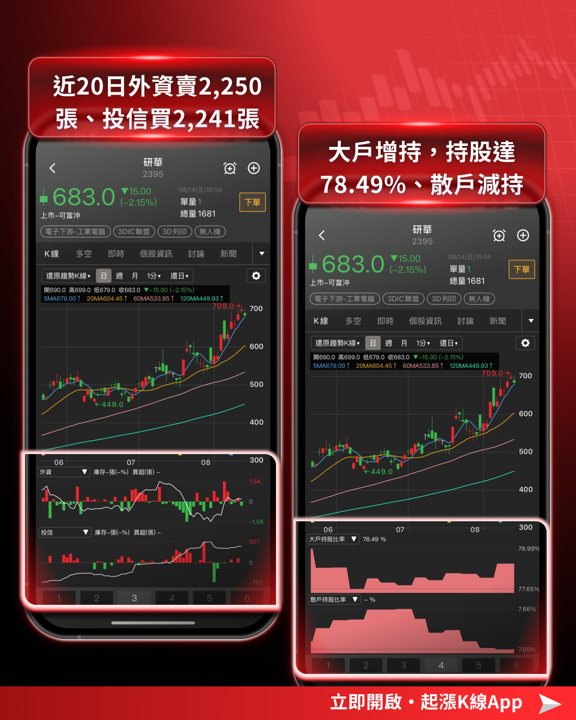
技術面告訴你「現在強不強」,籌碼面告訴你「誰在買」。可以透過看盤軟體查詢三大法人(外資、投信、自營商)買賣超,確認股價創高的過程中,法人是站買方還是賣方——如果只是散戶追價、法人卻站在賣方,這種上漲通常撐不久。另外也要留意大戶持股比例的變化,如果大戶持股在股價創高的過程中同步增加,代表籌碼是被長線資金收走,而不是短線資金炒作;反之若大戶持股不增反減,即使股價漲停鎖死,也要提高警覺,這可能是主力趁高出貨的訊號。研華(2395)這波法說會前股價提前反映B/B值等利多,正是法人與主力提前卡位的典型訊號。
指標三:善用AI盯盤 / 自選股盯盤,抓盤中即時轉強轉弱
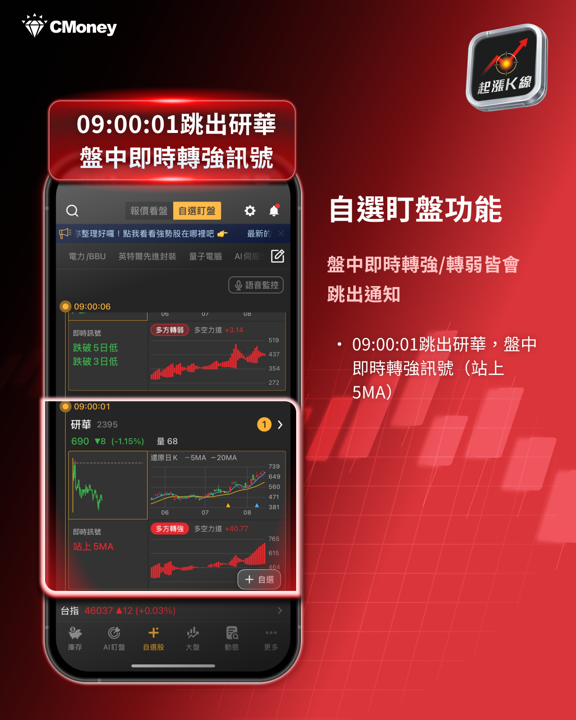
即使趨勢與籌碼都確認無誤,實際進場時機仍要看盤中強弱。可以把研華(2395)等關注個股加入自選股清單,開啟AI盯盤或轉強轉弱通知功能,盤中一旦個股出現轉強(例如放量突破前高、站上關鍵均線)或轉弱(例如爆量長黑、跌破月線)訊號,系統會即時跳出通知,不需要整天盯盤也能掌握進出場時機。這對IPC這種「慢慢發酵、少量多樣」的族群特別重要,因為股價不會一次噴完,分批進場時抓對盤中轉強的時間點,往往比單純看日K更精準。
透過「趨勢面確認多空、籌碼面確認法人動向、盤中通知抓即時轉強轉弱」這三個方向交叉驗證,才能在工業電腦這類慢慢發酵的族群中,找到相對安全的切入點,而不是單憑一根漲停板就追高進場。(限時解鎖🔒從晶片巨頭的邊緣布局,看工業電腦廠商如何透過軟硬體整合建立技術護城河)
研華(2395)在09:00:01跳出,盤中即時轉強訊號。
投資建議
回到最初的問題:這波工業電腦行情,是補漲還是結構性轉型?綜合前面四大動能,可以歸納出三個判斷:
這是結構轉型,不是單純的景氣循環反彈。
Edge AI落地、遲來的汰換週期、去中國化轉單、訂閱制商業模式四股力量同時發生,不是單一因素堆出來的煙火行情。2026年看營收動能,2027年看毛利率能否轉換成獲利品質。
目前接單能見度已經反映在營收成長上,但原物料(如DDR4、SSD)漲價壓力仍在,能不能透過軟硬整合與客製化方案把成本壓力轉嫁出去、提升毛利結構,會是2027年檢驗這波轉型是否紮實的關鍵。族群內部正在分化,不是雨露均霑。
走平台化、軟硬整合、訂閱服務路線的龍頭廠,和仍停留在硬體代工的中小廠,接下來在估值倍數上會愈拉愈開,選股不能只看「工業電腦概念股」這個標籤。
同時也有三個風險提醒不能忽略:一是零組件漲價若持續超出預期,可能壓縮毛利率修復的速度;二是若美國經濟走弱、企業縮減資本支出,工業電腦的採購決策偏保守,訂單能見度可能不如預期;三是股價已提前大幅反映樂觀預期,短線籌碼面波動加大,追高與定價過高的風險同時存在。
新聞告訴你發生了什麼、技術面告訴你什麼時候可以動手,但這中間還缺一塊——也就是「這家公司的訂單品質、客戶結構、毛利趨勢,到底能不能撐住現在的股價」,現在就解鎖《當 AI 走出資料中心:工業電腦如何接棒 2027 年 1.2 兆邊緣運算淘金潮?》產業研究報告,帶你建立一套能在洗盤行情中,精準篩出法人「汰弱留強」勝率標的判讀框架!這需要更細緻的財報拆解與同業比較,才不會只憑一次法說會的樂觀展望就下重注。

免責聲明:以上內容屬產業觀點分享,不構成投資或財務投資建議,投資者應自行承擔風險。
解鎖更多🔒官方獨家產業報告:
文章相關標籤
關於作者

【00403A】11/05 操作日報|淨值重挫逢低撿!大舉加碼國泰金
【00981A】11/05 操作日報|淨值重挫,經理人新建倉中信金
台股無差別大屠殺!看懂「AI 盯盤」即時轉弱警報,精準躲過健策、台玻跌停板
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
2026.11.05 期指實戰錄 - VVIP 限定
9hours ago
市場大震盪 台股多頭變天?3大風險浮現 專家揭3族群應對策略
11hours ago
11/05 主動式ETF共識|電子重挫滿地鮮血,經理人瘋狂抄底
11hours ago
【00400A】11/05 操作日報|淨值重挫,經理人轉進伺服器
11hours ago
【00991A】11/05 操作日報|淨值重挫,經理人趁亂狂撿AI代工雙雄
11hours ago