




Enanta財報震撼:Q4淨損2370萬美元、全年虧6820萬美元



Q4每股虧0.81美元,營收1290萬美元,研發成本拖累獲利。
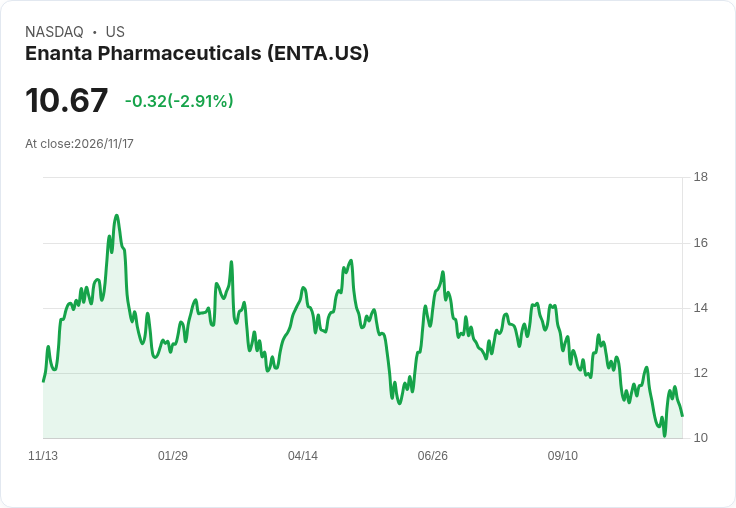
Enanta Pharmaceuticals(位於麻薩諸塞州Watertown)最新公佈的財報再次吸引市場目光:公司在本季與全年均出現重大虧損,顯示研發導向的生物科技模式正在考驗資本與投資人耐心。

背景與關鍵資料 公司在本財政第四季(Q4)報告淨損23.7萬美元,摺合每股虧損0.81美元;當季營收為1290萬美元。就整個財年而言,Enanta淨虧68.2萬美元,合每股虧損2.35美元,全年營收為6300萬美元。這些數字反映出公司目前營收規模仍然有限,而研發或營運開支導致持續虧損。
分析與影響 - 營收與虧損落差:公司營收水準(單季約1290萬美元、全年6300萬美元)與季度/年度虧損規模相比,顯示其現金流主要被研發與臨床開支吸收,短期內難以靠現有營收扭轉虧損。 - 研發驅動的財務特徵:生技公司常見以研發投入換取未來產品與授權收益;若管線能在未來取得臨床里程碑或授權合作,長期價值可被放大,但這類里程碑存在不確定性與時間延遲。 - 投資人與融資壓力:連續虧損可能增加資本市場融資頻率與稀釋風險,若公司未公佈明確的現金儲備或融資計畫,投資人應警惕短中期股價波動與潛在稀釋。
替代觀點與駁斥 - 支持者觀點:樂觀者可能主張,Enanta的虧損屬於「合理投資」,研發成果若成功可帶來高回報,短期虧損不代表長期前景黯淡。 - 駁斥與風險提示:然而,這一假設依賴多個臨床與商業變數(臨床成功率、監管核准、商業化合作等)。在未見明確里程碑或顯著營收成長前,將虧損視為必然可回收投資具有高度不確定性;投資人應把握資訊透明度、公司現金流與未來里程碑時間表來衡量風險報酬。
結論與未來展望 Enanta本季與全年財報突顯出研發導向生技公司的典型挑戰:短期虧損與有限營收並存,而未來表現高度仰賴研發里程碑與資本運作。建議投資人與關注者關注三大指標:公司現金儲備與燒錢率、即將到來的臨床或授權里程碑,以及任何潛在的合作或融資公告。對於風險承受度較低的投資人,待公司展示明確的里程碑或營收成長跡象前宜謹慎;對風險承受度較高的投資人,則可密切追蹤後續臨床進展與公司公告以尋找入場或加碼時機。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

美元衝上4月以來新高!通膨疑慮與升息押注推升美元,英偉達財報與Anthropic上市成市場關鍵
英偉達CEO驟辭引爆AI恐慌 美股三大指數急挫、納指陷修正 週二財報與Anthropic IPO成市場試金石
AI教父倒下、美股狂震:Jensen Huang辭職掀起晶片股治理風暴
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
【技術籌碼】贏勢股 APP 選股TOP5-202601116
4hours ago
【基本面】贏勢股 APP選股TOP5-202601116
5hours ago
2026.11.16 期指實戰錄 - VVIP 限定
8hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
11hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
11hours ago