




特魯伊斯調升Tronox評級,鈦白粉價格回暖減輕風險壓力


Truist Securities將Tronox評級從賣出上調至持有,指出鈦白粉市場價格改善,降低了下行風險。
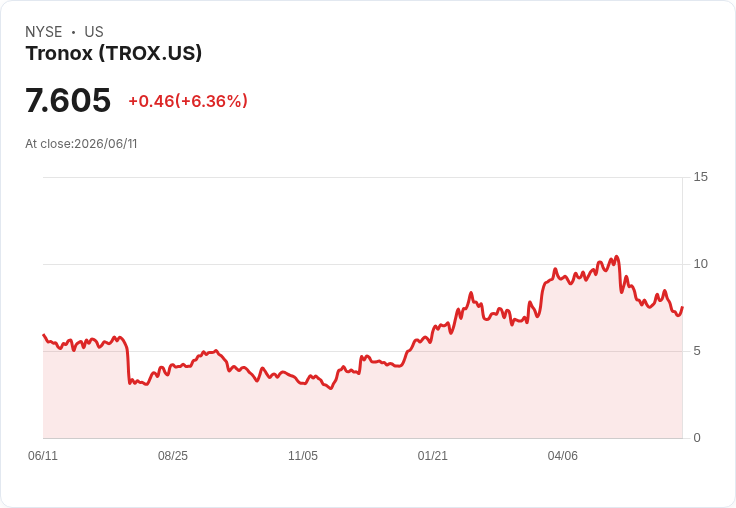
Truist Securities於週四宣佈,將Tronox Holdings(TROX)評級從「賣出」上調至「持有」,並維持其7美元的目標價。分析師彼得·奧斯特蘭德表示,儘管成本壓力和需求不確定性仍然影響展望,但鈦白粉市場的價格趨勢改善已經減少了潛在的下行風險。該公司目前的估值合理反映了強勁價格及市場份額機會所帶來的潛在收益,以及與高投入成本和疲軟最終市場需求相關的風險。

根據Truist提供的行業資料,北美鈦白粉合同價格在第二季度較上一季度上漲約88美元每公噸。預計歐洲和亞洲的價格增幅更大,可能介於150到200美元之間,部分原因是提高的硫酸成本影響中國生產商。雖然這些價格趨勢應能幫助Tronox實現更高的銷售價格和改善的利潤率,但Truist警告稱,公司的盈利在2026年和2027年之前可能仍低於正常水平。
此外,報告中提到歐洲競爭格局正在發生變化,多個前Venator資產正在重啟,包括西班牙、義大利和英國的設施,這可能增加行業供應。同時,針對中國鈦白粉出口的反傾銷調查也在推進,其中包括5月啟動的新澳大利亞調查。Truist認為貿易行動對西方生產商是一個長期的積極催化劑,但短期內效益有限。
在其他方面,中國鋯石市場似乎有所改善,第二季度至今中國鋯石價格逐季上漲高單位數百分比,支援管理層對未來鋯石價格上漲及供應緊張條件的預期。儘管面臨通脹壓力,Truist對Tronox的財務預測基本保持不變,預計2026年調整後息稅折舊攤銷前利潤為3.56億美元,2027年為4.72億美元。
總體而言,Tronox作為全球最大的垂直整合鈦白粉生產商之一,仍具競爭優勢。然而,如果需求進一步減弱或成本通脹加劇,其高度槓桿化的資產負債表可能成為更大的擔憂。此次評級上調顯示,在經歷一段時間的行業低迷後,下行估值風險已經減少,但Truist的不變目標價則暗示著近期向上的空間有限,直到價格上漲轉化為持續的盈利恢復及債務減少。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Fed緊縮拖垮美國房市?住宅市場急凍,AI投資成「新寵」掏空房屋夢
【03:54 即時新聞】Heartflow(HTFL) 盤中大漲逾10% 攻高至56.16 美元、技術指標轉強帶動買盤回流
【03:39 即時新聞】Bristol-Myers Squibb(BMY)盤中勁揚5% K值急彈、技術指標止跌回穩
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
2026.10.20 期指實戰錄 - VVIP 限定
6hours ago
AI 伺服器愈做愈強,為什麼連一根「鑽針」,都跟著受惠?
7hours ago
10/20 主動式ETF共識|緯創6家狂掃持倉大增50%
7hours ago
瘦瘦針拚口服化!台廠奧孟亞跨國授權達1.5億 搶攻千億美元商機
9hours ago
【00991A】10/20 操作日報|趁亂撿便宜?經理人逆勢加碼大立光與川湖
9hours ago
收藏內容 讓好文不錯過

