




UTI下戰帖:2027年瞄準9.25–9.45億營收、增1,000席位推「Skilled Trades Max」翻轉困局



UTI公佈FY27展望:34,000–35,500新生啟動、營收9.25–9.45億,強調已修復高中招生成果並擴充技能職訓座位。
Universal Technical Institute(UTI)在公佈2026財年財報並召開法說會後,為2027財年提出明確成長藍圖:預期新生啟動34,000至35,500人、營收在9.25億至9.45億美元之間,並計畫於FY27年底前在既有課程中新增多達1,000個技能職訓席位,同時推出名為「Skilled Trades Max」的新一代校區模式以應對需求與效率。

背景與財報重點:UTI指出,2026財年合併營收成長7.4%至8.97億美元;第四季合併營收為2.359億美元(UTI部門1.536億、Concorde 8,220萬)。合併淨利第四季1,800萬、全年3,360萬美元;全年度基準調整後EBITDA為1.366億美元(SEC口徑為1.02億)。年終可用流動性約3.21億美元,並在8月將循環信貸額度從1.25億升至2億美元,公司表示有充足資源完成North Star Phase 2無需額外融資。
指引與投資重點:公司預估FY27淨利介於0至500萬美元,稀釋後每股盈餘0.00至0.09美元;基準調整後EBITDA 1.35億至1.41億、報告口徑為1.00億至1.06億美元。資本支出預估1.6億至1.7億美元,其中約50%用於新校區、15%以上為複製/新課程,10%用於技能職訓擴張。管理層重申長期North Star目標:到2029財年超過12億美元營收並接近2.2億美元調整後EBITDA。
問題、風險與管理回應:第四季啟動數低於預期,主要集中於汽修/柴油(auto/diesel)與高中招生通路的人力與執行短缺。分析師對Q4「入學承載」缺口、啟動與營收成長間的落差,以及較高的CapEx表達疑慮。管理層回應稱已「修正高中招生問題」、招生團隊重整完畢,並提出擴充席位、深夜焊接課程、以及重新規劃汽修教學空間等措施;對於利潤擔憂,CEO表示隨規模擴張與產能建置,短期的組合差距將收斂,對至2029年接近2.2億EBITDA仍有信心。公司亦強調新增2億美元循環額度與3.21億美元流動性可支應FY27投資與整合成本。
替代觀點與駁斥:批評者指出啟動人數增加但營收成長溫和,可能反映入學構成偏向短期課程或帶入率不足;管理層將營收差距歸因於Q4承載(carry-in)較弱,並以新增座位、價格小幅調整與新校區(Skilled Trades Max)來改善課程組合與毛利。至於高額CapEx風險,管理層稱多為成長性投資而非營運維持,並以未來幾年產能回收與規模效應來平衡。
總結與展望(行動呼籲):UTI以修復招生通路與擴充產能為當務之急,FY27的關鍵觀察指標包括第一季與秋季的新生入學資料、1,000席位擴充進度、Skilled Trades Max的首批校區啟動,以及CapEx執行與潛在整合費用的實際耗用。投資者與業界應關注公司能否在保持資金彈性下,將短期入學與產能調整轉化為穩健的營收與EBITDA回升。
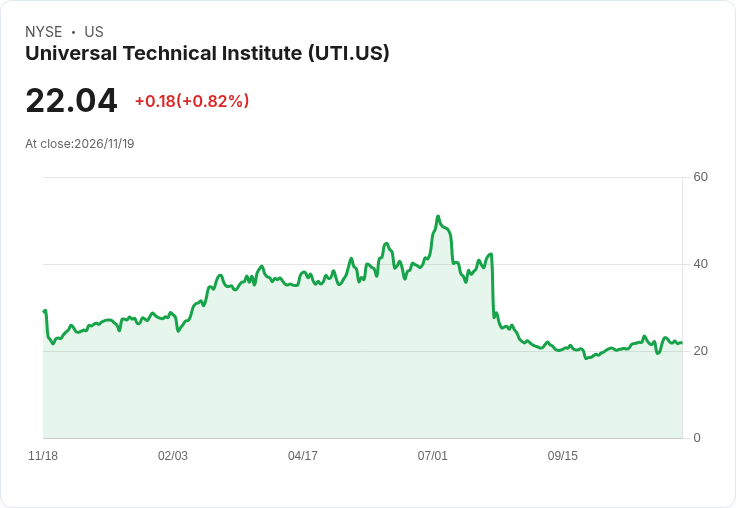
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【09:44 即時新聞】儒鴻(1476)盤中溫和走強,主力與投信買盤續向上布局
【09:41 即時新聞】華南金(2880)盤中穩步走強,金融股買盤續集中
【11/19 產業即時新聞】PCB鑽孔族群盤中重挫近一成,短線面臨籌碼鬆動與獲利回吐賣壓
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
動能app盤前速覽_20261119
anhour ago
老簡帶你 11/18 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
anhour ago
2026.11.18 期指實戰錄 - VVIP 限定
12hours ago
【00403A】11/18 操作日報|經理人新建倉瑞昱,加碼世芯-KY
14hours ago
【00981A】11/18 操作日報|經理人趁回檔加碼AI與半導體
14hours ago