




Gates Industrial第3季喜憂參半:EPS小勝、營收微幅不及但上調2026全年展望



Q3 Non?GAAP EPS 0.47勝預期,營收903.6M小幅落後,調高2026 EPS與EBITDA指引。
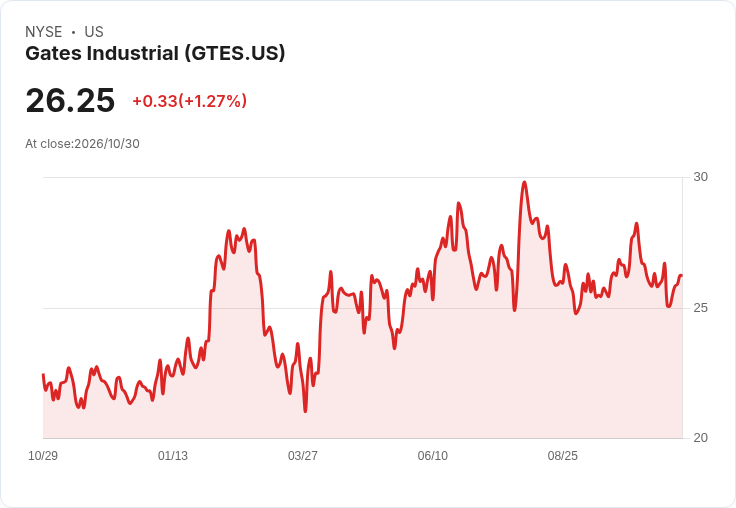
Gates Industrial(GTES)公佈2026財年第3季財報,呈現「營收微弱落後但獲利與展望改善」的混合訊號:公司報告Non?GAAP每股盈餘0.47美元,優於預期0.03美元;營收為9.036億美元,年增5.6%,但略低於市場預估約114萬美元;調整後EBITDA達2.154億美元,毛利率高達23.8%。

背景與資料重點:Gates為全球動力傳輸與流體動力零組件製造商,受益於工業資本支出與定價改善的產業復甦。公司同時調整並上修2026全年指引:核心銷售成長區間調整為3.2%–3.8%(先前2.5%–4.5%)、調整後EBITDA區間為8.09億–8.23億美元(較先前中位數增加約100萬美元)、調整後EPS調整為1.66–1.72美元(較先前上修,且中位數較市場共識1.68美元高出約0.03美元)。資本支出維持約1.2億美元,自由現金流轉換率仍預期在90%以上。
為何是「喜憂參半」?從正面看,獲利指標強健:EPS超出預期、EBITDA及毛利率均顯示營運槓桿正在發揮,管理階層因此有空間上修年度獲利指引。從負面看,營收僅小幅成長且略低於預期,顯示需求面仍未全面復甦至更高成長軌道,尤其在市場對產業景氣復甦速度存疑的情況下,銷售動能仍值得觀察。
分析與評論:公司能在營收表現平淡下維持高毛利率,可能反映價格管理、產品組合最佳化或成本控制奏效,亦顯示營業費用與效率改善。上修EPS與EBITDA雖幅度不大,但在需求不確定時傳遞出管理層對盈利能力與現金轉換率的信心。需注意風險包括宏觀成長放緩、原料與運輸成本波動,以及關鍵市場訂單能見度不足,這些因素可能侵蝕後續季度表現。
反駁替代觀點:部分評論認為「營收未達預期」即代表基本面疲弱,應看空股價。對此應指出,單季營收小幅落後並非全面證明需求崩解;若公司能持續以價格、組合與成本控制支撐利潤並轉化為高比率的自由現金流,短期營收波動對長期價值的影響會被有限化。投資人應同時觀察毛利率、EBITDA及現金流轉換的持續性,而非僅盯營收數字。
結論與展望(行動號召):Gates本次財報顯示公司獲利端具韌性且管理層調高2026獲利預期,但銷售動能仍需更多證據支援持續復甦。投資人與分析師應關注未來季度的訂單趨勢、區域與產品線表現、以及管理層在資本支出與自由現金流執行上的透明度;同時留意宏觀經濟與原物料價格變動對需求與毛利的潛在影響。若公司能把握價格與成本優勢並持續轉化為現金,則長期前景仍具支撐。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

行動醫療網路驚喜毛利彈升28%!MNDR營收微增、淨損收斂至319萬美元
抗癌、免疫雙引擎猛衝!AbbVie高調加碼股息 專家卻警告「專利懸崖倒數」
Humira下滑仍成隱憂!AbbVie Q3營收與非GAAP獲利雙超預期 股價卻走弱
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
5minutes ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
2hours ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
2hours ago
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
2hours ago
【00406A】10/30 操作日報|淨值大跌照樣買,重壓網通與AI硬體
2hours ago