




SQM第三季營收暴增80%卻雙雙失準!GAAP每股盈餘1.91美元遜色、投資人看法分裂



SQM Q3 GAAP EPS 1.91美元(低於預期0.10美元),營收21.1億美元年增80.3%但較預估少8000萬美元,市場多空各據一方。
智利化工與礦業巨頭 Sociedad Quimica y Minera de Chile(SQM)發布第三季財報,GAAP每股盈餘(EPS)為1.91美元,較市場預期低0.10美元;營收為21.1億美元,年增幅達80.3%,但較分析師預估仍少了約8000萬美元。這組數字在「高成長但未達預期」的矛盾訊號下,引發市場討論與分析師分歧。

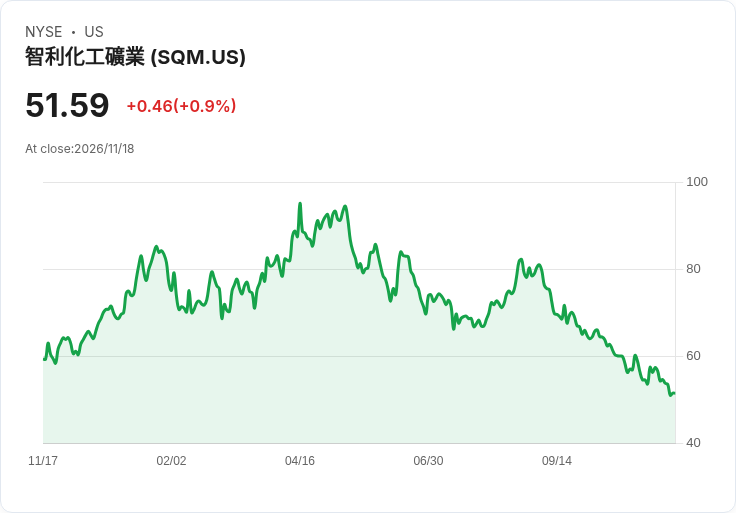
背景與現況: SQM為全球重要鋰供應商,同時涉足碘、鉀肥等化工及礦業業務。第三季營收年增八成,顯示商品價格或銷量在過去一年有明顯上升,推升公司營業規模。然而公司公佈的EPS和營收皆小幅不及市場預期,投資人與分析師因此重新評估公司短期獲利能力與成本結構。
事實與資料: - Q3 GAAP EPS:1.91美元(misses by 0.10美元)。 - Q3 營收:21.1億美元,年增80.3%,(misses by 8000萬美元)。 - 若以年增率倒推,去年同期營收約為11.7億美元。 同時,市場上對SQM的評價分歧明顯:有評論稱股價下跌約22%後,SQM以約7倍前瞻本益比具吸引力;另有聲音主張暫時觀望,不急於建倉。
深入分析: 短期壓力來源可能包括鋰電池需求疲弱導致的價格波動、產品組合改變或季節性成本波動——公司在財報中未立即對EPS落差給出完整分項說明,使分析師短期估值調整。另一方面,年增80%的營收數字不容忽視,反映出在商品價格上行或銷量提升下,營收規模已有實質擴張。
多方觀點與駁斥: - 看多觀點:支持者認為,長期電動車與儲能市場成長趨勢未變,當前回檔是建立部位的機會;若以7倍前瞻本益比計算,估值具吸引力。 - 看空觀點:批評者指出,短期電池需求仍疲弱,花旗(Citi)已下調鋰價預測,且全球經濟與中國新能源補貼政策變動可能抑制需求。 評論與駁斥:看多者有其長期需求邏輯,但不能忽略短期基本面與價格迴圈的衝擊;看空者強調需求風險,但忽視SQM產品組合的多元化(鋰以外的碘、肥料業務),可能在價格週期低迷時提供現金流緩衝。因此,單憑短季盈餘或單一機構預測難以下定論,應綜合產品線、成本結構與供應面變化判斷。
其他市場訊號: 在大型材料類股中,部分股票面臨較高空單壓力(如MP Materials),而SQM在同類股中的空單比例並未居高,顯示市場雖有分歧,但整體空頭押注對SQM並非最激烈的目標。
結論與展望(行動號召): SQM第三季呈現「營收大幅成長但獲利未達預期」的矛盾訊號,投資人應關注接下來幾個關鍵指標:公司對未來季度的營運指引、鋰與其他商品價格走勢、中國及全球電動車出貨趨勢、以及智利相關礦業政策或稅制變動。短線交易者需留意季報細節與指引更新;中長期投資者則應評估公司在產品多元化與成本控制上的韌性,並以風險管理為前提決定是否逢低分批進場或持觀望態度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Ardent Health盤後股價狂跌14.9% 大股東擴售800萬股每股14.50美元、公司同步擬回購150萬股
哈芬尼亞Q3每股盈餘勝預期但營收失準,TCE與EBITDA大幅成長、Q4訂艙已覆蓋74%
標題 : 日本10月貿易逆差遠低於預期,半導體出口創紀錄帶動股匯回穩
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
11 月選股清單:「低估成長股」出列!
中鼎(9933)受惠在建工程創歷史新高,股價同步創高
23minutes ago
輝達砸10億美元擴大台廠合作!財報利多為何帶不動台股?2檔概念股一次看
anhour ago
黃仁勳離開後首份財報!輝達營收年增 103%,股價為何還不能追?
anhour ago
治安與生技逆勢轉強,ASIC 設計低檔待反彈 | 2026.11.16 語音直播摘要
4hours ago
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
5hours ago