




「新雲」點燃AI基礎建設狂潮:CoreWeave暴衝、就業靠股市撐,經濟隱憂正悄悄累積



AI 基礎建設熱潮再升溫,新雲服務商 CoreWeave 交出爆發性財報、帶動全球股市情緒回暖,但經濟成長大量仰賴 AI 股財富效應與高槓桿投資,專家警告:若 AI 行情反轉,就業與金融穩定都可能遭到反噬。
以 AI 為核心的新一代雲端業者(neocloud)再度成為全球市場焦點。CoreWeave(CRWV)公布第三季財報後,寫下所謂的「突破性季度」,不僅營收大幅優於預期,更上調全年展望,直接扭轉先前市場對其財務穩健度的悲觀情緒,帶動整體 AI 基礎建設板塊在美股與歐股同步反彈。

CoreWeave 公布,截至 9 月 30 日止第三季營收跳增 168%,達 37 億美元,遠高於去年同期。公司並預期全年營收可達 130 億至 133 億美元,調整後營運利益介於 12.75 億至 13.75 億美元,明顯優於分析師原先預估。執行長 Michael Intrator 形容這是公司的「breakout quarter」,強調成長來自多元資金來源,包括以客戶合約為擔保的融資,及約 90 億美元的客戶預付款與訂金,等於先把未來數年的需求鎖進資產負債表。
在財報激勵下,CoreWeave 盤前股價一度飆漲逾一成,Nebius、IREN、Cipher Digital(CIFR)、Applied Digital(APLD)、Core Scientific(CORZ)等同類新雲股也全面跟漲。近期因 AI 泡沫疑慮而遭重挫的板塊,短線上出現「跌深反彈」與信心修復的味道。Societe Generale 策略師與部分機構投資人則認為,只要 AI 基礎建設投資持續,美股科技與相關供應鏈股價仍有上行空間。
然而,這波樂觀情緒背後,隱憂並未消失。CoreWeave 不久前其信用違約交換(CDS)利差一度擴大到逾 11%,已逼近市場一般認定的「壓力區」。投資人為躲避違約風險願意付出高昂保險成本,也反映其商業模式高度仰賴資本市場與負債槓桿。Zacks 首席股票策略師 John Blank 指出,公司雖然逐步擺脫無擔保債券融資,改以「有抵押」的方式穩定資金來源,短期壓力確有紓解,但 AI 基礎建設屬重資本產業,要一路撐到 2028 年調整後轉盈,仍必須面對利率走高與融資成本擠壓。
與此同時,AI 熱潮也深刻牽動整體經濟結構。Moody’s Analytics 首席經濟學家 Mark Zandi 的估算顯示,自 ChatGPT 在 2022 年 11 月問世以來,美國經濟新增約 410 萬個工作機會,其中約 78.6 萬個可歸因於 AI 帶來的淨就業成長(已扣除被 AI 取代的職缺)。但細看產業結構,最大的貢獻並非直接來自科技業招兵買馬,而是所謂的「財富效果」:AI 相關股票大漲,推升家庭資產,帶動消費支出,進而創造服務業與建設等間接就業。
Zandi 的模型顯示,與 AI 有關的總就業「毛增量」約 130 萬個職位,同期被 AI 取代或壓縮的工作約 53.5 萬個,淨增 78.6 萬個。受惠產業包括非住宅建設、電力與電機設備等,這與數據中心擴建、電網升級等 AI 基礎建設需求高度吻合;但在金融與會計、媒體、廣告設計、客服中心與科技服務等領域,則出現顯著工作流失,反映 AI 自動化已開始侵蝕部分白領職缺。
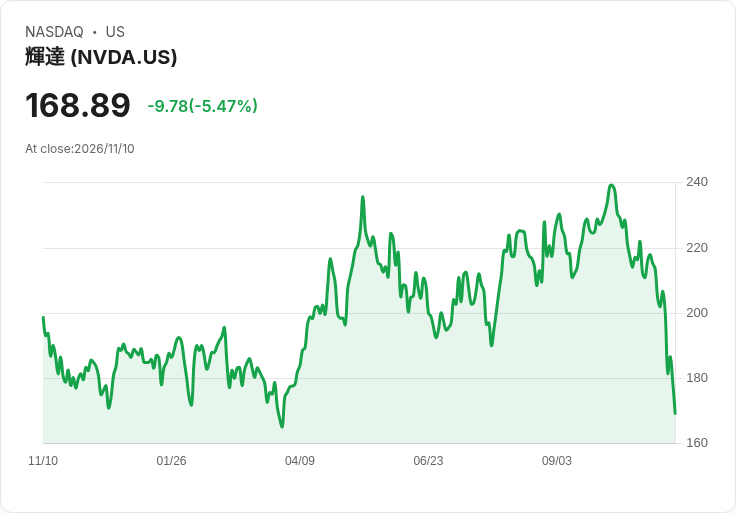
問題在於,這種依賴股市財富效應所撐起的就業,穩健度遠遜於實體投資驅動的職位成長。一旦 AI 題材退燒或遭到重大醜聞衝擊,例如近期 Nvidia(NVDA)股價曾因市場對其執行長 Jensen Huang 的爭議質疑而在短時間內蒸發近 4,800 億美元市值,若此類波動放大並引發整體 AI 板塊修正,家庭資產縮水勢必反映在消費緊縮,透過連鎖反應將部分「由股市撐起」的就業推回失業行列。
貨幣政策環境也在加劇這種脆弱性。美國最新通膨數據高於預期後,市場幾乎完全消化聯準會下月再度升息的可能,甚至不排除一次升息 2 碼。Societe Generale 策略師 Manish Kabra 形容當前為「K 型經濟」,信用卡違約率已升至金融海嘯以來新高,但房貸違約仍在低檔,代表高負債、低資產族群已在邊緣掙扎,而持有大量股票與房產的高資產階層則享受 AI 及資本市場紅利。聯準會卻只能用「同一個利率」對付分裂的經濟結構,政策彈性受限。
在資本市場端,AI 題材帶動的風險胃納仍然強勁。CoreWeave 宣示最早可望在 2028 年調整後轉盈,加上歐洲的 Siemens Energy 受惠電網與燃氣渦輪需求創新高、訂單與利潤率雙雙飆升,進一步鞏固「電力與算力」將成為未來十年基建主軸的共識。歐洲 STOXX 600 指數逼近歷史新高,德國 DAX 由 Siemens Energy 領漲,科技股整體上揚,反映投資人仍願為 AI 基礎建設押注。
不過,這並不表示市場已走出 AI 泡沫疑慮。歐洲多資產投資長 Thomas Romig 就坦言,接下來兩到三個月,投資人會更加聚焦企業管理層對 AI 投資報酬與現金流的具體說明,因為「並不是所有 AI 公司都能賺錢」。另有分析指出,當今 AI 投資某種程度複製了過去網路泡沫與頁岩油繁榮的路徑:前期靠便宜資金支撐大規模擴建,一旦利率維持高檔、需求不如預期或技術路線出現變化,資本開支就可能從動能變成包袱。
在政策、資本與就業三股力量交織之下,AI 基礎建設正成為新一輪景氣循環的關鍵變數。若 AI 相關投資持續轉化為穩定現金流與實體產能,將有助緩衝財富效應回落的衝擊,也能為被 AI 取代的勞工創造新的工作機會。但若 AI 行情在營收尚未完全兌現前提前破滅,靠股市支撐的就業與高槓桿的新雲企業,都可能成為下一波經濟波動的核心風險。未來幾季財報與利率決策,將是判斷這場 AI 狂飆究竟走向「新工業革命」,還是重演「高科技泡沫」的關鍵試金石。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Valens Q3 營收暴衝26%、擊退預期現金74.7M,但全年仍預計虧損逾一千萬
驚爆人脈交易鏈:Vitol交易員疑靠與JD·Vance私交拿下委國油品銷售特許權
博伊德集團Q3營收強勁但獲利崩落:每股盈餘不及預期、淨利年減99%
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
11/11 主動式ETF共識|南亞6家爆買,台燿大漲卻遭出脫
19minutes ago
【00403A】11/11 操作日報|大舉佈局富世達與南亞
anhour ago
【00418A】11/11 操作日報|單挑台達電!經理人今日唯一加碼
anhour ago
【00981A】11/11 操作日報|加碼台積電與AI伺服器零組件
anhour ago
11/11台股交易回顧|友訊(2332)跌勢驚人
anhour ago