




POSCO控股Q3驚豔業績:每股盈餘3,047韓元、營收逼近19.14兆,轉型與海外擴張擺上檯面



Q3營收年增10.9%、EPS 3,047韓元,低碳鋼廠與美國天然氣資產添動能。
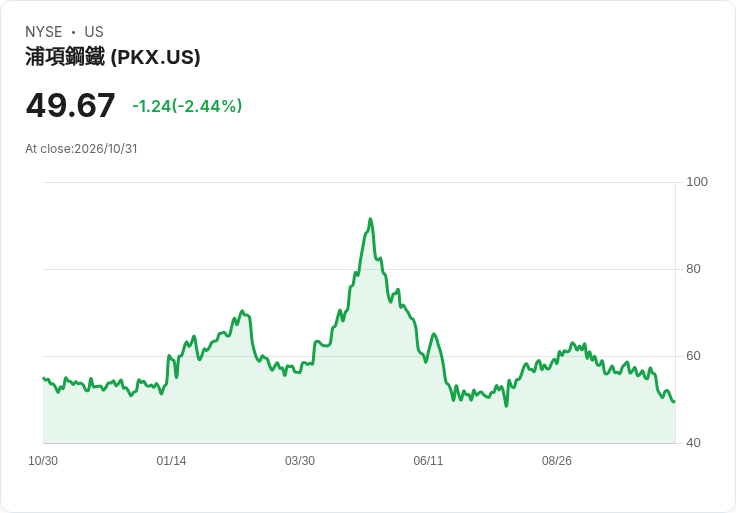
POSCO控股(POSCO Holdings)最新財報顯示,2023年第3季以GAAP計算,每股盈餘(EPS)為3,047韓元,營收達19,141億韓元(約19.14兆韓元),年增10.9%,表現超出市場對於傳統鋼鐵業者的保守預期,並引發市場對公司轉型程序的關注。

開頭引人興趣:在全球鋼鐵需求波動與能源轉型並行的背景下,POSCO控股交出雙位數營收成長,並在獲利端維持正向表現,凸顯其不再僅是「傳統鋼廠」的單一身分。
背景說明:POSCO控股近年透過企業重整與策略投資,從單純鋼鐵製造逐步擴充套件為資源與能源組合型控股公司。近期重大進展包括澳洲政府核准一座約30億美元(約3B USD)的低碳鐵廠投資案,以及其國際子公司在美國佈局天然氣資產——Chord Energy將馬塞勒斯(Marcellus)天然氣資產以約5.5億美元售予POSCO International。上述個案顯示,公司正同步推進「減碳製鋼」與能源佈局,藉以降低鋼鐵業週期風險並創造新收益來源。
事實與資料:本季主要資料如下——GAAP EPS 3,047韓元,營收19,141億韓元,營收年增10.9%。同時公司已獲外國監管機構對關鍵低碳項目的批准,並完成或洽談多項策略性資產交易,具體數字與交易金額進一步強化其資本部署的方向感。
深入分析與評論:營收與EPS同時上揚,反映需求端尚具韌性與公司在高附加值產品或非鋼業務上的漸進成效。低碳鋼廠若能如期落地,長期可提升產品溢價能力並減少碳成本風險;而天然氣資產則提供現金流多元化,對沖鋼鐵價格波動的短期衝擊。資本支出與整合風險依然存在,但公司已展現從資源供應到下游製造的策略協同思路。
替代觀點與駁斥:部分市場聲音認為POSCO仍被市場以「瀕臨困境的鋼廠」估值看待,且鋼鐵景氣本質上仍高度迴圈,任何轉型需長期投入與時間驗證。對此觀點的回應是:雖然鋼鐵循環風險無法完全消除,但POSCO的業務重整、海外低碳專案獲批與天然氣資產併購等具體行動,已開始改變其收益結構與風險配置,若未來幾季能持續轉化為營收與現金流,估值重新評價具備合理基礎。
總結與展望/行動號召:POSCO控股正處於從傳統鋼鐵廠向資源與低碳製造控股公司的轉型關鍵期。投資人與業內觀察者應關注下一季的營業利潤率、低碳廠與天然氣資產整合進度、以及資本支出與債務結構變化。對公司來說,短期要證明的是投資的執行力與現金流回收;長期則是能否將「綠色鋼鐵」與能源佈局轉換為穩定的價值溢價。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

BNY Mellon 多元收益ETF宣佈每股月配0.1248美元,年化殖利率6.05%吸睛發放
高息伴險升!BHYB 宣佈月配息0.294美元、預期殖利率6.7%,CCC利差衝4年高點警戒投資人
阿波羅成立「歐洲信貸公司」啟動逾100億歐元貸款能量,要當歐洲長期融資新主力
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
維諦技術(Vertiv/VRT)AI電力與散熱需求,能否延續獲利成長?
6minutes ago
聯發科(2454)AI ASIC開始放量,資料中心接棒成長
12minutes ago
【00406A】11/02 操作日報|經理人大舉建倉5檔金控!
43minutes ago
1101【AI大數據超級Excel表】VIP 專屬
anhour ago
【最新消息】玻纖布盤中點火+南亞擴產題材發酵,「8檔PCB上游材料概念股」走強!
2hours ago