




Octave衝刺2028年80M調整後EBITDA目標;Q3靠保險通路成長與AI效益,2026保險通路EBITDA有望超45M



Q3調整後EBITDA回正、保險通路營收成長35%,管理層看好AI、整合節省與PWIC出售助力達成2028年80M目標。
Octave Specialty Group(OSG)在2026年第三季財報會上揭示,憑藉保險通路(Insurance Distribution)強勁的有機成長、產品擴張與技術匯入,公司在本季已經看到盈利結構的改善,並重申對2028年達成合併調整後EBITDA 8,000萬美元的信心。

新聞重點與資料 - 營運表現:第三季保險通路總營收年增35%至5,800萬美元,其中有機成長23%,並受2025年10月併購ArmadaCare之挹注。整體公司調整後歸屬股東EBITDA為330萬美元,去年同期為負290萬美元。 - 損益與成本:本季歸屬股東淨損1,380萬美元(每股虧損0.31美元);企業費用由去年同期的2,700萬美元降至1,000萬美元,調整後企業費用為730萬美元。該季投資設立新的MGAs(de novo)約使EBITDA減少120萬美元。 - Everspan表現:Everspan第三季保費總寫入(GPW)為9,900萬美元,年增2%;綜合損益率改善至100.6%,顯著優於去年同期112.9%。 - 資本與資產處分:截至9月30日,淨槓桿比率已降至低於3倍。公司宣佈Everspan同意出售旗下Providence Washington Insurance Company(PWIC),預計明年初完成,估計可認列近400萬美元淨利並提高約1,100萬美元有形資產淨值。
背景與驅動因素 Octave將成長動能歸因於三大項:保險通路業務的有機擴張與小型併購(如ArmadaCare)、全公司MGAs推行完成的AI匯入以加速承保流程,以及企業整合帶來的費用下降與利息支出減少。管理層指出,AI驅動的承保前檢核(intake)已在美國MGAs大規模完成,提升送件審核速度與承保效率。
分析與評論 公司強調2026年仍可能成為首個出現「調整後每股淨利為正」的年度,並表示保險通路部門今年將超越原先設定的4,500萬美元調整後EBITDA指引。支援此看法的證據包括年初至今(YTD)有機成長逾35%、企業費用大幅下降以及槓桿比回落。出售PWIC則被管理層視為簡化架構、提高資本效率的重要步驟。
風險、質疑與回應 分析師對指引持中性偏保守態度,關注點包括:「服務與其他費用」的季節性、ArmadaCare如何影響有機成長計算,以及Everspan保費總寫入是否會略低於4.1億美元的年度目標。管理層正面回應:ArmadaCare具季節性、將在2027年第一季對有機成長有利;費用季節性主要來源於管理代理(Statera);且若新業務展開時間點與組合影響全年GPW,整體指引仍不更新但有信心達成或超越主要關鍵指標。
展望與行動項 展望短期,投資人應關注第四季的有機成長是否維持雙位數、ArmadaCare在2027年首季的貢獻、Everspan的保費走勢與綜合損益率是否持續改善,以及PWIC出售完成與由此產生的帳面利得與資本結構變化。中期來看,若保險通路持續高成長、AI與整合節省能穩定釋放效益,Octave實現2028年8,000萬美元調整後EBITDA的路徑具一定可行性;但市場整體費率持續下滑、能源類業務暴露以及新方案展開速度不確定,仍為主要變數。投資人與分析師應密切追蹤後續季度的數據驗證管理層的成長與成本假設。
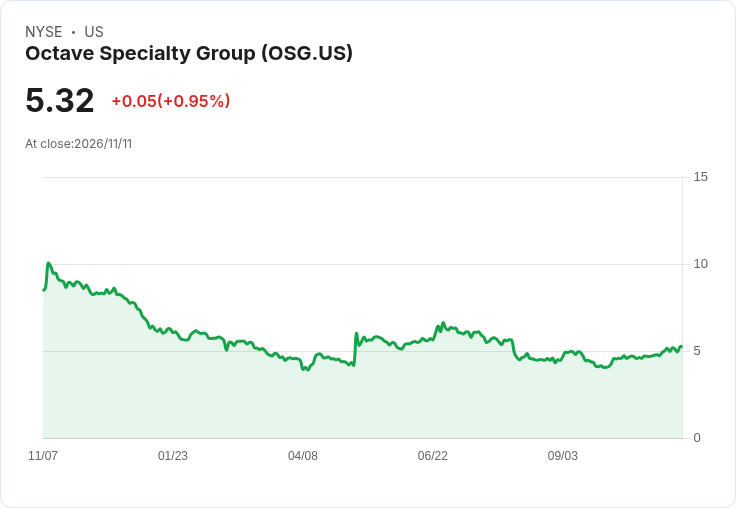
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

INR逆勢擴產又壓本!2026鎖定355–375 MMcfe/d、資本支出降至4.5–4.75億美元
標題 : James River Q3遭1.82億美元商譽減損、逾1,500萬習慣性業務非續保,AI承保工位3部門上線現「綠芽
【03:14 即時新聞】Navan (NAVN) 盤中重挫逾5%/技術指標轉弱、短線動能明顯降溫
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
3
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
2026.11.10 期指實戰錄 - VVIP 限定
6hours ago
11/10 主動式ETF共識|105筆狂買,8家追進大漲南亞
8hours ago
11/10 強棒旺旺來交易回顧|致茂(2360)表現弱勢
8hours ago
【00403A】11/10 操作日報|狂飆4.48%,經理人重押健鼎
8hours ago
【00981A】11/10 操作日報|單日狂飆5%,經理人重手加碼網通與AI!
8hours ago