




從肝癌精準給藥到癲癇新藥突圍:小型生技股掀「高風險高槓桿」醫療創新浪潮


多檔美股生技與醫療科技小型股加速臨床與財務重整,從肝癌精準放療、CAR-T與自體免疫治療,到癲癇與心腎代謝新藥齊頭並進;儘管資金壓力與研發風險極高,但也為願意承擔波動的投資人提供高槓桿成長想像。
在高利率與資金偏好大型權值股的環境下,美股生技小型股依舊殺出一條血路。多家市值不高、卻在關鍵臨床技術上急起直追的公司,正以「高風險、高不確定、但也高槓桿」的姿態,試圖改寫癌症、癲癇及心腎疾病的治療版圖。

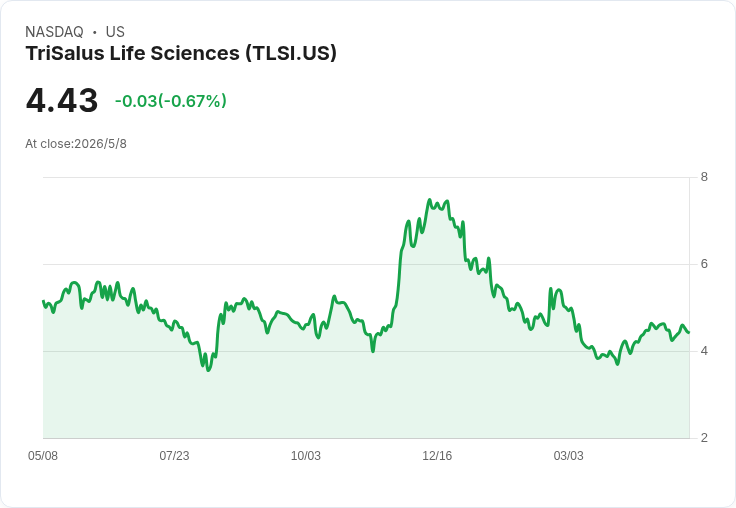
首先在腫瘤治療領域,美國公司 TriSalus Life Sciences Inc. (NASDAQ:TLSI) 押注於一個長期被視為瓶頸的難題:如何把藥真正打進實體腫瘤核心。該公司 5 月初啟動 PREDICTT 臨床試驗,在德州名校醫療體系 The University of Texas MD Anderson Cancer Center 進行,納入約 20 名無法手術切除的原發或轉移性肝腫瘤病人,評估其 Pressure-Enabled Drug Delivery/PEDD 壓力強化給藥技術。
試驗中使用的 TriNav Infusion System,可在進行 Y90 放射栓塞時,以壓力輔助方式將帶有放射標記的微球更集中送往腫瘤區域,再透過 CT 與 SPECT/CT 影像,量化腫瘤組織與正常肝臟的增強比,並比對實際微球分布及療效。若結果證實能提高腫瘤劑量、減少健康肝組織曝露,這種「壓力導向」給藥模式,有機會改寫肝癌局部治療的標準流程。
從產業角度看,肝與胰臟等實體腫瘤一直受限於血流動力學與腫瘤間質壓力,傳統動脈灌注與栓塞療法在精準度與安全邊界上難以兩全。TriSalus 的策略,是先用小規模、由研究者主導的試驗,建立影像與臨床結果之間的證據鏈條,一旦成效明確,不僅有望擴展至其他肝臟腫瘤適應症,也可搭配免疫療法和化學藥物,形成平台型解決方案。
同樣聚焦於免疫與細胞治療的還有 Autolus Therapeutics (NASDAQ:AUTL)。這家跨足癌症與自體免疫疾病的 T 細胞療法公司,4 月底宣布啟動策略重整,計劃裁員約 13%,預估自 2027 年起每年可節省 1,500 萬美元成本。表面上看來是「縮編」,實際上公司同時規劃在 2026 年將商業與臨床產品產能「加倍」,顯示其對未來需求抱持相當信心。
Autolus 針對急性淋巴性白血病(Acute Lymphoblastic Leukemia, ALL) 的旗艦產品 AUCATZYL,維持 2026 年財測指引,預期淨產品營收可達 1.2 億至 1.35 億美元,幾乎較前一年度翻倍,並預估今年就能轉為正毛利。公司旗下兒童白血病、狼瘡腎炎及多發性硬化等多項關鍵試驗仍按既定時間表推進,手上現金可支撐營運至 2027 年第四季。在全球細胞治療競爭者眾、多數企業仍處燒錢期的情況下,Autolus 把營運效率與獲利時間點拉到檯面,等於向市場釋出「我們不是純研發題材」的訊號。
若從神經科學與癲癇市場切入,Ovid Therapeutics Inc. (NASDAQ:OVID) 則以小型公司之姿,在兩條關鍵研發管線上取得突破。4 月初,分析機構 H.C. Wainwright 將 Ovid 目標價自 2 美元一口氣上調至 4 美元,並給予「買進」評等,理由之一是其口服 KCC2 活化劑 OV4071 即將進入臨床,觸發權證行使帶來資金挹注,且 KCC2 相關候選藥還有多項潛在適應症正待開發。
更關鍵的是,Ovid 3 月公布下一代 GABA-aminotransferase 抑制劑 OV329 在 7 毫克劑量試驗中展現良好安全性與耐受性,沒有出現與治療相關的嚴重不良事件或眼科副作用,強化其成為同類最佳(best-in-category)療法的想像。公司在獲得 6,000 萬美元私募資金後,迅速擴大 OV329 計畫,將臨床試驗擴及結節性硬化症癲癇與嬰兒痙攣等難治型癲癇,並預計在 2026 年第二季啟動局灶性癲癇 Phase 2 試驗,同時也取得澳洲監管單位核准,啟動 OV4071 的第一期試驗。
在心腎代謝與神經疼痛領域,Lexicon Pharmaceuticals Inc. (NASDAQ:LXRX) 則交出一份「從虧損深坑爬出來」的財報樣本。公司 5 月宣布 2026 年第一季營收達 2,110 萬美元,較前一年同期的 130 萬美元暴增,主因是與 Novo Nordisk (諾和諾德) 合作之 LX9851 在肥胖適應症的里程碑金貢獻 2,000 萬美元。淨損也從去年同期的 2,530 萬美元大幅收斂至 100 萬美元,反映研發與行銷費用明顯下降。
Lexicon 手中現金與投資部位約 1.997 億美元,並取得 Hercules Capital 提供的 1 億美元新貸款額度,財務彈性大幅提升。臨床進度方面,公司預期心肌肥厚相關的 Phase 3 SONATA-HCM 研究將在 2026 年中完成收案,並計畫於今年中重新向美國 FDA 提交 1 型糖尿病藥物 ZYNQUISTA 的新藥申請(NDA),力拚今年稍晚取得核准。此外,合作夥伴 Novo Nordisk 已啟動 LX9851 在肥胖症的第一期臨床,為 Lexicon 帶來 1,000 萬美元里程碑金,後續還有進一步里程碑潛在收益。
更值得注意的是,Lexicon 在糖尿病周邊神經病變疼痛領域也加快布局,計畫推進 pilavapadin (LX9211) 進入第三期試驗,且已獲得美國 FDA 對其關鍵性試驗設計不提出異議。這代表公司有機會在心腎代謝與神經疼痛兩大慢性病市場同時卡位,從「開發公司」轉向「多產品商業化公司」的轉型速度,可能較外界預期來得快。
從整體來看,這一批小型生技公司共同特徵鮮明:一是鎖定傳統治療瓶頸極高的領域,如實體腫瘤灌注、CAR-T 自體免疫應用、難治癲癇以及心腎代謝合併症,臨床風險雖大,但成功後的定價與市場空間也相對可觀;二是積極運用合作金與私募資金延長現金跑道,像 Lexicon 倚重與 Novo Nordisk 的里程碑金、Ovid 透過私募強化資本,都是在艱難募資環境中維持研發動能的典型策略。
然而,風險面也不容忽視。多數標的仍處於臨床中後期,任何一項關鍵試驗若出現安全或有效性挫折,股價與融資能力都可能遭遇重擊;即便成功上市,如何在競爭激烈的藥價談判與給付審查中取得合理回報,也是另一道關卡。以 Autolus 為例,雖然預期 2026 年營收可望倍增,但其裁員計畫也反映出管理層對成本控管和市場不確定的現實評估。
對投資人而言,這些公司並非「穩健配置」標的,而是標準的高波動成長股,適合以小部位、長期視角參與,並密切追蹤臨床與財務里程碑的進度。可以確定的是,無論最終誰能笑到最後,從 TriSalus 的壓力導向給藥技術,到 Ovid 與 Lexicon 在神經與代謝疾病上的創新,小型生技股正扮演大型藥廠之外,推動醫療創新的前線實驗室,而這場風險與回報俱高的賽局,才正要進入關鍵加速期。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【13:24 即時新聞】精成科(6191)盤中小漲,法說與營收成為關注焦點
【13:24 即時新聞】德宏(5475)小漲,玻纖布高成長族群續受關注
【13:21 即時新聞】彩晶(6116)盤中小漲,量能承接成盤中焦點
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
季線壓力仍在,綠能重電生技低階族群可留意 | 2026.11.05 語音直播摘要
2hours ago
【直播重點】11/5語音直播:台股跌深反彈將至?三個訊號判斷下一步!
3hours ago
動能app盤前速覽_20261106
5hours ago
老簡帶你 11/05 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
5hours ago
科技股震盪,00998A 卻逆勢突圍!用全球金融股走出第三條路
6hours ago