




Blade Q3 營收估暴增47%、EPS仍接近零 11/3盤前財報成多空分水嶺


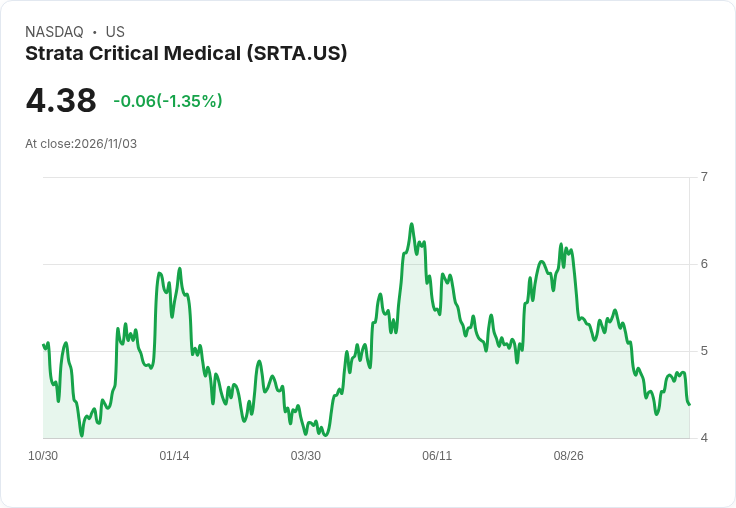
Blade (SRTA) 11/3 盤前公佈Q3財報,市場預估營收72.67M(+47.4%)、EPS -$0.01。
Blade Air Mobility (代號 SRTA) 將於美東時間 11 月 3 日(週二)盤前公佈 2026 財年第 3 季業績,投資人和分析師正密切關注公司能否把強勁的營收成長轉化為穩定獲利。根據市場共識,本季每股盈餘(EPS)估為 -0.01 美元,營收估為 72.67 百萬美元,年增率達 47.4%。

背景與現況: Blade 以城市間與短程空中運輸服務為主,其營收結構受乘客需求、路線擴張與票價策略影響。此次市場對營收的樂觀估計反映出市場對交通需求回溫及公司營運拓展的期待;不過每股仍為微幅虧損,顯示獲利改善仍未完全落地。
關鍵資料與觀察重點: - 市場共識:EPS -$0.01;營收 $72.67M(+47.4% Y/Y)。 - 投資人應關注公司對未來季的指引、調整後 EBITDA、營業毛利率及現金流與資金排程情況。 - 影響當季表現的關鍵變數包括載客率(load factor)、票價走勢、燃料與維修成本、勞動成本,以及新路線或夥伴關係帶來的邊際效益。
深入分析與評論: 營收大幅成長若能持續,代表需求面支撐與網路擴張發揮效果,但公司要從高成長階段轉向穩定獲利,仍須達到幾項條件:提高飛行與運營效率、擴大高毛利業務(例如會員服務或企業客戶)、以及控制可變與固定成本。短期內,即便營收成長顯著,若營業成本同步上升,淨利仍可能維持虧損或僅有微幅改善。
替代觀點與駁斥: - 悲觀觀點:批評者指出市場規模(TAM)與商業模式的可擴展性存在限制,且航空相關的資本與營運成本高昂,可能抑制長期獲利能力。 - 反駁:雖然行業資本密集、成本敏感,但若 Blade 能透過路線與客層最佳化、提高單位經濟(如每航班收益)及延伸高附加價值服務,短期內仍有實質改善空間;此外,財報中對未來幾季的指引與資金狀況,將是檢驗論點的關鍵。
結論與展望(行動號召): 投資人與市場應在 11/3 財報發布時重點檢視營收結構變動、毛利與調整後盈利指標、經營現金流及管理層對未來成長與資本需求的說明。若公司能在本季示範出獲利改進的可行路徑,則成長故事將獲市場肯定;反之,若營收未達預期或成本控制不佳,股價與市場情緒可能快速調整。建議關注即時財報資料與管理層電話會議內容,作為調整投資判斷的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

無人車大戰拉斯維加斯:Tesla「Cybercab」硬剛 Uber 機器車隊,勞工與監管風暴一觸即發
自動配重系統失靈 Delta進出亞特蘭大航班大面積延誤
AI數據中心點火!技術狂潮背後,勞動力與綠能基建正上演兩大危機
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
【10:52 即時新聞】南電(8046)股價大漲至1030元、上漲8.08%,ABF高階載板需求題材發酵+多頭格局下主力與三大法人買盤支撐
2026.11.22 選股一點通手把手帶你盤後做功課
4hours ago
2026/11/16~11/20 大盤週報
4hours ago
1122【AI大數據超級Excel表】VIP 專屬
5hours ago
🔥台股週崩7,642點!趨勢股剩1檔 融資維持率破120%
7hours ago
輝達財測上修75%,股價卻持續崩跌!現在真的便宜了嗎?
7hours ago