




AI與利基服務逆風翻盤?從EverCommerce到AirSculpt,拆解「高毛利成長股」新生存學


在就業市場放緩、廣告與消費環境疲弱下,多家中型美股企業靠AI、專業服務與成本重塑,撐出高毛利與現金流。EverCommerce、ICF、1stDibs、Scripps與AirSculpt展現同樣路徑:犧牲短期成長,換長期獲利韌性。
在科技巨頭與AI題材壟斷投資人目光的同時,一批「體質不算完美、增速不算驚人」的中型美股公司,正悄悄用同一套生存戰略應對環境逆風:鎖住高毛利、壓低槓桿、聚焦細分市場,再把資源砸進AI與效率工具,容忍短期成長放緩,換取長期現金流與獲利穩定。從B2B軟體平台EverCommerce (NASDAQ: EVCM)、顧問商ICF International (NASDAQ: ICFI)、高單價電商1stDibs (NASDAQ: DIBS)、媒體集團The E.W. Scripps Company (NASDAQ: SSP),到醫美連鎖AirSculpt Technologies (NASDAQ: AIRS),最新財報與電話會議內容,清楚勾勒出這股「高毛利成長股」的新生存學。

先看宏觀背景。美國4月非農就業增加11.5萬人,表面上仍是成長,但就業服務商Challenger, Gray & Christmas統計,雇主當月宣布裁員8.3萬人,為金融海嘯後第三高。科技業持續大規模裁員,部分與企業加碼AI投資有關;同時,除醫療照護外,多數產業就業呈現萎縮,聯邦政府就業自2024年高點回落34.8萬人。Indeed經濟學家指出,許多失業者找工作時間拉長,不少人乾脆退出勞動市場。這樣的環境下,能拉高議價力、維持穩定需求、又掌握技術槓桿的商業模式,自然更具吸引力。
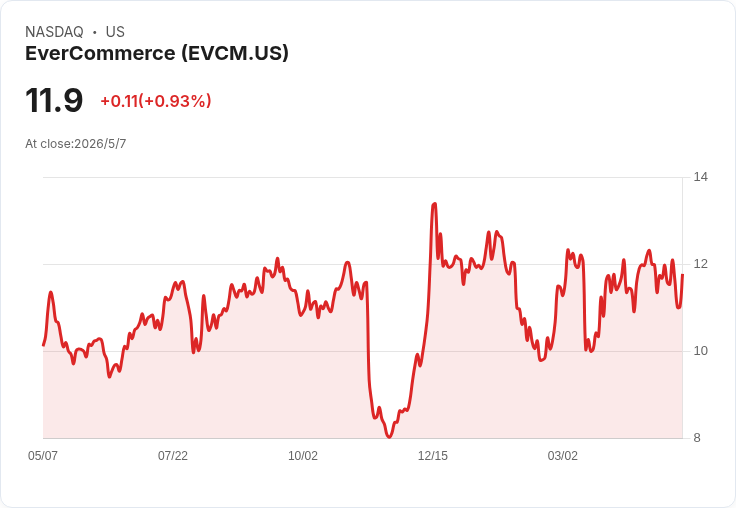
EverCommerce就是典型案例。公司Q1 2026營收1.475億美元、年增3.6%,毛利率高達77.8%,調整後EBITDA為4,070萬美元、利潤率27.6%,並維持2026年全年營收6.12億到6.32億美元、調整後EBITDA 1.83億到1.91億美元的原先展望。一方面,公司刻意提高投資強度,調整後營業費用占比從46.5%升到50.3%,明言是「針對性成長投資」,包括AI整合與ZyraTalk併購後成本;另一方面,又在同一季回購1,300萬股、花費1,390萬美元,淨槓桿約2.2倍,手上現金1.29億美元,顯示資本結構仍然保守。
EverCommerce的關鍵在於,它不是靠粗放擴張,而是靠「多產品、高綁定」拉高每戶貢獻。管理層指出,使用超過一項方案的客戶數已達約13.1萬戶,較上一季增加約1萬戶;雖然淨收入留存率從96%微降到95%,受舊有支付業務下滑拖累,但在核心解決方案與支付賦能方面的領先指標仍健康。更重要的是,公司的AI應用已從概念走到實際效率:EverHealth旗下的AI Scribe讓原本需要數小時的臨床紀錄縮短為10分鐘,醫療提供者每天可節省逾1小時工時。管理層明言,下半年要從「投資AI」轉為「變現AI」,搭配漲價與產品組合優化,期待帶動毛利更高的增量營收。
與EverCommerce類似,ICF International也試圖用技術與專業服務,在政府預算不確定與AI衝擊疑慮中打出差異。ICF Q1 2026營收4.375億美元、年減10.3%,但聯邦政府客戶收入季增8.6%至1.823億美元,顯示先前受預算與停擺影響的業務正逐季回溫。公司維持全年營收18.9億到19.6億美元、非GAAP EPS 6.95到7.25美元的指引不變,毛利率則微升至38.1%,調整後EBITDA利潤率11.2%。
在市場最擔心的「AI會不會吃掉政府IT顧問生意」上,ICF的說法是:AI反而擴大了市場,因為聯邦客戶需要的是「AI治理與編排」方案,而非單一工具。管理層強調,公司正協助客戶在數據中心能源需求、AI導入與風險控管間取得平衡,並把ERP與AI現代化投資當成提升內部效率的工具,而非純成本。ICF同時表態要在2026年採取更積極的併購策略,優先鎖定商業能源領域,目標是在3.5到3.75倍槓桿區間內找尋「快速增厚EPS」的標的。這種「穩定基本盤 + 謹慎放大槓桿」的模式,本質上跟EverCommerce等軟體公司用回購與低槓桿守住股東報酬的邏輯相似。
消費端的壓力則在1stDibs身上表露無遺。公司主打高單價古董與設計品市場,Q1 2026平台GMV 8,970萬美元、年減5%,營收2,240萬美元、年減1%,主因是2025年Q4起將效能行銷砍半,加上美國房市仍在30年低檔徘徊,拖累家居相關消費。即便如此,1stDibs仍交出約74%毛利率、60萬美元調整後EBITDA與80萬美元自由現金流,連續兩季轉正,並在行銷大砍後靠轉換率連續10季提升、平均訂單金額約2,750美元撐住營收。
1stDibs的選擇是犧牲短期GMV成長,換取結構性較高的獲利率,同時把省下來的錢押在產品與工程。整體營運費用年減11%,但技術開發支出反而年增10%,AI輔助開發已占新程式碼逾50%,較前一季約30%大幅跳升。公司2026年產品路線圖鎖定「搜尋發現、價格、運送、服務」四大摩擦點,Q2將推出視覺搜尋,Q3上線自然語言搜尋,並持續提升價差監測與物流追蹤功能。管理層強調,預期在不依賴房市回暖的前提下,靠這些產品優化搭配行銷基期效應,於Q4回到GMV年增長。這種「量縮、質升、先保毛利與現金」的做法,與EverCommerce、ICF在B2B側的策略,形成有趣呼應。
在廣告景氣與測量環境劇變下,媒體公司則更迫切需要找出新的盈利引擎。The E.W. Scripps Company Q1 2026雖然整體EPS仍虧0.20美元,但Local Media部門表現亮眼,營收3.31億美元、年增5.8%,核心廣告成長7%,主要受惠於獨特的現場體育策略與NHL、奧運帶來的收視。Scripps同時在3月推出免費串流頻道「Scripps Sports Network」,讓部分體育內容在CTV上同步播出,帶動連網電視廣告收入在第一季成長26%。
Scripps正在推動一個橫跨成本與收入的轉型計畫,目標是將企業EBITDA提升1.25億到1.5億美元,退出時年化貢獻約7,500萬美元。公司指出,目前淨槓桿已降至3.9倍,部分來自出售兩座電視台與Court TV換得1.23億美元資金,也來自信貸協議對轉型效益的追溯認列。不過,Networks部門Q1營收1.74億美元、年減9.5%,Q2預估還要再掉約10%,主因直效型廣告受總體經濟拖累,以及Nielsen測量方法更改導致可售出的「收視印象」減少。管理層對Nielsen新方法措辭強烈,直指數據「令人挫折且不準確」,但短期內仍只能在這樣的外部框架下調整價格與庫存配置。
如果說EverCommerce、ICF、1stDibs與Scripps都在用「技術+成本重塑」守住既有盤面,那麼AirSculpt Technologies則是用類似邏輯重啟成長引擎。這家專做脂雕與體雕醫美的連鎖品牌,在利率高、消費者對「高單價非必需品」明顯縮手的環境下,Q1 2026營收3,940萬美元與去年持平,但同店銷售在扣除倫敦據點後終於成長1%,創兩年多來首度正成長,毛利率約60%,調整後EBITDA達330萬美元、利潤率8.4%。
AirSculpt去年起調整銷售流程與行銷策略,Q1每案客戶取得成本約3,400美元,雖較去年略升,但公司認為是「刻意提高行銷投資」的結果,並已看到轉換率改善。更具想像空間的是,他們瞄準GLP-1減重藥帶來的鬆弛皮膚與體態需求,推出皮膚切除等新服務,單季就完成超過150例相關手術。管理層估算,若在現有中心全面推展,長期營收潛力可超過1億美元。不過這些新療程目前仍在試點階段,短期貢獻不大,公司2026年指引的1.51億到1.57億美元營收與1,500萬到1,700萬美元調整後EBITDA,都尚未假設有新據點(de novo)開幕,顯示策略重心仍在把單店效益拉到極致,同時用營運現金流還債、規劃重貸。
綜合來看,這幾家公司所在領域各異:有B2B SaaS、顧問服務、跨境電商、傳媒與醫美,但策略脈絡高度一致:第一,堅守高毛利與訂閱/服務型收入,讓營運在景氣波動中仍能產出穩定現金;第二,在需求不振時縮減傳統獲客支出或保守擴張,優先把資金投向AI、數據、搜尋與工作流程自動化等「效率槓桿」;第三,維持可控的槓桿與資本配置紀律,透過債務管理、回購或股息維繫股東報酬;第四,清楚面對結構性風險,例如EverCommerce與ICF坦承舊支付與固定價專案的時間風險,Scripps直指測量體系缺陷,AirSculpt與1stDibs則一再提醒消費環境與房市壓力。
在AI與自動化加速滲透、就業市場分化加劇的當下,這類「長期主義的高毛利成長股」是否值得投資人加大配置,仍見仁見智。一方面,它們的成長曲線往往不再陡峭,短期股價表現可能不如純粹的高速成長股;另一方面,它們透過技術與資本紀律打造的護城河與現金流韌性,或許更符合當前景氣循環尾聲、資金成本偏高的環境。對投資人而言,真正的考題不只是「AI能帶來多少新營收」,而是「哪些公司能在需求不旺時,仍靠AI與精準投資,把每一分營收變成更厚實的現金流」。這或許會是未來幾年,挑選中型成長股時最關鍵的分水嶺。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【01:42 即時新聞】Constellation Energy(CEG) 勁揚5% 收復季線上方 MACD續強帶動買盤
【01:42 即時新聞】Talen Energy(TLN) 飆漲5% 短線KD高檔搭配MACD強勢多頭
【01:09 即時新聞】Bending Spoons S.p.A. (BSP) 跌逾5%/KD高檔鈍化後拉回、短線漲多修正
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
2026.10.21 期指實戰錄 - VVIP 限定
4hours ago
【三桶金看債市】債券殖利率到5%,該不該配置?匯率該怎麼看?
5hours ago
10/21 主動式ETF共識|緯創暴增25%,8家搶進南亞
6hours ago
【00403A】10/21 操作日報|新建倉凱基金,加碼電子高價股
6hours ago
【00981A】10/21 操作日報|趁回檔大舉加碼AI與半導體
6hours ago
收藏內容 讓好文不錯過

