


從紙漿到雲端電視廣告:企業如何在地緣政治與AI浪潮中硬拗獲利?


全球企業同時面對戰爭、關稅、利率與科技轉型壓力:從傳統紙業、電信光纖到AI廣告與生醫酵素,各家公司一邊瘦身控本、一邊砸錢押注新成長引擎,財報數字短空長多,投資人卻得先撐過波動期。
在高利率、地緣政治與科技加速轉型的多重壓力下,企業獲利結構正被迫重寫。從紙業老牌廠到雲端廣告平台、電信光纖與精準醫療酵素,各家公司在最新一季財報與法說會中,呈現出高度相似的生存策略:短期忍受獲利壓縮,換取資產體質與新商業模式的長線升級。
首先,在資本密集型產業中,資產與負債表的「重構」成為核心戰略。醫療不動產業者 CareTrust REIT (CTRE) 一季內完成約 2.45 億美元投資,並在四月後迅速再關閉約 8.65 億美元交易,靠著穩定收租,交出 100% 房租與利息收取率,並將 2026 年全年 normalized FFO 每股預估自 1.90–1.95 美元上調到 2.00–2.04 美元。管理層更強調,公司在 2028 年前沒有排定到期債務,淨負債對 EBITDA 僅 0.6 倍,搭配穆迪升評至投資等級,意味未來首次發行高評等公司債的選項已在口袋名單中。對投資人而言,這是一個典型「先籌好錢,再衝外部成長」的教科書案例。
電信與基礎建設則採取類似路徑。Telephone and Data Systems (TDS) 一方面提出以全股票方式收購子公司 Array 剩餘股權,每股 Array 換發 0.86 股 TDS,並假設 Array 在交易完成前每股派發 10.40 美元股利、總計約 9 億美元;另一方面持續處分 T-Mobile 與 Verizon 頻譜資產,預計在第二或第三季完成剩餘交易。同時,TDS 砸下每年 5.5 億至 6 億美元資本支出,要在 2026 年前新增 20–25 萬戶光纖可服務地址,第一季就交出史上最佳、4 萬戶的首季建置量。管理層雖坦言銅線與有線電視業務逆風將讓 2026 年電信營收偏向 10.15–10.55 億美元預估區間的下緣,但仍維持全年度指引不變,等於押注光纖與基地台租金的成長足以填補傳統業務流失缺口。
相較於穩健收租與光纖鋪設,傳統紙業商 Sylvamo (SLVM) 的挑戰更直接來自戰爭與關稅。公司坦言第一季是「艱難的過渡期」,調整策略後,改由巴西工廠供應美國市場、減少歐洲進口。一方面受惠關稅變化,預估全年關稅負面影響從 8,500 萬美元縮小到約 6,500 萬美元,多數利多在下半年顯現;另一方面卻得面對中東衝突帶來的能源、物流與原物料成本上升,以及歐洲與巴西工廠的可靠度問題,僅這些因素就讓第一季 EBITDA 比前季少了近 1 億美元。管理層強調已完成 2027 年到期貸款展延到 2032 年、應收帳款資產證券化也續約到 2029 年,目標是「2026 年將成為上下半場截然不同的一年」:上半年承受成本與轉型壓力,下半年靠價格上調與產品組合優化拉回毛利率。
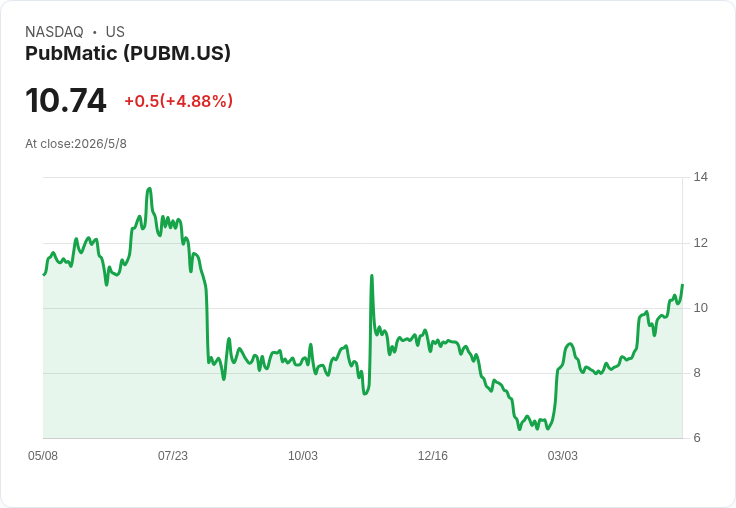
在另一端,以技術與資料為核心的公司則把資本支出轉向 AI 與高毛利平台化。數位廣告交易平台 PubMatic (PUBM) 在第一季交出 6,260 萬美元營收、4% 的調整後 EBITDA 利潤率,雖然 GAAP 淨損達 1,250 萬美元,但「新興收入」年增逾 80%,占比已達 14%,主因是 AgenticOS 等 AI 廣告產品與 CTV、行動 App 頻道的成長。公司表示,平台每天處理超過 1 兆次廣告請求,未來資本支出將從一般機房擴充轉向針對 GPU 的 AI 基礎建設,並預估第二季營收 6,800–7,000 萬美元、調整後 EBITDA 8–1,000 萬美元,上半年壓力過後,第三季起在傳統大型 DSP 逆風「完全消化」後,可望重返成長軌道並擴大利潤率。這種「短期為 AI 砸錢、長期靠 AI 降本增效」的劇本,正迅速複製到多數雲端服務與廣告科技公司身上。
生技與數位醫療也在走同樣的高風險、高報酬路線。酵素技術公司 Codexis (CDXS) 第一季營收 1,520 萬美元,產品毛利率高達 71%,但仍錄得 870 萬美元淨損。公司把傳統小分子生物催化業務當成「現金牛」,用來支撐新平台 ECO Synthesis 的研發——這是一套針對 siRNA 的酵素製造平台,強調可以在分子 3’ 與 5’ 端精準掌控立體化學構型,理論上有機會提升藥物效力並降低成本。管理層維持 2026 年全年營收 7,200–7,600 萬美元指引不變,且預告今年底前要把產能規模拉到 0.5 公斤,同時在加州 Hayward 進行 GMP 廠改建,目標 2027 年底前完工。對投資人而言,Codexis 以 6,510 萬美元現金撐到 2027 年底的「研發換未來授權金」賭局,關鍵在於 2026 年能否簽下高價授權與 CDMO 長約,證明這套技術不只是「替代製程」,而是真正的產業標準。
數位醫療平台 Teladoc Health (TDOC) 則是市場情緒翻多的案例。儘管公司先前公布第一季盈餘不如預期,股價一度探底至 5.95 美元,但自 4 月底以來仍連漲七個交易日,一個月漲幅達 38%。市場看中的,不是短期獲利,而是它從景氣循環型的 B2C 遠距看診,逐步轉型為以保險給付為主、整合慢病管理與 PulseAI 資料分析的 B2B 平台——更高毛利、更可預測的現金流,讓部分分析師開始給出「下一代醫療平台」定位。目前 26 位華爾街分析師中,僅 7 位給出買進或強力買進評等,多數仍選擇觀望,反映出市場對平台轉型雖有期待,卻不願過早追價。
值得注意的是,與上述正在「轉骨」的公司相比,Blink Charging (BLNK) 與 CleanSpark (CLSK) 等高波動股,則正面臨另一種壓力測試。Blink 即將公布第一季財報,市場預估每股虧損 0.09 美元,雖較去年同期虧損縮小 50%,但營收僅預估年增 4.6% 至 2,170 萬美元,且過去兩年僅有 25% 機率優於市場營收預期,意味電動車充電基礎建設故事若無法轉化為穩健成長,股價恐持續劇烈震盪。比特幣挖礦商 CleanSpark 則被預期第二季營收將年減 23% 至 1.399 億美元,每股虧損 0.23 美元,過去一年雖有 75% 機率優於 EPS 預期,卻有 10 次營收預估遭下修,凸顯在比特幣價格與算力競賽下,「規模經濟是否足以覆蓋周期風險」仍是未解之題。
回頭看,無論是靠穩定租金與光纖現金流的 CTRE、TDS,還是押注 AI 廣告與生醫酵素的 PUBM、CDXS,以及嘗試從遠距看診走向數據平台的 TDOC,核心邏輯其實一致:在利率高檔、需求不確定的大環境中,管理層寧可承受短期 EPS 壓力,也要先鎖定低成本資金與關鍵資產,再把資本集中投向高成長、高毛利的新引擎。對投資人來說,接下來幾季要看的,不只是營收是否回溫,更是這些「轉型投資」能否轉化為實質合約、可持續的自由現金流與更健康的資本結構。換句話說,真正的風險,可能不是短期獲利下滑,而是公司在這一輪風高浪急中,是否敢而且能「押對未來」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【21:46 即時新聞】Twist Bioscience(TWST) 股價急挫 5.13%/KD與MACD同步轉弱加劇賣壓
【21:45 即時新聞】Fortinet(FTNT) 跌逾5%/KD急挫、MACD縮減 顯示短線多頭降溫
【21:45 即時新聞】JFrog(FROG) 重挫 5%:KD轉弱、MACD背離引發技術性回檔
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026.10.16 期指實戰錄 - VVIP 限定
12minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
3hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
3hours ago
收藏內容 讓好文不錯過

