




有道Q3營收暴跌12%僅2.13億美元,非GAAP每股盈利逆勢超預期



營收三大業務齊下滑、智慧硬體暴跌四成,非GAAP EPS 0.06美元小幅勝出。
有道(Youdao)發布2026年第三季財報,合併淨營收約人民幣1,428.9百萬元(約2.13億美元),較去年同期下滑12.3%,低於市場預期約3,285萬美元;但公司公佈非GAAP每股盈利(EPADS)為0.06美元,較預期高出0.03美元,呈現營收疲弱但每股獲利短期改善的混合訊號。

背景與重點資料 - 合併營收構成:學習服務淨營收人民幣609.4百萬元(約9,090萬美元),年減5.2%;智慧裝置淨營收人民幣145.2百萬元(約2,170萬美元),年減40.9%,主因為智慧學習裝置需求顯著萎縮;線上行銷服務淨營收人民幣674.3百萬元(約1.006億美元),年減8.8%。三大業務合計即為本季約2.13億美元的營收基礎。 - 獲利面:非GAAP EPS 0.06美元優於預期0.03美元,顯示公司在費用或一次性專案調整後短期獲利表現改善。
深入分析 - 需求面壓力明顯:智慧裝置部門年減40.9%是本季主要拖累,顯示硬體需求正遭遇市場飽和或消費者購買力下降;線上行銷及學習服務也出現小幅下滑,反映整體市場仍處於調整期。 - 為何EPS仍能超預期:非GAAP利潤常剔除股權酬勞、重組費用或其他一次性支出,短期內成本控制、降本或會計調整可能改善每股盈餘,但不代表營收基本面已轉強。投資人應警惕「EPS改善但營收下滑」的結構性風險。 - 競爭與政策風險:線上教育與智慧學習硬體市場競爭激烈,且政策、補貼或消費者行為變化均可能進一步影響需求。若公司未能在產品創新或行銷變現上取得明顯突破,營收恢復仍具挑戰。
替代觀點與駁斥 - 標準樂觀論點:有人會認為EPS超預期代表經營效率提升、公司正走向更健康的獲利模式。 - 反駁要點:此輪EPS改善屬非GAAP口徑,若未伴隨穩定的營收成長或現金流改善,長期可持續性存疑;尤其智慧裝置大幅下滑若非短暫性因素,將影響整體營運彈性與未來成長率。
結論與未來展望(投資人行動建議) - 關鍵觀察指標:未來數季應關注智慧裝置銷量是否回升、學習服務用戶付費率及ARPU(每用戶平均收入)、以及行銷服務的客戶留存與單價變化。管理層若能提供具體的營收回升計畫或產品策略,將有助緩解市場疑慮。 - 建議:短期內保守看待營運恢復,投資人應追蹤下一季管理層的指引、現金流與非GAAP與GAAP之間的差異,並評估公司是否能以真實營運改善支撐目前的每股獲利表現。
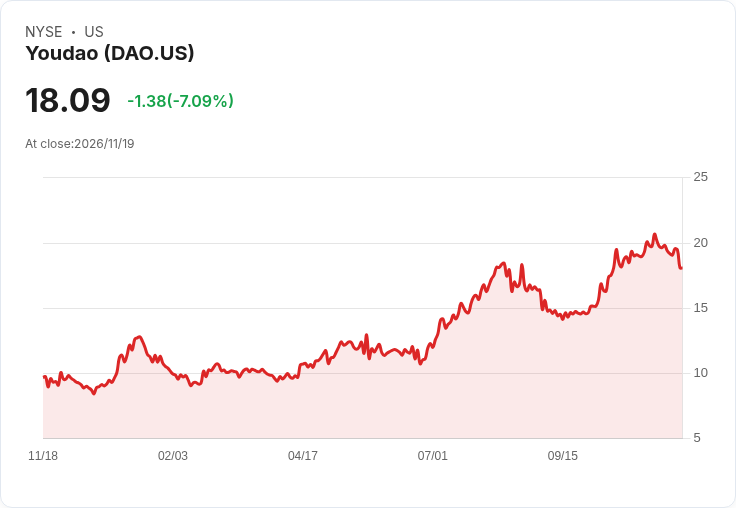
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

標題 : 歐股翻升但英市疲弱:德法領漲、Anthropic 創史上最大 IPO 點燃多空博弈
【美股盤前】黃仁勳辭職後首份財報出爐,NVIDIA還能撐住AI龍頭地位?(2026.11.19)
史上最大 AI IPO 點燃風暴:Anthropic 搶走聚光燈,Nvidia 籌資計畫卡關、晶片投資進入理性期
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
高股息月月配 哪組領最多?6組ETF近2年績效揭曉 配息穩不代表賺得多!
40minutes ago
流動性枯竭的瘋狗盤、四個觀察指標、上班族怎麼應對
anhour ago
輝達財報與美國政策|供應鏈、台股與估值
2hours ago
PCB 規格升級放緩!南亞(1303)急殺 22%,如何事先判斷風險?
3hours ago
跌深醞釀反彈,AI 監管趨嚴遇壓力先走 | 2026.11.18 語音直播摘要
7hours ago