


AI 股「榮景變燒錢」:Meta、Tesla 關鍵財報周揭開美股新風險


本周逾70家標普500企業交出成績單,焦點集中在AI與科技巨頭是否能在高通膨、能源成本飆升與資本支出壓力下,維持獲利成長。投資人正重新評估AI熱潮背後的債務與現金流風險,美股資金開始從科技板塊撤出。
美股迎來關鍵財報周,市場焦點不再只是「誰成長最快」,而是「誰燒錢最兇,還能撐多久」。在人工智慧投資全力加速、通膨與地緣政治壓力未解的情況下,無論是「科技巨頭」還是「傳統藍籌」,都得在這份成績單上交代清楚:AI與資本支出究竟是未來成長引擎,還是壓垮獲利的最後一根稻草。
背景來看,上周標普500與那斯達克指數雙雙回落,主因是資金開始自科技股撤出,市場擔心AI基礎建設帶來的債務與現金流壓力。依據FactSet數據,迄今約有45家標普500企業公布財報,其中高達85%優於盈餘預期,整體財報表現其實不差,但投資人更在意的是:接下來幾家重量級科技與消費股,能不能證明自己不是只靠「AI故事」在撐股價。
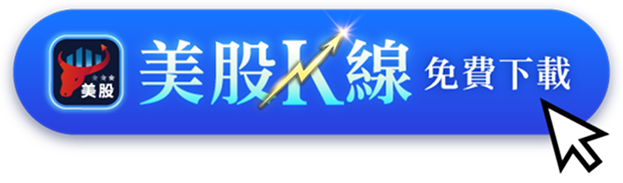
本周最受矚目的之一,是Meta Platforms(META)。這是Meta在推出爆紅AI代理Muse後首度公布季度成績單。LSEG數據預期,Meta每股盈餘將較去年同期暴增約460%,股價在Muse推出後已飆升逾15%。然而,上季Meta因現金流大幅受壓,股價在財報後重挫8%,且過去在2025年第三季與2026年第一季財報後也曾出現明顯回落。這次市場要看的,不只是AI產品熱度,而是Muse與整體AI布局有沒有實際轉化成穩定營收與健康現金流。
另一家「AI 故事股」Tesla(TSLA)同樣走在鋼索上。LSEG預估,Tesla本季營收與每股盈餘雙雙較去年下降,EPS恐下滑約14.5%,營收略減近1%。上季Tesla不但盈餘遜於預期,毛利率受壓,現金流甚至轉為負值,讓市場對其高資本支出模式產生更大疑慮。第三季交車量雖年減2%,但仍優於市場預期,股價一度大漲。Wolfe Research看好未來若與SpaceX整合、以及機器計程車(robotaxi)業務可能加持,不過仍預估本季將是「車股艱困一季」,盈餘低於市場共識,顯示成長想像與財務現實之間的落差愈來愈大。
在串流領域,Netflix(NFLX)的財報同樣具有指標意義。LSEG推估,Netflix本季每股盈餘將年增約40%,看似亮眼,但過去五季財報公布後股價表現普遍疲弱,上季甚至在結果「符合預期」的情況下仍大跌逾7%。Barclays分析師Kannan Venkateshwar指出,隨著觀眾對串流內容選擇愈加精準,許多人仍將Netflix視為「片庫服務」,儘管原創內容已佔其片單逾六成。他直言問題不在Netflix本身,而是市場環境變了,但Netflix改變得不夠快。更雪上加霜的是,Netflix近期宣布裁員約1,000人、約占員工總數6%,並更換內容首席主管,凸顯在高競爭與成本壓力下,即便是串流龍頭也得重新調整營運體質。
科技與通訊股中,AT&T(T)與Meta形成有趣對照。AT&T上季盈餘優於預期,股價漲約3%,但營收略低於市場估計。本季分析師預期其盈餘年增約11%,營收成長僅約3.2%。在SpaceX取得全國頻譜資源的消息曝光後,電信股遭到拋售,Bernstein更將AT&T評等自「優於大盤」降至「與大盤相當」,反映市場憂心未來競爭加劇。過去AT&T只有約59%時間能擊敗盈餘預期,且財報日股價平均波動有限,代表這類高股息防禦股,即使獲利穩定,也難再成為資金避風港。
航空業則在能源成本飆升的陰影下迎接財報洗禮。United Airlines(UAL)上季因美國與伊朗衝突推升燃油價格,預期未來到2026年的燃料支出恐比原先多出60億美元。本季分析師預估其營收將年增逾15%,但每股盈餘將較去年下降。類似壓力也反映在Delta Air Lines身上,該公司儘管受惠消費需求強勁,仍被迫下修全年財測,顯示高油價已足以吞噬部分需求利多。United過去自2022年7月以來季季優於預期、擊敗市場估計機率達75%,這次能否再次靠營運效率抵消成本壓力,成為航空股能否再獲信心的一大指標。
American Airlines(AAL)方面,LSEG預估其營收將年增約18%。在成本端吃緊之際,AAL近來大力推進「高端艙等策略」,增加頭等艙座位並導入改裝的波音客機,試圖收斂與United與Delta之間的獲利差距。執行長Robert Isom先前透露,僅占三成的座位就能貢獻一半營收,顯示航空業在燃料壓力下,唯有持續提升高利潤艙等占比,才能維持財務表現。不過,即便AAL有約88%時間能優於盈餘預期,其在財報日的股價仍平均下跌0.4%,說明投資人對航空股的評價,已將高風險、高波動納入價格之中。
在消費必需品領域,Procter & Gamble(PG)與General Motors(GM)則為另一組觀察樣本。P&G上季以美妝業務表現最為亮眼,但2026財年僅有一季出現銷量成長。本季LSEG預期其營收將年增不到2%,每股盈餘反而下滑約5.4%。Citi仍維持買進評等,預期2027財年第一季在美國消費回升、中國嬰兒紙尿布市場競爭改善下,整體成長率有機會重新加速至約3%。P&G過去自2023年4月以來季季優於預期、盈餘擊敗率達86%,顯示其在通膨環境中仍具防禦性,但成長想像空間有限。
GM方面,上季靠北美業務帶動強勁表現並上修2026年展望,本季分析師預估其每股盈餘將年增近三成,然而營收幾乎持平,且最新季度車輛銷售下滑約5.5%。JPMorgan雖維持「加碼」評等,但因預期公司在2027年展望將採取保守口吻,並面臨車價負擔能力問題,已調降目標價。從歷史來看,Bespoke數據顯示GM有89%機率優於盈餘預期,且過去四季財報後股價皆上漲。這次若能在電動車轉型與需求壓力中維持獲利成長,有望再次扮演「老牌車廠逆襲」的代表。
綜合來看,本周財報不只是單一企業的成績單,更是對整個「AI 驅動的新一輪資本支出周期」的壓力測試。科技巨頭要說服市場,相信其AI布局是可持續、可變現的,而非僅是短期推高股價的敘事;傳統產業則得證明自己有能力在高成本環境下調整產品組合、提升高利潤項目比重。高通膨、能源風險與地緣政治的不確定性短期不會消失,投資人接下來要問的關鍵問題是:誰能在現金流與成長之間取得新平衡?本周財報結果,極可能左右美股在AI浪潮下的下一步走向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

對沖基金13兆美元槓桿押注公債 IMF與央行齊警示:下一波金融震撼恐從債市引爆
AI 時代「軟體末日」?Bending Spoons 狂掃打折 SaaS,巴菲特加碼、矽谷哀號
AI 不是免費午餐?英企內部「限量配發」掀起生產力真相戰
- 更多文章
1
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
2
【籌碼K線 1月登入禮】籌碼集中股(4)
3
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
4
【籌碼K線 1月登入禮】官股狂買股(2)
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
115.10.18 財神&玄武&欽點三榜*周總結-盤勢重點放vip群
anhour ago
2026/10/12~10/16 大盤週報
2hours ago
1018【AI大數據超級Excel表】VIP 專屬
3hours ago
【標普500回測分析】標普500歷史回測與當前評估 1018
6hours ago
【經濟判讀】經濟衰退機率與資產配置策略報告 1018
6hours ago
收藏內容 讓好文不錯過

