




Construction Partners 財報前夕風雲:營收成長亮眼但獲利估值下修,ROAD 11/19 盤前業績成關鍵



ROAD 11/19 盤前公佈Q4,市場聚焦EPS $1.03、營收 $10.9 億(年增21.1%)。
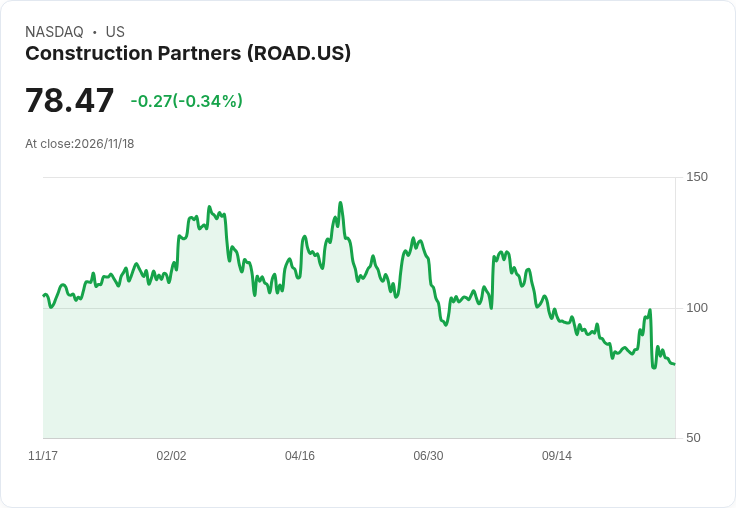
Construction Partners(NASDAQ: ROAD)將於 11 月 19 日(週四)盤前公佈 2026 財年第四季(Q4)財報,投資人與市場分析師正密切關注該公司能否延續近期的成長動能與過去的「財報超預期」紀錄。

背景與關鍵資料 - 市場共識估計 Q4 每股盈餘(EPS)為 $1.03,營收共識為 $1.09B(約 $10.9 億美元),較去年同期成長 21.1%。 - 過去兩年內,ROAD 在公佈財報時 EPS 超預期的頻率為 75%,營收超預期的頻率更高達 88%,顯示公司歷史上常能交出比分析師預期更佳的數字。 - 近期估值修訂呈現混合訊號:過去三個月 EPS 估計未見上調、出現 6 次下修;營收估計則有 3 次上調與 2 次下修。 - 公司先前對 2026 財年營收的指引與市場共識大致一致,管理層未調降整年度營收展望。
分析與評論 Q4 的營收年增 21.1% 與過去兩年高比例的營收超預期紀錄,支援「營收動能仍在」的論點,可能反映基礎建設相關工程量的持續成長與公司接單能力。不過,近三個月內 EPS 出現多次下修,暗示市場對獲利率或成本結構的疑慮上升——例如原物料價格、施工成本、人力短缺或折舊與利息支出變化,都可能壓縮毛利或營業利潤。
對樂觀與悲觀觀點的交鋒 - 樂觀觀點:營收上修與歷史上高比例的超預期紀錄,連同管理層維持全年營收指引,顯示公司在營收端具韌性;若毛利率回穩,EPS 有機會回升並再次超預期。 - 悲觀觀點:連續的 EPS 下修可能預示獲利壓力尚未解除;若成本持續上揚或利率環境惡化,未來幾季獲利能見度仍受限。 本報告採中性偏實證的立場:營收強勁是正面訊號,但投資人不應忽視獲利率與估值修訂帶來的風險。
投資人應關注的重點與行動建議 1. 當季結果與管理層對毛利率、營業利潤及成本驅動因素的說明;若管理層提出具體成本控制或提價策略,將有助緩和 EPS 下修的疑慮。 2. 未來訂單與 backlog 變化:訂單能見度若持續擴大,可支援中期營收成長預期。 3. 分析師對下一季與全年 EPS、現金流及資本支出預估是否回穩或再度修訂。 4. 財報公佈後的盤前/盤中股價波動:該類建設承包商常因業績與指引波動而短期震盪,短線交易者須留意風險管理。
總結與展望 Construction Partners 在營收端顯示健康成長,且歷史上具較高的財報超預期紀錄,但近期 EPS 預估的下修提醒投資人獲利面仍有風險。11/19 盤前財報與隨後的電話會議將是檢驗公司營運質量與管理層對成本壓力應對策略的關鍵時刻;投資人應密切關注毛利率、訂單量及管理層對未來展望的描述,作為調整持股或交易策略的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

GTA VI全球開賣掀狂潮!Take-Two股價飆升 投資人押注銷量與營收暴衝
Walmart可望因物價壓力再奪市佔,財報能否證明「價值策略」抗通膨優勢?
標題 : 上修2026營收卻降利率預期!Lowe's第3季銷售亮眼、股價仍應聲下挫
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
11 月選股清單:「低估成長股」出列!
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2026.11.18 期指實戰錄 - VVIP 限定
2hours ago
【00403A】11/18 操作日報|經理人新建倉瑞昱,加碼世芯-KY
4hours ago
【00981A】11/18 操作日報|經理人趁回檔加碼AI與半導體
4hours ago
「美股財報」第一次少了黃仁勳的NVDA輝達財報 & 我的思考
4hours ago
11/18 強棒旺旺來交易回顧|國巨(2327)表現弱勢
5hours ago