




中國內需失速、出口與AI撐場:成長換來的是「冷繁榮」?



中國10月零售、投資與工業數據全面失色,房市持續下跌、青年失業高企,卻同時創下逾1兆美元貿易順差與AI設備出口熱潮,形成外需火熱、內需冰冷的「冷繁榮」結構,風險正快速累積。
中國最新一批經濟數據,再度揭露「外冷內熱」的矛盾景象,但這次反過來——出口與AI相關設備需求火熱,內需卻急速降溫。10月零售銷售、固定資產投資與工業生產全部不如預期,疊加房市價格持續下跌,讓原本就脆弱的消費信心更加惡化。中國在全球貿易上的存在感愈來愈強,卻難以在國內轉化為廣泛的繁榮與就業,成長模式的隱憂正被集中放大。

最新官方數據顯示,10月中國零售銷售年增僅0.4%,不但低於市場預期的0.8%,也顯著回落自9月的1.1%。這個代表居民消費動能的指標,再次落後於工業產出,凸顯一般家庭在收入與資產壓力下,選擇關緊荷包。與此同時,工業生產年增4.8%,不及分析師預估的5.3%,也從9月5.5%的五個月高點明顯降溫,顯示企業端雖有外需支撐,但整體製造業仍感受到訂單與投資的不確定性。
更令人憂心的是投資端的惡化。包括房地產與基礎建設在內的固定資產投資,今年前10個月累計衰退8.1%,遠差於市場預估的7%跌幅,被形容為除疫情以外罕見的深度下滑。房市結構性調整更是壓在經濟上方的一塊巨石。根據中國國家統計局數據換算,10月新建住宅價格月減0.1%,與9月同幅下滑;年比則跌2.4%,雖然是近一年來最慢的跌勢,但已連續多年走低。這樣的資產價格疲弱,使家庭感到「愈住愈窮」,更傾向把錢存起來,而不是走進商場或線上平台消費。
在房市細項中,小城市表現尤其低迷,新房與中古屋價格長期下滑,去化庫存遙遙無期。大城市則出現分化,上海是唯一在新屋與中古屋、月增與年增上全面錄得上漲的超級城市,顯示資金持續往少數一線聚集。ING大中華區首席經濟學家Lynn Song指出,要讓房市真正翻轉,必須先讓各城市房價止跌、庫存回到合理水準,否則房地產將持續拖累經濟。從今年前10個月的數據來看,房地產投資、銷售與新開工全部以雙位數年減,距離「企穩」仍有不小距離。
北京當局其實已祭出多項扶持政策。為了安撫被「爛尾樓」嚇壞的購屋族,今年政府推動限制建商在完工前大量預售,以降低專案中途停工風險;同時推出新商業房貸利息補貼,鎖定符合條件的首購族,希望藉由降低貸款成本,刺激剛性需求。不過,在就業市場疲弱、工資成長緩慢的背景下,這些措施效果仍相對有限,房市價格偏弱的格局尚未根本扭轉。
勞動市場同樣反映出結構性壓力。雖然城鎮調查失業率10月小幅下滑至5.1%,看似穩定,但16至24歲不含在學青年失業率9月仍高達18%,接近一年來高位,凸顯新生代在轉型中的中國經濟裡,很難找到穩定且薪資優的工作。當年輕世代對未來收入缺乏信心,加上房市與物價的壓力,消費意願自然很難改善。
與國內低迷形成鮮明對比的,是出口端的「熱到發燙」。10月中國出口年增高達35.2%,遠超市場預期,使今年貿易順差在10月就衝破1兆美元門檻,朝去年1.2兆美元紀錄再進一步。這個速度,是有史以來最快達到1兆美元的節點。低通膨搭配高順差,描繪的是一個在全球供給端擁有強大競爭力、卻在國內難以創造廣泛需求的經濟體。
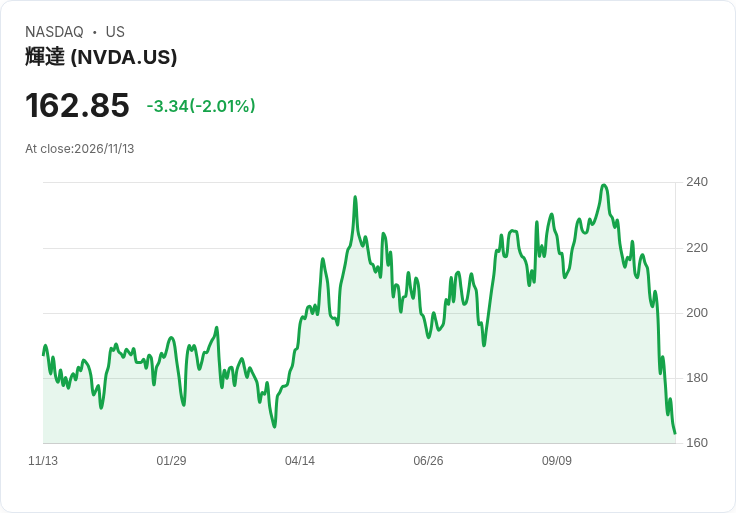
觀察出口結構,人工智慧相關科技與裝備已成為新一輪成長引擎。全球對AI伺服器、網路設備與相關零組件的需求持續攀升,推動中國在上游製造與中游組裝環節的訂單。然而,分析人士提醒,這樣的繁榮高度集中在少數產業與企業,一旦全球AI資本支出周期出現放緩,中國出口的風險將瞬間放大。Pinpoint Asset Management總裁暨首席經濟學家Zhiwei Zhang指出,市場本來就開始擔心AI投資周期降溫,如今再加上圍繞Nvidia(美股代號:NVDA)的禁運與合規風波,對中國取得高階晶片的前景形成額外壓力,進一步加深全球成長放緩的風險。
國際機構對中國中期前景仍給出「溫和偏樂觀」的評估。Goldman Sachs預估,中國今年經濟成長約4.6%,低於2025年的5%,2027年則略降至4.5%。在通膨方面,高盛認為低物價環境將延續,消費者物價漲幅今年約0.8%,2027年恐再降至0.5%。他們認為,軟弱的內需、供給充裕、原物料漲勢鈍化,加上AI可能帶來效率提升與成本壓力,是壓抑通膨的主因。即便成長放緩,高盛仍估算中國有機會在2035年前達成「2020年人均收入翻倍」的官方長期目標。
然而,這樣的路徑並非沒有外部變數。隨著中國出口在全球市占率持續走高,歐美要求中國「再平衡」的呼聲愈發強烈。Citi Research警告,明年歐盟對中國的貿易限制恐進一步升級,成為重大下行風險。雖然預期北京在談判中可能透過增加自歐進口、特定產業協議與調整出口退稅等「務實讓步」來降溫衝突,但在地緣政治緊張的大背景下,外需能否永遠當作穩定支柱仍充滿變數。
若把上述脈絡串在一起,可以看到中國經濟正進入一個「冷繁榮」階段:宏觀成長率仍不算低,AI與高科技出口大幅推升貿易盈餘,但房市萎靡、投資下滑與青年失業居高不下,讓家庭與中小企業的感受十分寒冷。這樣的結構,對全球科技巨頭如Nvidia與Microsoft(美股代號:MSFT)也並非事不關己——一方面中國是AI硬體與終端設備的重要生產基地與市場,另一方面政治與監管風險不断升高,任何一邊出現劇烈變化,都可能改寫全球AI產業的供應鏈版圖。
面對這種矛盾的成長模式,北京下一步如何在「維持出口動能」與「真正刺激內需」之間取得平衡,將牽動未來十年的經濟軌跡。房市出清速度、青年就業政策、社會保障與所得再分配改革,是否能逐步修正內需長期疲弱的結構,是國內外投資人最關注的焦點。若政策僅止於短期補貼與行政指令,恐怕難以扭轉民眾對未來的悲觀預期;反之,若能透過更深層的制度調整,讓成長果實在國內分配得更均衡,中國就有機會從「冷繁榮」走向真正可持續的實質繁榮。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【12:01 即時新聞】工信(5521)盤中走強,營建族群買盤延續
【12:03 即時新聞】可成(2474)盤中小漲,市場聚焦AI伺服器機殼布局
【12:00 即時新聞】冠西電(2466)盤中續強,注意高檔獲利與估值題材
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
反彈品質體檢+結算週 43,000 攻防+輝達財報前瞻+CoreWeave 財報拆解
anhour ago
大盤回檔跌出價值,崇越與鈊象營運續強解析!
3hours ago
動能app盤前速覽_20261116
4hours ago
老簡帶你 11/15 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
4hours ago
財神&玄武&欽點三榜*週總結-往五萬五走?
14hours ago