




葛里芬大動作去槓桿、擴回購與股息:四年可望創逾10億美元自由現金流,2027年營收EBITDA維持不變



2026年重塑組合、降債並釋出股東回報,2027年指引穩定、四年現金流目標超過10億美元。
葛里芬公司(Griffon)在2026財年完成一系列組合重整與資本行動後,於最新財報電話會議中描繪未來四年的現金與資本回報藍圖,並對外釋出穩定的2027年度營運指引與多項財務數據。

背景與關鍵交易:2026年公司透過組合分拆與合併顯著轉型為「建材產品」純粹型公司。公司在6月促成 Venanpri Tools 與 AMES 的合併,形成 Veritage Brands,格裡芬獲得100百萬美元現金及161百萬美元、利率10%的付息增值票據(pay-in-kind notes),同時保留43%股權;另出售 AMES Australasia 51%股權,帶來181百萬美元現金及49百萬美元10%票據,保留49%經濟利益。這些交易合計為公司提供大量現金與票據資產,並促成債務結構重整:公司減少約364百萬美元債務、債券再融資並將到期期限延至2034年,另取得500百萬美元新授信額度。
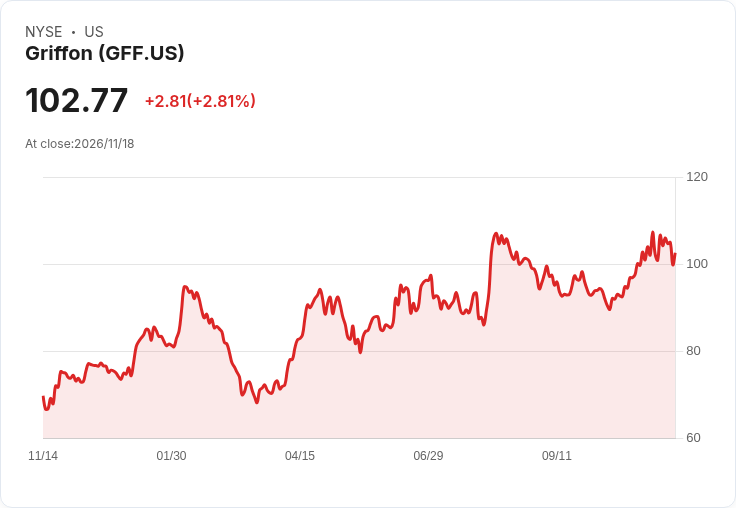
財務表現與指引:第四季營收491百萬美元,年增3%;調整後EBITDA為128百萬美元,年增4%,EBITDA利潤率提升20個基點至26%。GAAP持續營運稅後淨利為67百萬美元(每股1.49美元),調整後每股收益為1.61美元。至2026/9/30淨負債為947百萬美元,淨負債對EBITDA槓桿降至2倍。公司已將庫藏股授權增加400百萬美元,總可動用額度達545百萬美元,董事會亦將季度股息調升14%至每股0.25美元。公司預估2027財年營收與調整後EBITDA將與去年持平,分別為18.5億美元與4.6億美元;淨利息費用預估約為50百萬美元(含票據利息收入)。管理層預期未來四年可產生超過10億美元自由現金流(假設2027年資本支出約60百萬美元,折舊27百萬、攤銷15百萬,並以持續營運收益為基礎估算)。
管理層評估與市場疑慮:執行長Ronald Kramer強調2026為轉型年,且公司將依靠定價紀律抵銷成本上升;財務長Brian Harris則指出第一季可能略弱、下半年轉強的節奏。分析師問及指引平穩是否代表成長停滯,管理層回應,短期採取穩健保守指引以維持槓桿與擴大資本回報,若經濟或房市改善,自由現金流將超出保守預估。
反駁替代觀點與風險揭示:對於「指引平淡、缺乏增長野心」的看法,公司的論點是已完成資產組合清理後,當前重點為增強現金流與股東回報,並以回購與股息靈活配置資本;然而仍不可忽視的風險包括住宅市場需求下滑(管理層指出住宅量能減少為Q4逆風)、商用新建疲軟(ABI指數低於50),以及原材料/運輸成本若超預期回升將考驗價格轉嫁能力。
結論與展望:葛里芬透過資產交易與債務重整顯著改善財務彈性,並以穩定營收與EBITDA指引、提高股東回報與超過10億美元四年自由現金流目標,向投資人傳達「現金導向與資本回饋」的戰略重心。未來關鍵觀察指標為全球與美國房市走勢、價格能否持續抵銷成本,以及公司實際現金回收速度與回購執行節奏;投資人應關注下一季現金流報告與公司是否在市場低迷時積極執行回購。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【00:27 即時新聞】Kodiak Sciences(KOD) 大跌5.08% / 日KD轉弱、MACD動能降溫引發獲利了結
【00:25 即時新聞】Caris Life Sciences(CAI) 重挫逾5%/KD、MACD 持續轉弱拖累股價
【00:18 即時新聞】Five Below (FIVE) 跌逾5%/遭 Stifel 以 Hold 評級開啟覆蓋、短線承壓
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
3hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
4hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
4hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
4hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
5hours ago