




醫療照護資產全面洗牌:從殯葬服務到AI醫療科技,資金大舉卡位「銀髮經濟」新戰場


從殯葬服務商 Carriage Services(NYSE:CSV)、健護不動產 CareTrust REIT(NYSE:CTRE)、醫療數據科技 Claritev(NYSE:CTEV)到藥物研發外包巨頭 Charles River(NYSE:CRL),最新財報共同指向一個方向:高齡化與醫療需求正在重塑資本流向,長照與醫療科技資產正成為機構資金新寵。
美國醫療照護與高齡相關產業,正悄悄經歷一場從「生老病死」全鏈條的資本重組。多家上市公司最新財報顯示,無論是前端的藥物研發外包、中段的長照與醫療設施不動產,抑或終端的殯葬與墓園服務,皆迎來結構性調整與新一輪投資熱潮,背後關鍵正是人口老化與醫療支出長期上升的趨勢。

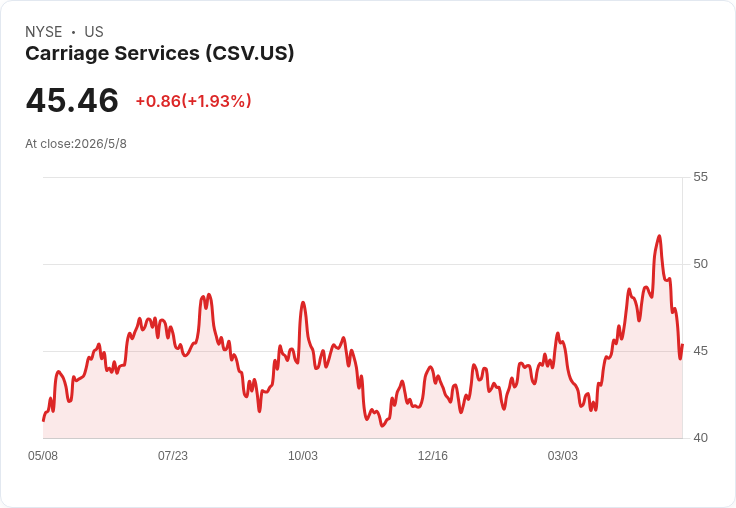
在壽終服務端,殯葬與墓園業者 Carriage Services(NYSE:CSV)面對短期「死亡量」下滑的壓力。公司第一季營收1.061億美元,年減0.9%,主因殯儀館即時喪事(at-need)案件量衰退5.8%,拖累可比殯葬收入下滑4.2%。然而,管理層指出,若把2025年第四季與2026年第一季合併觀察,量能下滑約2.3%,顯示部分為前一年流感季較強、基期偏高所致。為對抗自然死亡率波動,Carriage Services大力推動「預先安排(pre-need)」業務與墓園銷售,Comparable cemetery revenue 反而成長6%,預售墓園產能自2019年至今複合成長率高達22.4%。公司甚至運用「神秘電訪(mystery call shops)」檢測各殯儀館接聽家屬第一通電話的服務品質,並透過訓練提升轉化率,試圖在死亡率壓縮時仍搶市占。
即便殯葬量體承壓,Carriage Services仍交出利潤率改善成績。調整後EBITDA為3,380萬美元、年增2.4%,EBITDA利潤率拉升1個百分點至31.8%。關鍵在於墓園與預售業務貢獻約250萬美元EBITDA增量,抵銷殯葬本業約240萬美元的獲利下滑。同時公司透過成本控管,將營運總開支壓到營收的14%。管理層維持全年展望不變,並強調併購管線「相當強勁」,準備進入新市場,凸顯殯葬產業不再只是被動承接需求,而是積極併購整合、優化資產組合的現代服務業。
與終端殯葬服務相呼應,中長期照護與醫療設施不動產則成為另一個資金追逐焦點。CareTrust REIT(NYSE:CTRE)第一季交出亮眼成績,總計完成約2.45億美元投資,4月起再加速出手,至今年初以來投資規模已達約11億美元,穩定化報酬率約8.9%。布局橫跨美國熟練護理機構(skilled nursing)、英國長照機構以及SHOP(自營長照物業)等三大成長引擎,形成跨市場、跨模式的組合。受惠快速擴張,CareTrust 正常化每股FFO成長14%,並一口氣調高股息16.4%,同時獲 Moody’s 調升至投資等級,為未來發債籌資與持續併購鋪路。
更關鍵的是,CareTrust 的營運質量並未因快速買進而下滑。公司第一季租金及利息收現率達100%,穩定三網租賃(triple-net)組合中 EBITDAR 租金保障倍數約2.25倍,EBITDARM約2.79倍,顯示租戶獲利與現金流仍具相當緩衝。根據公司對美國醫療保險與人口結構的觀察,熟練護理機構自2021年谷底以來入住率持續小幅回升,目前行業約在八成出頭,公司組合約在80%,管理層預期未來五到七年,隨銀髮人口加速湧入,整體供需關係將「戲劇性改變」。在此背景下,CareTrust仍維持極低槓桿,淨負債對年化EBITDA僅0.6倍,還保留約8.79億美元ATM增資空間,為下一波大型組合併購預留彈性。
與長照不動產的穩定現金流形成對比,醫療成本控管與數據科技則在成長與技術創新中起飛。專注醫療科技與支付方(cost containment)解決方案的 Claritev(NYSE:CTEV),第一季營收2.447億美元,年增5.8%,調整後EBITDA 1.469億美元,利潤率高達60%。成長動能來自核心 Claims Intelligence 旗下的 Data iSight 參考定價方案,單季成長8.4%,以及網路與支付完整性業務表現優於內部預期。更引人注目的是訂單:年合約價值(ACV)達4,410萬美元,創新高,公司維持全年8,000萬至1億美元ACV目標,意味銷售年增20%到50%的雄心。
Claritev 也正將觸角伸向公部門與醫療院所。公司與 GDIT 合作,為「世界貿易中心健康計畫(World Trade Center Health Program)」提供客製化網路服務,凸顯其在公共醫療專案的競爭力;同時拿下美國一個「前五大」醫療體系客戶,涵蓋超過700個醫療與照護據點,並透過去年收購 OPCG,切入電子病歷(EMR)平台代管服務,開啟新服務線,未來更可交叉銷售價格透明工具 CompleteVue 等產品。管理層預期,公部門與醫療院所客戶今年約將貢獻總訂單兩成,為原本以保險與付款方為主的客群帶來關鍵多元化。
在營運效率上,Claritev 大量導入人工智慧。工程團隊全面採用AI程式工具後,編碼產能幾乎翻倍卻未增人力;在 Claims Intelligence 中,更打造AI「醫師資訊代理」,自動為缺少醫師ID的理賠案件補足資訊,處理時間腰斬,單季省下逾2,000小時作業工時。在獨立爭議解決流程中,AI也被用於自動擷取與對帳每日數千筆發票,幾乎以100%準確率與穩定度在一小時內完成,顯示醫療科技公司已從「談概念」進入大規模落地應用階段。
而在醫療創新的最前端,藥物研發外包巨頭 Charles River Laboratories International(NYSE:CRL)則正面對產業周期性調整,同時重塑自身定位。公司第一季營收9.96億美元,表面成長1.2%,但在剔除匯率與資產變動後,Organic revenue 仍小幅下滑1.5%。非GAAP營業利益率由去年同期回落2.8個百分點至16.3%,每股盈餘年減12%至2.06美元,不過仍優於原先預期的「高雙位數」跌幅。新上任CEO Birgit Girshick 推出「Pathway to Purpose」策略,鎖定現代化營運、強化科學產品組合、深化客戶關係並提升獲利為核心方向。
分部來看,Discovery and Safety Assessment(DSA) 事業群有機營收下滑1.4%,主因早期發現服務因先前據點整併而減少,安全性評估則相對穩定。但為因應非人靈長類(NHP)實驗動物成本升高與試驗啟動增加,DSA毛利率承壓。同時,Research Models and Services(RMS) 有機營收下滑5.5%,北美小型實驗動物需求疲弱,只有中國市場維持穩健成長。相較之下,Manufacturing 部門則展現亮點,有機營收成長2.9%,且在 Endosafe 與 Celsis 等製造品質控制平台挹注下,營業利益率反而提升2.8個百分點至25.9%。
為強化長期競爭力,Charles River 大刀闊斧調整資產組合,已在5月初完成 CDMO 與 Cell Solutions 業務出售,並預計出售部分歐洲發現服務據點,以集中火力在核心能力上,同時改善未來利潤率。公司也收購柬埔寨 K.F. Cambodia 資產(現更名 Charles River Cambodia),配合2023年取得 Noveprim 控股權,目標是在非人靈長類供應上高度自給自足,降低外部風險;此外,收購 PathoQuest,將其體外次世代定序(NGS)平台納入製造品質檢測,擴充所謂「新方法(New Approach Methodologies, NAMs)」,在降低動物實驗需求與加速生技藥物上市之間取得平衡。
值得注意的是,雖然生技融資環境近年承壓,Charles River 觀察到需求已在2025年穩定下來,且近期出現「改善跡象」。第一季 DSA 訂單/出貨比(book-to-bill)達1.04倍,積壓訂單小幅上升至192億美元,過去兩季來自中小型生技客戶的淨訂單與 book-to-bill更創兩年多來新高。公司維持2026年全年有機營收小幅下滑0.5%至1.5%的預測,但預期全年非GAAP EPS仍可年增5%到10%,並在下半年拉開120到150個基點的營業利益率擴張。
從這四家公司橫向觀察,可以看出「銀髮經濟+醫療科技」正透過不同資產型態被資本市場重新定價。Carriage Services 在終端殯葬市場透過預售與併購追求穩定現金流;CareTrust REIT 則以低槓桿、高殖利率的長照不動產搶進熟練護理與英國照護市場;Claritev 站在醫療支付與數據科技制高點,以AI與SaaS模式吃下保險、公部門與醫院客戶的成本壓力;Charles River 則在藥物研發外包產業鏈中,以調整組合與強化實驗動物與NAMs布局,卡位下一輪創新藥浪潮。
然而,風險與分歧也不容忽視。殯葬與長照需求雖具人口結構支撐,但短期仍受疫情後死亡率回調、政策支付改革及勞動成本擠壓影響;長照與SHOP標的估值已顯著壓縮資本化率,CareTrust 也坦言競爭激烈、部分市場投資人「算得很敢」,未來若利率維持高檔,可能壓縮收購套利空間。醫療科技端,Claritev 雖強調AI帶來效率與新訂單,但支付方與公部門預算週期常較冗長,且 Medicare Advantage 壓力能否為其支付完整性解決方案帶來持久需求,仍待觀察。至於 Charles River 雖看好AI輔助藥物設計長期有利產業,但目前AI導入藥物管線仍屬少數專案,短期內難以改變整體前臨床需求結構。
對投資人而言,這波從實體不動產到數據平台、從實驗動物到殯葬服務的醫療照護資產洗牌,本質上是一次「現金流型」與「成長型」標的如何在同一條人口老化主軸下分工合作的實驗。未來數年,真正的考驗在於:長照與殯葬業者能否在成本與人力壓力下維持利潤率,REIT能否在併購中保持紀律不過度槓桿;醫療科技與研發外包公司,則必須證明AI與新方法不僅是節省人力的工具,更能實質加速藥物開發與降低醫療支出。當「生老病死」都被資本市場切割成可交易資產,如何在追求報酬與維持醫療與照護品質之間取得平衡,將是未來十年全球投資與監管機構共同面對的關鍵問題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

財報驚見「分化行情」:雲端薪資飆利多、衛星通訊與油氣仍在虧損泥沼
從虧損到爆賺:美國「專業服務股」財報洗牌,醫療人力與雲端軟體成最大黑馬
醫療金融巨頭賺翻了?美國保險與醫療服務股財報揭露「高利率年代贏家」真相
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
2026.11.05 期指實戰錄 - VVIP 限定
9hours ago
市場大震盪 台股多頭變天?3大風險浮現 專家揭3族群應對策略
11hours ago
11/05 主動式ETF共識|電子重挫滿地鮮血,經理人瘋狂抄底
12hours ago
【00400A】11/05 操作日報|淨值重挫,經理人轉進伺服器
12hours ago
【00991A】11/05 操作日報|淨值重挫,經理人趁亂狂撿AI代工雙雄
12hours ago