




AI雲端金礦變地雷?Alphabet砸錢、Microsoft減速掏腰包 「neocloud」恐八成都撐不到2030


Alphabet與Microsoft雲端與AI業務成長強勁,但資本支出不如市場預期,拖累高度仰賴超大客戶的「neocloud」族群股價。專家預言,利率高企與融資吃緊下,至2030年恐有八成neocloud被併購或倒閉,AI基礎設施淘汰賽提前開打。
生成式AI熱潮帶動全球雲端基礎設施投資暴衝,看似人人都有肉吃,實際上卻可能演變為一場殘酷的資本耐力賽。最新一季財報顯示,科技巨頭一手高舉AI、一手卻開始控管資本支出,讓被稱為「neocloud」的新興雲端基建公司股價再度重挫,外界更憂心:這個被視為AI時代新金礦的賽道,或許正在從「暴利題材」轉向「高槓桿陷阱」。

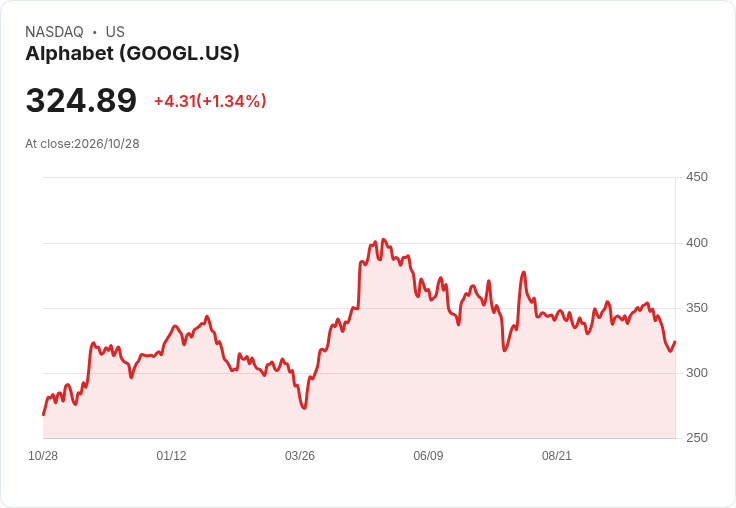
首先從市場情緒的關鍵引爆點——Alphabet(Alphabet Inc., GOOGL)談起。這家Google母公司交出一份近四年來罕見的「雙失守」財報:第二季營收1276億美元,年增近25%,卻仍低於市場預期的1282億美元;調整後每股盈餘(EPS)僅2.67美元,不但較去年衰退7%,也遠低於分析師預估的3.02美元。盤後股價應聲暴跌近一成,顯示投資人對AI投資換來的短期財務壓力極為敏感。
不過,若聚焦在AI與雲端,Alphabet數字仍然亮眼。Google Cloud第三季營收暴增一倍至307.1億美元,遠超市場預期,營業利益更是翻逾三倍至111.2億美元。Cloud執行長Thomas Kurian透露,目前雲端部門已有18條產品線單獨年營收突破10億美元,顯示企業級AI與雲服務需求仍在加速釋放。雲端未完成合約訂單(backlog)也攀升至5610億美元,其中約55%、約3080億美元預計在未來24個月內認列成營收,為中期成長奠定厚實底氣。
在AI應用端,Alphabet同樣火力全開。公司指出,Gemini應用的月活躍用戶已突破10億,成為史上成長最快的產品之一,其自家模型的每分鐘token使用量約達320億,較前一季成長約40%,是去年同期的4倍。執行長Sundar Pichai更在法說會上強調,隨著Gemini 4 Argon與Carbon的推出,公司「正在前沿領域領跑」。這些數據都在支撐市場對「AI主題股」的長期想像。
但問題在於,AI成長卻開始牽動Alphabet最肥的現金牛——搜尋廣告。報告顯示,搜尋業務營收雖年增12%至633.5億美元,且管理層透露搜尋查詢量創下近5年來最快年增率,然而搜尋營收成長率已連續兩季放緩。包括YouTube與Google Network在內的總廣告營收僅成長10.5%,遠遠落後主要競爭對手Meta Platforms(META)同季26%的廣告營收成長。
Alphabet管理層將壓力部分歸因於匯率與世界盃後的廣告基期正常化,但首席業務長Philipp Schindler也坦言,「AI模式的查詢強勁成長,卻因其變現效率較低,對整體收入造成影響」。公司雖計劃將AI模式廣告擴展至更多國際市場,並在美國導入多輪對話式廣告,但投資人仍憂心,若AI搜尋長期無法達到傳統搜尋一樣的獲利率,Alphabet恐需在成長與獲利間進行艱難取捨。
更關鍵的是,支撐這一切AI野心的,是驚人的資本支出壓力。Alphabet維持今年資本支出區間在1950億至2050億美元之間,第三季已有約65%資本投向使用年限約六年的伺服器與網路設備,其餘則灌注在使用年限可長達40年的資料中心基礎建設。公司並預告,2027年的資本支出將「顯著增加」,預期上看3000億美元。也因如此,Alphabet第三季自由現金流轉為負數,達到約90.7億美元,除了砸在雲端與AI硬體上,還包括為TPU系統銷售備貨,以及支付2018年歐盟罰款上訴終結後的一筆52億美元現金。
雖然Alphabet帳上仍握有2651億美元現金與可出售證券,但同時背負1251億美元負債,未來採購承諾高達9240億美元,另有1520億美元的預租賃與其他義務。公司財務長Anat Ashkenazi強調,這些數字反映的是合約上限,實際支出仍具彈性,但對投資人而言,這已清楚傳遞出一個訊號:AI戰場不是燒一次就結束,而是長期高槓桿的體力戰。
與此同時,另一端的資本鏈條——為雲端巨頭提供額外運算容量的「neocloud」——開始感受到壓力。Microsoft(Microsoft Corp., MSFT)最新財報顯示,單季資本支出與融資租賃合計452億美元,雖然年增約三成,卻低於市場預估的507億美元。這項數字一出,作為其主要AI基建合作夥伴的CoreWeave與Nebius,在延長交易時段股價雙雙挫跌近5%,另一家相關標的IREN也回落約3%。
Microsoft近年大量依賴這類neocloud業者擴充AI運算容量,去年底才與Nebius簽下近200億美元、一路延伸至2030年代的長約,也是CoreWeave的重要大客戶。然而,這一季Microsoft雲端平台Azure營收卻仍強勁年增48%,遠超資本支出增幅,並在財報簡報中說明,成長高於capex,主要來自「貨物收貨與付款時間差」及「融資租賃占比下降」。換言之,在短期內,超大客戶能從既有與延遲付款的設備中擠出更多成長,而不必立刻追加同等比例的支出。
對高度依賴幾家科技巨頭訂單的neocloud公司而言,這種節奏調整無疑雪上加霜。近期利率居高不下,市場普遍擔心未來舉債成本將進一步墊高,放貸機構對沒有穩定非AI數據中心收入的公司愈來愈保守。SpaceX執行長Elon Musk就在社群平台X預言,將有超過200家neocloud終將倒閉,直指「債務市場幾乎已關上對任何不具AI數據中心以外穩健收入來源公司的大門」。
研究機構Gartner提供的時間表同樣不樂觀。該機構向媒體表示,預估到2030年,恐有80%的neocloud業者不是被併購,就是直接消失於市場。這意味,當前看似百家爭鳴的AI基礎設施供應鏈,很可能在不到十年的時間內,濃縮為少數存活者與大型雲服務商的聯盟,產業集中度進一步提高,定價權重新回到「雲巨頭」手中。
值得注意的是,即便在市場風向急轉之際,仍有部分傳統企業級軟體巨頭試圖向投資人釋出穩定訊號。Oracle(Oracle Corp., ORCL)在最新說明中不但給出強勁的長期營收展望,並預期明年下半年將重返自由現金流為正的狀態。受此激勵,Oracle股價在Microsoft財報出爐前一度大漲11%,儘管其後也在整體情緒拖累下回吐約3%。這顯示市場仍願意給具備穩定現金流與清晰AI雲策略的「老牌玩家」一定溢價。
對投資人與產業參與者而言,AI雲端故事正在從「簡單的成長敘事」走向「高度分化的現金流考驗」。一方面,Alphabet的Gemini用戶暴衝、Google Cloud與Azure營收雙雙維持高成長,證明企業對AI算力與雲服務的需求不減;另一方面,科技巨頭開始精算每一筆資本支出,延後或放緩擴產節奏,迫使下游neocloud在高利率、高折舊、高不確定性的環境中自求生路。
未來幾年,市場將持續追問兩個核心問題:第一,AI導向的雲端查詢,能否在不犧牲獲利率的前提下,找到新的變現模式,避免成為拖累搜尋與廣告營收的黑洞?第二,在超大雲端業者與neocloud之間,究竟會形成「合作共存的長約生態」,還是「巨頭內建自產自銷、外包商被迫出清」的整併浪潮?當AI從概念走向現金流,誰能撐過這一輪資本寒冬,才有資格繼續講下一段成長故事。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【13:03 即時新聞】台灣大(3045)小漲續強,市場聚焦BNPL與電信科技服務動能
【12:57 即時新聞】遠東銀(2845)小漲守13元上方,早盤買盤續作承接
【12:55 即時新聞】信義(9940) 小漲守近 20 元關卡,房市築底復甦受關注
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
Alphabet 財報與 AI 戰略轉型:雲端成長能否抵銷資本支出壓力
2hours ago
大盤波動大怎麼辦?巨漢、華立、大聯大解析
4hours ago
動能app盤前速覽_20261029
4hours ago
老簡帶你 10/28 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
4hours ago
地價稅分期划算嗎?刷卡零利率、回饋與登錄條件怎麼選
5hours ago