




【美股盤勢】S&P 500連九週收漲,戴爾飆32%,輝達卻在跌?(2026.05.30)


大盤解析
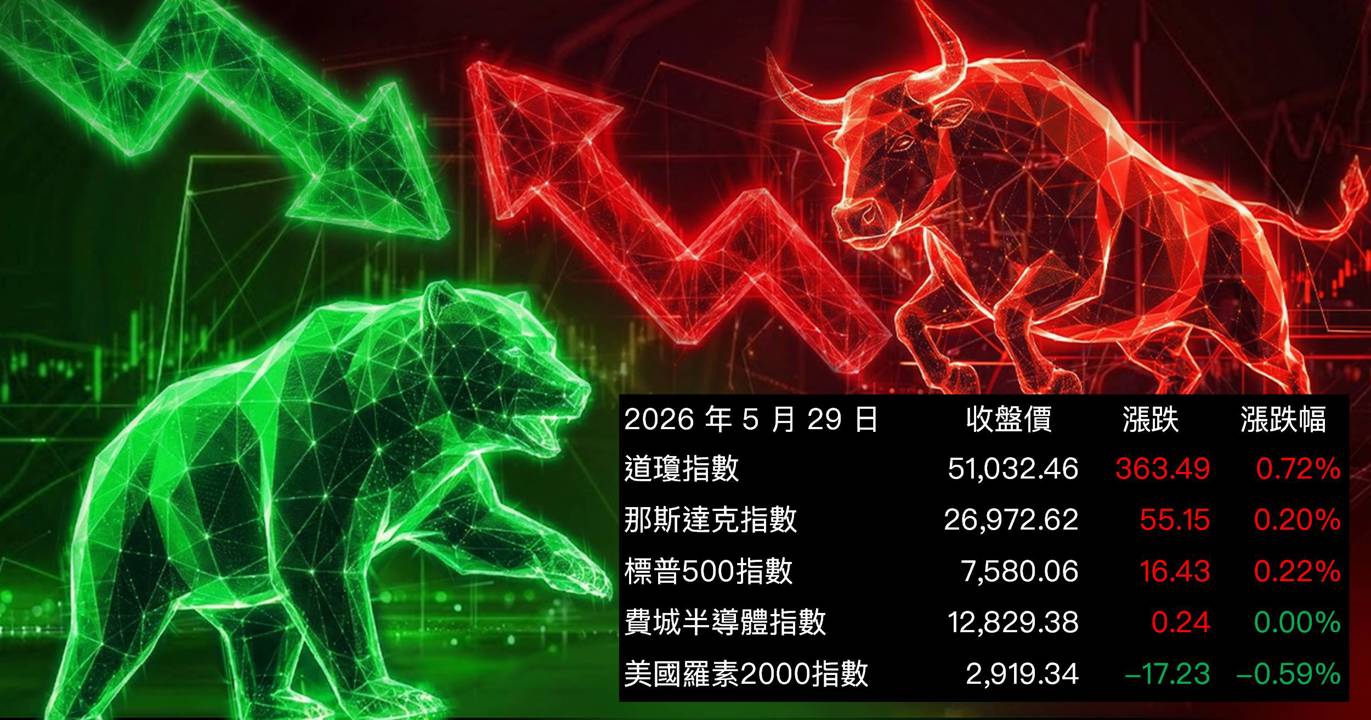
美股周五再度收高,S&P 500上漲0.22%收7,580.06點,完成連續第七個交易日上漲,並寫下連續第九週收紅的紀錄,為2023年以來最長連漲週數。道瓊指數表現最強,大漲0.72%收51,032.46點,突破五萬一千點大關;納斯達克指數小漲0.20%收26,972.62點。費城半導體指數則幾乎持平,漲幅僅0.00%,顯示半導體族群內部已出現明顯分歧。
今日市場的核心驅動力來自兩個方向:一是美伊停火協議可能達成的消息流出,市場對地緣政治風險的擔憂暫時降溫,也緩解了通膨預期升溫的疑慮;二是戴爾科技(DELL)在前一晚公布的財報遠超預期,帶動整個AI伺服器與資料中心供應鏈的樂觀情緒,成為今日科技板塊大漲的直接催化劑。
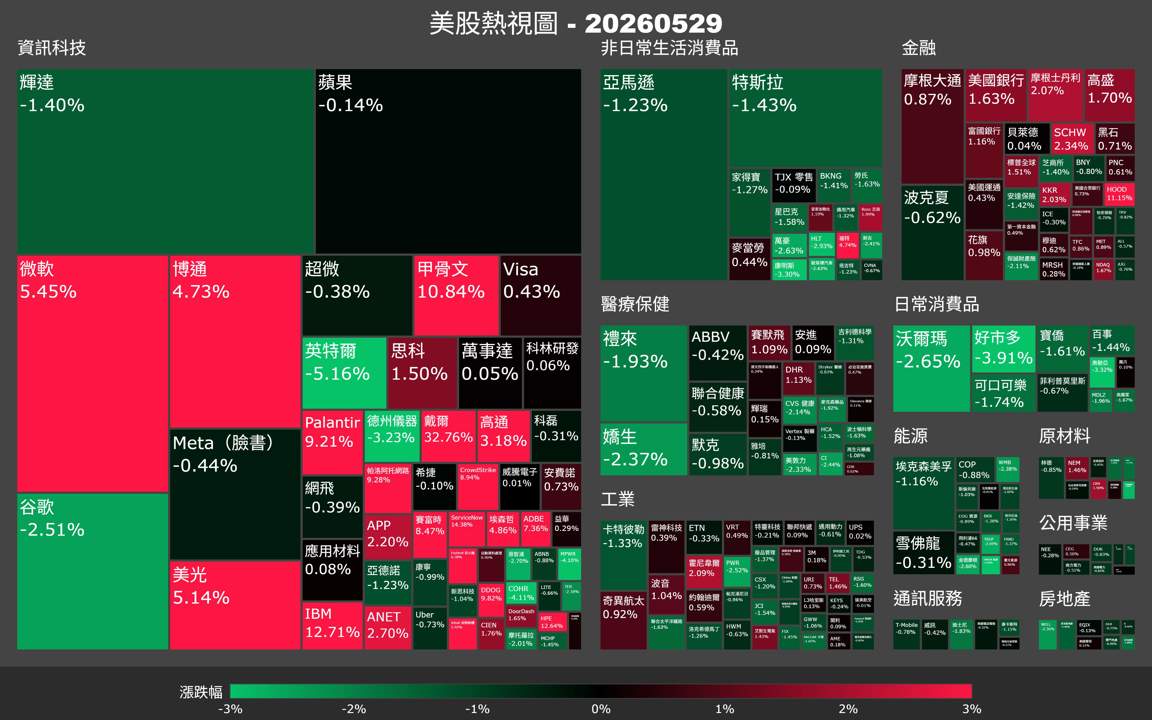
類股方面,AI相關題材強勢領漲。Super Micro Computer(SMCI)飆漲11.60%、Palantir大漲9.21%,微軟(MSFT)勁升5.45%,安謀(ARM)上漲5.37%,美光(MU)漲5.14%,博通(AVGO)漲4.73%,均與AI基礎建設需求直接相關。然而,同屬AI核心的輝達(NVDA)卻逆勢下跌1.40%收211.26美元,台積電ADR(TSM)跌1.51%收418.45美元,Google母公司Alphabet(GOOG)更重挫2.51%,英特爾(INTC)慘跌5.16%,顯示市場資金正在進行明顯輪動。
小型股方面,羅素2000指數下跌0.59%收2,919.34點,與大型股出現背離,反映市場對經濟成長前景仍抱保留態度,資金持續集中在AI大型權值股,而非全面性的多頭擴散。
焦點新聞
總經
美伊停火傳言降溫地緣風險,但通膨數據才是真正考驗
美伊可能達成停火協議的消息在周五市場流傳,帶動風險情緒回升,油價預期下行也短暫緩解通膨壓力。然而投資人已將目光轉向下週即將公布的個人消費支出(PCE)與核心通膨數據,這才是決定聯準會下一步動向的關鍵。
• 美伊停火談判進展消息推升市場風險偏好,S&P 500實現連九週收漲
• 油價預期走低有助緩解短期通膨壓力,但市場仍高度警戒後續數據
• 聯準會官員預計維持利率不變,市場目前對近期降息預期不高
• 下週PCE通膨數據將是測試本波漲勢能否延續的核心指標
• 科技板塊5月份累計上漲逾15%,其他大多數板塊反而下跌,結構分化明顯
個股
戴爾財報爆衝32%,AI伺服器需求打臉所有唱空者
戴爾科技(DELL)前一晚公布的季報大幅超越市場預期,並上調全年財測,股價周五單日狂飆32.8%,成為整個市場最大驚喜。財報顯示企業對AI伺服器的採購需求仍處於加速階段,直接帶動SMCI、ARM、MU等供應鏈族群全面走強。
• 戴爾AI伺服器訂單積壓持續擴大,季報營收與利潤雙雙超出分析師預期
• 公司上調全年展望,管理層明確表示AI基礎建設需求「尚未見頂」
• SMCI受戴爾財報帶動跳漲11.60%,市場重新評估其伺服器出貨前景
• 美光(MU)上漲5.14%,AI記憶體需求題材持續發酵
• 安謀(ARM)大漲5.37%,AI晶片架構授權業務受惠於整體伺服器出貨擴張
微軟漲5%創新高,但輝達跌1.4%洩底AI族群分歧
微軟(MSFT)周五大漲5.45%收450.24美元,受惠於市場對其Azure AI雲端業務的持續樂觀預期,並搭上戴爾財報帶動的AI情緒順風車。然而輝達(NVDA)卻逆勢下跌1.40%,台積電ADR(TSM)跌1.51%,Alphabet(GOOG)重挫2.51%,科技大型股之間出現明顯的資金輪動現象。
• 微軟單日上漲5.45%,為近期表現最強勁的科技巨頭,市值再創歷史新高
• 博通(AVGO)上漲4.73%,AI ASIC客製化晶片需求持續為股價提供支撐
• 輝達下跌1.40%,在戴爾財報帶動其他AI股大漲的背景下異常疲弱,引發關注
• 台積電ADR下跌1.51%,與輝達走勢同步,顯示資金從晶片製造商流向應用層
• Alphabet重挫2.51%,英特爾大跌5.16%,反映市場對兩者AI競爭力的疑慮未散
放大鏡觀點
今日市場呈現出一個微妙卻值得深思的結構:AI故事本身沒變,但資金開始選擇「誰來賺AI的錢」這道題。戴爾靠著實打實的訂單數字漲了32%,微軟、博通、ARM因為離應用端更近而跟漲,但輝達、台積電ADR、Alphabet反而收黑——這不是市場看空AI,而是資金在重新分配AI溢價的歸屬。當「需求確定性」從預期轉變為落地財報,市場的眼光也從「誰是算力賣鏟人」轉向「誰真正在賺AI的服務費」。這個輪動訊號值得投資人認真對待,盲目追買過去幾個月最強的晶片股,可能開始需要更謹慎的選股邏輯。
另一個不容忽視的風險是指數結構的分化:S&P 500與道瓊連漲創紀錄,但羅素2000小型股指數卻下跌0.59%,顯示這波漲勢並非建立在廣泛的基本面復甦上,而是少數AI大型權值股拉動的指數效應。這種「頭重腳輕」的市場結構,在通膨數據仍不穩定、聯準會明確表態謹慎的背景下,潛藏一定的修正風險。
展望下週,財報關注英偉達(NVDA)下週是否有法說會更新或分析師日;數據關注週五公布的4月PCE個人消費支出與核心通膨數據,以及週二的消費者信心指數,這些數據將直接影響市場對聯準會下半年降息時程的預期,也是本波創紀錄連漲行情能否持續的真正壓力測試。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

全球軍工訂單大爆發!Saab接單暴增逾2倍 歐洲防務產業進入「長線軍備周期」
中國富人瘋「美國避風港」:離岸資金大挪移,華盛頓成北京稅網最大破口?
AI 記憶體泡沫還沒來、股價先崩?南韓 SK Hynix 急煞 IPO,美國晶片與資料中心鏈全面震盪
- 更多文章
1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【籌碼K線 1月登入禮】籌碼集中股(4)
3
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
4
【籌碼K線 1月登入禮】官股狂買股(2)
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2026/10/22 尼克萊RS強勢股全清單&大盤附表
17hours ago
2026.10.22 期指實戰錄 - VVIP 限定
18hours ago
10/22 盤後回顧|超簡單期貨當沖採「牛紅紅」策略,波段操作「震盪整理趨勢未明」思考
19hours ago
低薪族也能累積千萬資產?他從月薪3萬起步 5年翻身靠這3招!
19hours ago
10/22 主動式ETF共識|聯茂大跌照掃、玉晶光爆買169%
20hours ago
收藏內容 讓好文不錯過

