




暖冬重擊零售旺季!美國服飾與平價百貨業績分化 折扣戰、關稅與天候三重壓力浮現


美國零售 Q3 財報顯示:Ross Stores(ROST) 在客流與展店推動下強勢成長,Gap Inc.(GPS) 則因暖冬、促銷與關稅壓力下修全年展望。天候異常、消費力疲弱與成本波動,正重塑整體服飾與平價零售版圖。
美國服飾與平價零售業在今年第三季交出截然不同的成績單,一邊是以超值折扣著稱的 Ross Stores(ROST) 交出亮眼成長與獲利擴張,另一邊則是 Gap Inc.(GPS) 在部分品牌回穩下,仍不得不面對暖冬、促銷加劇與關稅變化帶來的壓力,進而下修全年展望。從最新財報與法說內容來看,氣候異常、消費者更謹慎、以及成本結構震盪,正成為重塑美國零售版圖的關鍵變數。

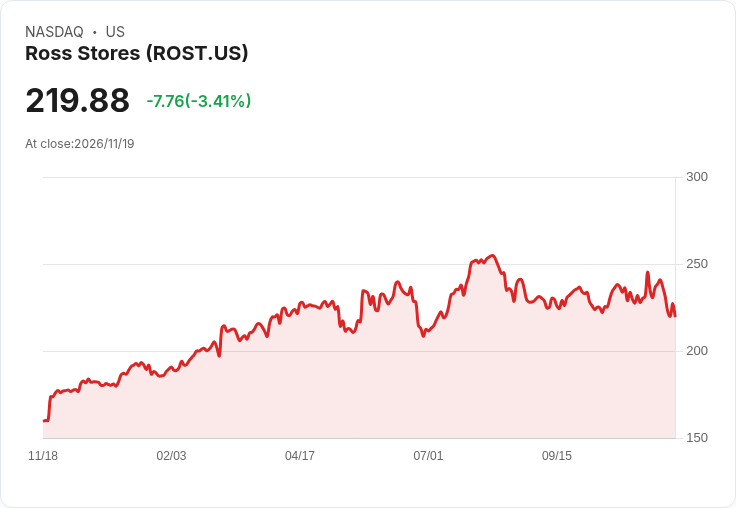
先看表現最為搶眼的 Ross Stores。執行長 James Conroy 在法說會一開場就直言,第三季「不論從營收或獲利來看都非常強勁」。公司總銷售額季增 12% 至 63 億美元,其中同店銷售成長 8%,且主要是由「顧客來店人次」拉動,而非單價大幅調高。化妝品與家居用品是表現最突出的品類,顯示景氣不確定下,消費者仍願意為提升生活質感的小額支出買單。
在獲利面,Ross Stores 第三季營業利益率從去年同期的 11.6% 拉升至 12.3%,淨利由 5.12 億美元成長至 6.06 億美元,每股盈餘也從 1.58 美元躍升至 1.91 美元。財務長 William Sheehan 指出,毛利率改善 70 個基點,其中商品毛利率增加 20 個基點,受惠於採購環境強勁、以及去年關稅成本基期偏高的效應。不過,燃油價格走高也推升運費,讓運輸成本「逆勢放大」約 25 個基點,凸顯能源價格仍是零售業不可忽視的風險。
Ross Stores 同步加快展店腳步,2026 年度已完成 89 間 Ross 與 26 間 dd's DISCOUNTS 的新店開幕,全年合計新增 115 個據點,還比年初規劃多出 5 間。公司並維持積極的資本回饋策略,第三季回購約 140 萬股,金額 3.19 億美元,全年預計買回 127.5 億美元股票,董事會也宣布每季現金股息 0.445 美元,以穩定吸引長期投資人。
展望第四季,Sheehan 仍維持對節慶檔期的樂觀看法,預估同店銷售將成長 4% 至 5%,總銷售年增 7% 至 9%,營業利益率落在 12.1% 至 12.4% 之間,與去年相當或略優。全年每股盈餘最新預估值為 8.75 至 8.84 美元,較上一季的 8.61 至 8.77 稍微上修,不過其中約有 0.60 美元是第二季關稅退還的一次性挹注。管理層強調,長期「演算法」並未改變,仍以每年 5% 店數成長、3% 至 4% 同店成長與雙位數 EPS 成長為目標。
儘管財報數字亮麗,分析師在 Q&A 中仍不斷追問成長是否具持久性。JPMorgan 的 Matthew Boss 直指「能否持續在高基期上再成長」是一大考驗,Conroy 回應目前結果是「響亮的肯定」,但也坦言行銷、商品與人力重分配等多項策略仍在「非常早期」階段。Evercore ISI 的 Michael Binetti 則關心兩年期同店成長堆疊略為鈍化,Ross 管理層則認為不應過度解讀,強調長期成長軌跡未變。
風險方面,Ross Stores 不諱言天候與成本變化帶來的不確定性。Conroy 提到第三季後段「異常溫暖的天氣」削弱秋季商品銷售,尤其十月下旬天候「非常不利」。Sheehan 則指出,燃油帶動的運費壓力已反映在修正後的第四季 EPS 預估中,加上行銷與門市人力略為增加,銷管費用比率預期會稍微「失衡」。此外,雖然商品失竊(shrink)整體成本「相對持平」,但去年有一次性有利調整,使今年在比較基期上顯得較為不利。
相較之下,Gap Inc.(GPS) 的第三季則呈現「成績與前景分叉」的複雜局面。執行長 Richard Dickson 表示,第三季整體淨銷售成長 2%,符合公司預期,獲利更是優於原先預估,但在十月與十一月初出現「較慢的開局」後,公司已下修全年營收與獲利展望。Dickson 指出,隨著天氣開始轉涼,銷售動能有回溫跡象,節慶檔期的商品與行銷計畫也讓他維持一定信心。
品牌表現方面,Gap 主品牌可說是集團中的亮點,第三季淨銷售成長 11%,同店銷售更是大增 9%,Dickson 形容 Gap 已是「全方位火力全開」。Old Navy 則從第二季同店銷售負成長 4%,進步到第三季持平,顯示調整逐步奏效;但 Banana Republic 受到女裝秋季商品與冷天品類需求延後影響,淨銷售與同店均下滑 3%;運動休閒品牌 Athleta 表現最為疲弱,淨銷售衰退 14%,同店銷售更下跌 15%,Dickson 直言品牌「已進入轉型重整」,並宣布任命 Ashley Kechter 於 12 月 14 日出任 Athleta 新任總裁兼執行長。
從財務結構來看,Gap 第三季毛利率達 42.5%,調整後為 42.4%;營業利益率則為 9.9%,調整後 9.8%,顯示在促銷強度提高的情況下,仍守住不錯的獲利表現。單季報告 EPS 為 0.86 美元,調整後 0.82 美元。公司手上現金及短期投資達 30 億美元,年初至今營運活動淨現金流入 13 億美元,自由現金流 8.15 億美元,並已回購超過 6 億美元、約 2,600 萬股,董事會也核准第四季每股 0.175 美元股息,凸顯資產負債表的穩健。
然而,Gap 對未來的說法明顯較為保守。財務長 Katrina O'Connell 表示,第四季淨銷售預估將較去年「持平到微幅下滑 1%」,同店銷售大致與總銷售步調一致。品牌拆解來看,Gap 預期可維持高個位數同店成長;Old Navy 同店銷售則可能微跌 1% 至 2%;Banana Republic 雖有望較第三季「溫和改善」,Athleta 則被預期仍面臨「更具挑戰」的環境。全年 2026 年營收預估「約與去年持平」,調整後營業利益率約 7.2%,調整後 EPS 落在 2.29 至 2.34 美元,相較上一季提出的 2.35 至 2.45 已向下修正。
O'Connell 也特別提醒,美中關係與關稅變化為展望增添不確定性。公司最新預估已納入美國 301 條款關稅的更新情境,短期內稅率約落在 10% 左右,到本周末後則回升至「高十位數」水平。部分業績與展望數字亦以非 GAAP 方式呈現,以排除關稅退還與其他一次性項目。分析師在 Q&A 中多次追問促銷與平均售價(AUR)壓力,尤其是 Old Navy 與 Athleta 的折扣強度,O'Connell 表示 Old Navy 的 AUR 已因「預先設定的價值策略」與額外促銷而下滑,折扣與 Athleta 一同成為壓抑毛利的主要因素。
在消費環境解讀上,Dickson 認為美國消費者「有韌性,但更加精打細算」,加上第三季「異常溫暖的天氣」明顯影響毛衣與外套等秋季主力品類的需求,迫使品牌調整促銷與庫存策略。多位分析師也關注這波需求疲弱究竟是結構性問題,還是短期執行失誤所致,Gap 管理層則不斷強調商品力、行銷與天候是主要因素,並表示會在明年對獎金與費用預算保留更大彈性,以應對需求波動。
從 Ross Stores 與 Gap 的對照可以看出,美國零售市場正在出現明顯分化:一方靠著強勢的折扣定位與展店策略,成功吸引在通膨壓力下尋求「物超所值」的客群;另一方則在品牌調整、產品週期與暖冬衝擊中掙扎,必須透過促銷與重整來維持市占。兩家公司法說中反覆提及的天候、燃料成本與關稅三大因素,也與全球油價波動及貿易政策緊密相連,將持續牽動未來幾季的毛利與庫存策略。
在這樣的環境下,投資人與產業界都必須面對一個現實:零售業不再只是靠「打折與新品」取勝,而是同時要與氣候變遷、地緣政治、關稅與消費者心理拉鋸。Ross Stores 展現了以交易量驅動成長、控制成本與積極回饋股東的成功樣本;Gap 則提供一個警示,提醒市場在品牌重整與策略轉型時,天候與政策變化可能輕易扭轉原先樂觀的劇本。未來幾季,美國服飾與平價零售業要回答的關鍵問題,是如何在充滿變數的外部環境中,建立更具韌性的商業模式與供應鏈,以避免下一個「暖冬」再次重擊旺季商機。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【13:08 即時新聞】中華(2204)盤中走弱,主力與外資同步調節成焦點
【13:06 即時新聞】中保科(9917)盤中走弱,AI治理與智慧安防布局受關注
【13:02 即時新聞】台灣大(3045)股價壓回,法人與主力動向成盤中焦點
- 更多文章
1
【焦點速報】後黃仁勳時代估值大逃殺?一次看懂「跌夠了沒、公司壞了沒、賣壓清了沒」3 大關鍵
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
AI不只帶來商機 也讓犯罪升級!資安需求大增 2台股卡位新市場
anhour ago
Anthropic 9,000 億美元算力承諾,台美股誰能搭上 AI 下一波成長?
2hours ago
殖利率跌了,股票照跌!這次市場重新定價的是風險溢酬,不是利率
2hours ago
台股殺1,768點、284檔跌停,但外資只賣243億——真正在賣的是誰?金管會11/20起再加嚴限空
3hours ago
【個股實戰】輝達喊投資10億美元,景碩仍跌破年線!留意「關鍵出場訊號」躲過腰斬驚魂記
4hours ago