




從實驗室到獲利戰場:精準醫療與生命科學設備商,正上演一場「燒錢轉獲利」大逃殺



光學基因定序與蛋白體平台等新一代生命科學工具公司,正從單純追求設備鋪點,轉向消耗品與臨床應用帶動的「高毛利、可預測收入」模式;在學術預算吃緊、監管與產能成為新變數下,誰能率先達到現金流損益兩平,將決定未來幾年產業版圖。
在全球醫療與生技研發支出成長趨緩的背景下,新一代生命科學工具公司正在集體改寫生存法則。從專攻光學基因圖譜解析的 Bionano Genomics(BNGO),到主打高通量蛋白體平台的 Seer, Inc.(SEER),一批原本被視為「高科技儀器股」的公司,正從過去瘋狂拉高設備安裝數量,轉向強調消耗品拉動的經常性收入、臨床與藥廠付費、以及更嚴苛的成本控制與獲利時間表。

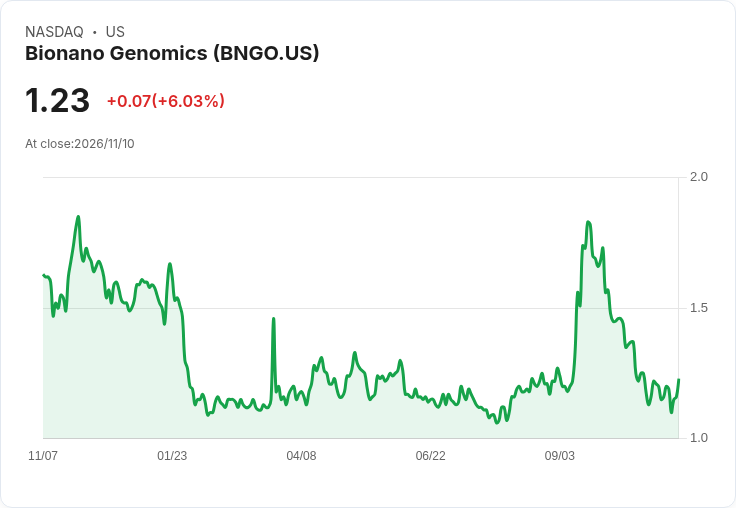
Bionano Genomics 董事長暨臨時執行長 Albert Luderer 在 Q3 法說中就直言,公司早在 2024 年 9 月已刻意從「積極擴張安裝基數」轉向「在既有常規用戶上追求獲利成長」。這個策略的成果,今年第三季開始浮現:用量核心指標 nanochannel array flow cell 單季銷量達 9,870 片,年增 18%,刷新紀錄;同期營收 830 萬美元、年增 12%,其中消耗品營收 470 萬美元成為主力,軟體與其他收入則相對波動。更關鍵的是獲利體質改善——毛利率來到 48%,營運費用年減 12% 至 1,050 萬美元,顯示公司不再只靠燒錢搶市佔。
驅動 Bionano 模式轉向的,除了內部紀律,更有外部「現金流觸發器」。在美國,MolDX 已公布涵蓋 31 州的光學基因圖譜(OGM)醫療保險擬議給付條件,公眾意見期已結束,市場正靜待最後裁決。若獲通過,等於為 OGM 打開龐大 Medicare 支付市場,能否順利落地將直接影響實驗室檢驗量與公司未來營收曲線。此外,紐約州衛生廳已核可 University of Rochester Medicine 的 OGM 檢驗,知名癌症中心 Memorial Sloan Kettering Cancer Center 也在州府批准後啟動血液腫瘤 OGM 檢測。這些標竿醫療機構的採用,不僅是技術背書,更可能轉化為高黏著度、持續消耗品訂單。
然而,Bionano 要從技術故事走向財務故事,仍得穿過產能與現金的窄門。公司第三季現金與有價證券僅 870 萬美元,其中 50 萬美元仍受限,資金緊繃已是公開事實。管理層一方面重申 2026 年全年營收 3,100 萬至 3,300 萬美元目標,並維持 2027 年營收 5,000 萬至 5,400 萬美元、當年底達調整後 EBITDA 收支平衡的藍圖;另一方面也承認高階關鍵零組件如矽晶圓交期長,近期出現供給瓶頸。公司雖強調已持續投資產能,預計今年底可清除積壓訂單,並在明年年中前後將產能翻倍,但在資本市場仍偏緊的環境下,這種「一邊擴產、一邊撐現金」的走法,風險不容小覷。
相較於 Bionano 面臨現金壓力,專攻蛋白體分析平台的 Seer 財務彈性顯得充裕許多。Seer 第三季營收 400 萬美元,較前一季 310 萬美元成長,其中產品營收 280 萬美元、服務 110 萬美元,毛利率約 47%。公司同時坦言,在規模尚未放大的階段,毛利率仍將受產品組合影響,但長期目標仍鎖定 70% 至 75% 的高毛利水準。更關鍵的是資產負債表:截至季末,Seer 手握約 1.98 億美元現金及投資,管理層直接表態,若依現行營運計畫,公司有足夠資本支撐到現金流損益平衡。
Seer 的難題則更多在「需求端」而非「錢不夠」。公司將 2026 年全年營收預期自 1,600 萬至 1,800 萬美元,下修到 1,350 萬至 1,450 萬美元,主因有二:其一是學術與政府研究經費吃緊,延長了設備銷售與研究啟動時程;其二是近來股東行動主義與潛在併購提案,讓客戶一度擔心公司未來去向,拉長了決策鏈。隨著特別委員會完成檢視並宣布 Seer 將維持獨立上市公司身分,管理層認為,這種「公司會不會消失」的不確定性已大幅降低,有利後續成交。
在商業策略上,Seer 不再單押學術市場,而是明確將大型生技與藥廠視為優先客群。執行長 Omid Farokhzad 強調,Proteograph 平台的經濟性關鍵並非儀器本身,而是隨每個樣本所需的試劑與耗材;公司已看到多個潛在案量超過一萬個樣本的專案,目標是透過這類高樣本量計畫建立穩定的消耗品拉動。管理層透露,目前銷售週期約 6 個月,較過去「高個位數月」略為拉長,但已有更多客戶從概念驗證轉向常規使用。加上已有超過 116 篇使用 Proteograph 的論文與預印本發表,科學背書正在累積成真正的商業槓桿。
值得注意的是,Bionano 與 Seer 雖置身不同細分領域,卻在幾個關鍵方向上呈現驚人一致:其一,雙方都將「消耗品拉動」視為商業模式核心,從 Bionano 的 flow cell 到 Seer 的 assay kit,越來越多營收來自已安裝客戶持續使用,而非單次設備銷售;其二,兩家公司都在用實際行動壓低營運費用——Bionano 將調整後營運費用降到 880 萬美元,Seer 則在降低現金消耗的同時,甚至還持續回購股票,顯示對長期價值的信心;其三,雙方都給出明確但具挑戰性的「損益平衡時間表」,把原本模糊的「成長故事」轉化為可以被市場檢驗的財務里程碑。
然而,市場對這些承諾仍保留態度。Bionano 雖在法說中再三強調 2027 年達調整後 EBITDA 持平的目標不變,但分析師關注的焦點,已轉向產能瓶頸何時解除、及像 Memorial Sloan Kettering 這類指標客戶能否迅速放量。Seer 則一邊自信預言 2027 年將是成長之年,一邊又表示尚未準備在此刻給出正式指引,這種「樂觀但不願給數字」的姿態,自然也讓部分投資人選擇觀望。
從更宏觀的角度來看,生命科學工具產業正走出早期「講故事、拚技術」的甜蜜期,進入「證明商業模式能不能賺錢」的殘酷賽局。學術預算壓力、政策與給付時程不確定、以及高利率環境下資本成本升高,都迫使這些公司必須在更短時間內證明:技術不只能發 paper、拿 KOL,而是能變成高毛利、可預測、可持續的現金流。未來一到兩年,誰能真正從現有裝機基礎中榨出穩定的消耗品收入,並在控制成本與維持研發動能之間取得平衡,將決定誰是下一輪精準醫療浪潮中,站得最久、活得最好的玩家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【11/11 產業即時新聞】晶圓再生與薄化類股回檔修正,高價指標股遭逢賣壓調節
【11/11 產業即時新聞】PCB上游材料飆漲4.8%:低軌衛星與AI玻纖布題材點火,台玻、富喬強勢亮燈
【09:43 即時新聞】律勝(3354)攻上漲停,PCB 強勢股再現買盤
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
3
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
【雙11限定贈品】大跌選股 SOP|帶你快速找到關鍵資訊 !
32minutes ago
動能app盤前速覽_20261111
anhour ago
老簡帶你 11/10 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
anhour ago
大盤回測年線反彈,資金轉向低軌衛星與太陽能 | 2026.11.09 語音直播摘要
2hours ago
2026.11.10 期指實戰錄 - VVIP 限定
12hours ago