




標題 : 科技股估值倒掛!首次自2017年以來低於大盤,晶片暴跌逼出分歧風險


摘要 : 科技股本益比降至約17倍,低於大盤18倍,晶片指數五周近跌30%。
新聞 : 股市在期中選舉後出現劇烈震盪,科技股成為本週最大輸家,卻出現一項罕見現象:以科技股為主的標普科技類股(XLK)預估本益比約17倍,已低於整體標普500的約18倍,為2017年以來首次出現此一倒掛。去年10月的高峰時,科技類股的本益比曾高達32倍,顯示市場情緒與估值波動之劇烈。

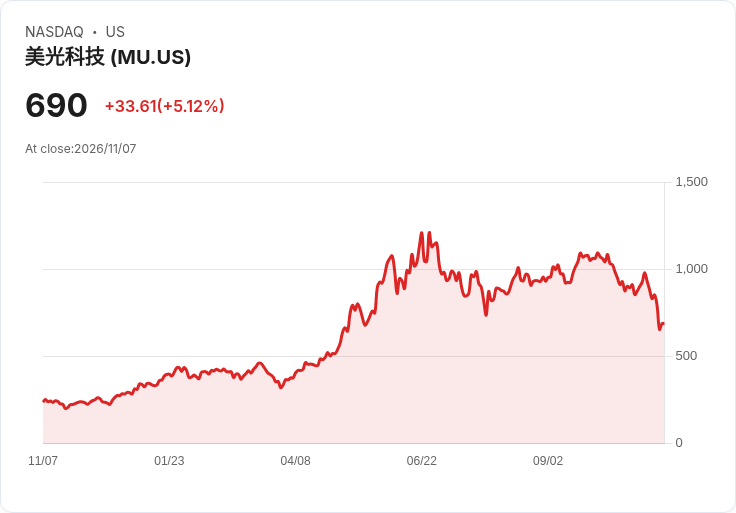
背景與現況 - 指數表現:標普500與那斯達克各自連四周下跌,本週各跌約3%,晶片股週五出現反彈。相對而言,等權重標普500(RSP)在週三創新高,整週變動僅近1%,顯示多數中小型或一般股比大型科技更具韌性。 - 晶片衝擊最大:PHLX半導體指數(SOX)連五周下跌,五週內近乎腰斬,跌幅約30%;個股方面,Micron(MU)與Sandisk(SNDK)本週各下跌逾20%。
論點與分析 - 估值角度:投資長Keith Lerner指出,去年市場在32倍本益比已預期大量利多;如今估值幾近腰斬,市場或已消化大量利空。若真如此,股價反而可能對利多消息更為敏感,「一點好消息就能發揮放大效果」,意味波動性高但反彈空間存在。 - 晶片與AI建設的連動:Lerner強調,晶片首當其衝,若資料中心與AI建設放緩,短期會傷及晶片需求,但同時可減緩大型AI支出的現金流壓力,理論上可能延長整體週期,對大型科技的財務穩定形成正面影響。 - 歷史參考:自1990年以來,標普在出現四周或以上連續下跌的情形共有33次,三個月後約80%機率回升,典型中位數漲幅約6%,高於任意一週後三個月約3%的平均回報;此外,自1946年期中選舉以來,次年多數時期股市呈上升趨勢。但歷史例外也提醒投資人,網路泡沫與2008年金融危機時期,指數長期續跌超過一年。
對立觀點與駁斥 - 保守派觀點:部分交易者(如Michael Martin)認為當前趨勢仍屬下行,主張「套現為上」,認為更低價格只意味著市值縮水,不代表具價值重估,並只會在指數守住200日均線時才小量買入選擇權。 - 反駁與平衡:上述保守策略強調風險管理合理,但忽略了估值已由極端樂觀回落到更中性的事實,以及歷史上期中選舉後的回升機率。對多數長線或以資產配置為主的投資人,維持大盤與大型股超配,並以小型股作為對衝,或比全面退場更合適;而短線交易者仍應重視趨勢指標與波動性管理。
結論與展望(行動建議) - 若偏向穩健配置:可依據Lerner建議,維持美國大型股超配,分批增持小型股以對抗突發的科技輪替。密切觀察晶片需求與資料中心資本支出訊號,因其可能決定短期業績與估值修復速度。 - 若偏向保守或短線操作:可如Martin所言,保留現金或採取防禦性選擇權策略,待關鍵技術指標(如標普200日均線)確認支撐再逐步進場。 總之,科技股本益比從高檔快速回落創造了高波動、也可能是高回報的環境;投資人應以風險承受度與時間視角為基礎,平衡部位與留意晶片與AI建設的實際資料變化,因為「一點好消息可能被放大」,同時壞訊息也可能導致快速修正。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

大型車隊撐起執法風暴!最高法院判決+6億美元巨額陪審團賠償,貨代與小車隊面臨「生存戰
AI狂潮急凍、監管大風吹:從華爾街到貨運前線的風險新局
AI駭客再進化、量子風暴逼近:華爾街警告「Q-Day」恐改寫全球金融安全遊戲規則
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
【美股週報】費半單日重挫 12%:泡沫消化,還是更大的崩跌?
24minutes ago
【宏觀週報】台股急跌:上市融資訊號亮了,上櫃槓桿還沒洗完
40minutes ago
【美股特別報導】一千億美元「照規則賣」,下周怎麼看?
anhour ago
放風箏週末庫存11/07
4hours ago
下半年度購買軟體的附加價值-[line]社群,連結在文內!
8hours ago