




記憶體狂飆、AI燒錢風暴來襲:從 Apple 到半導體供應鏈的下一場「利潤保衛戰」



Apple(Q4)與 Advanced Energy(AEIS)財報揭示同一場風暴:AI運算推升需求,記憶體與關鍵零組件價格飆漲,供應鏈吃緊。短線獲利創新高,卻同時埋下成本壓力與供應風險,全球科技硬體產業正走入「高成長、低能見度」新局。
在全球科技股持續以「AI題材」撐場之際,最新一輪企業財報卻悄悄浮現另一條主線:成本與供應風險正在急速升溫,且核心癥結集中在記憶體與關鍵零組件。從消費電子龍頭 Apple(AAPL),到半導體與資料中心供電設備商 Advanced Energy Industries(AEIS),都在同一季財報裡承認,這場由 AI 算力需求點燃的上行循環,正讓利潤結構面臨前所未有的壓力。

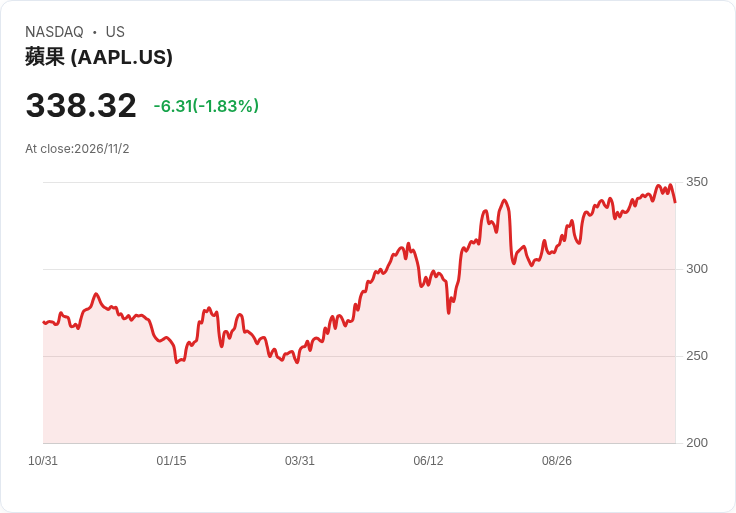
先看市場焦點 Apple。新任 CEO John Ternus 首度主持財報會,就端出亮眼成績:2026 會計年度第四季營收達 1,145 億美元,年增 12%,創下 9 月季度新高,全年營收 4,788 億美元、EPS 8.98 美元同樣刷新紀錄。iPhone、Services 皆寫下區域與產品線歷史新高,Greater China 收入更在 9 月季度成長 21%,印度市場則創下「史上最佳」表現,顯示大型硬體與服務生態仍然強韌。
然而,這份亮麗成績單背後,管理層幾乎在每一段談話都繞回同一個關鍵字——記憶體。CFO Kevan Parekh 直言,公司當季 47.9% 的毛利率之所以仍穩居高檔,部分是受關稅退費一次性挹注約 1 個百分點,但若撇除這些因素,記憶體成本已成為毛利率序列走弱的主要推手。他更在展望中明講,12 月季度預期毛利率將落在 45% 至 46%,主要反映「更高的記憶體成本」以及 Siri AI 拉升的基礎設施支出。
Apple 在記憶體上的壓力,不只是價格走高,而是「量價雙飆」。Ternus 以「前所未見」形容當前記憶體定價環境,並透露公司在 9 月季度的製造採購承諾,較 6 月增加了 330 億美元。這個數字,讓外界第一次具體看見為了支撐 iPhone Duo 新一輪產品週期與 Siri AI 後端算力,Apple 在供應鏈端其實已被迫大幅前置採購與鎖量。也因此,無論是 iPhone Duo 目前仍「供不應求」,或是 Mac、iPad 在 12 月季度預期受到記憶體供應限制,背後都是同一個結構性壓力:AI 驅動的硬體升級潮,正在推高記憶體與高階零組件的戰略重要性與議價能力。
有趣的是,在另一端供應鍊,Advanced Energy Industries 則以供電與電源解決方案角色,從不同角度見證同一波緊張局勢。AEIS 第三季營收達 6.96 億美元,季增超過 1.2 億美元,EPS 較去年翻倍,毛利率 42.1%,且 CFO Paul Oldham 強調,若排除前一季關稅退費一次性效益,本季毛利率仍擴大 140 個基點,主因來自更高的出貨量與製造效率提升。
AEIS 對下半年與未來幾年的展望,幾乎全鎖定在半導體與資料中心兩大領域:2026 全年營收成長預估從原先「低至中 30%」上修到「約 40%」,其中半導體業務下半年年增將超過 60%,資料中心收入成長則升至「高 50%」區間。管理層甚至提出,到 2028 年,泰國新旗艦工廠與整體產能擴張,可望讓公司具備超過 50 億美元的營收承載能力。
然而,就在強調「需求在所有目標市場都很強勁」的同時,AEIS 也坦言自身正卡在供應鍊瓶頸。CEO Stephen Kelley 指出,若關鍵零組件供應充足,公司有能力交出更大幅度的上行,但現階段在 IC、PCB 與特殊陶瓷等元件上,仍明顯受到限制,甚至必須為部分超大型雲端客戶採取空運出貨,以確保交期。這些描述,與 Apple 在記憶體供應上的焦慮不謀而合——AI 與高效能運算帶起的設備更新浪潮,已讓整條供應鍊從前端晶片、記憶體到電源與散熱,都同時拉緊。
若將 Apple 與 AEIS 的資訊交叉觀察,可以看到一條清晰的因果鏈。上游半導體與資料中心設備商,像 AEIS,正因高速成長的半導體訂單與第二波雲端客戶導入,而預期 2027 年仍有約 30% 的營收成長;但這樣的動能必須建立在關鍵元件供應不掉鍊。下游整合裝置與平台的巨頭 Apple,則在財報中直接揭露記憶體採購承諾激增,以及 Duo、Mac、iPad 在未來一季持續面臨供給約束,並把這些壓力明確反映在毛利率指引上。
從投資角度來看,這代表 AI 相關硬體與基礎設備產業正在步入「高成長、低能見度」的新階段。短期內,Apple 仍預期 12 月季度整體營收年增 7% 至 10%,且將成為公司史上最佳單季;AEIS 則給出第四季約 7.35 億美元營收、毛利率 42% 至 42.5% 的樂觀指引。但兩家公司在問答環節中都刻意保留空間——Apple 不願對未來產品路線與 Siri AI 成本結構做太細的預測,AEIS 也承認 2027 之後的成長路徑仍受供應不確定性影響。
值得注意的是,這波成本與供應壓力,並非只在科技硬體圈發生。從 Realty Income(O) 到 Herbalife(HLF),財報也分別展現利率與匯率環境對不同商業模式的牽制:Realty Income 在歐洲資產與債務市場尋找較低成本資金,同時面對 2027 年近 29 億美元、利率約 2.9% 的債務到期再融資壓力;Herbalife 則在營運端維持高達 77.3% 的毛利率之際,清楚示警匯兌在第四季仍將成為營收與 EBITDA 成長的逆風。這些案例共同勾勒出一個宏觀背景——在資金成本攀升與匯率波動加劇的環境下,任何需要大量前置投資、鎖定長期供應合約的產業,都會被迫重新思考「成長與風險」的交換條件。
當然,市場也存在反向觀點。有分析人士認為,記憶體與部分零組件價格最終仍具循環性,現階段的「前所未見」漲勢,可能隨著供應商擴產、需求從爆發轉向常態化而緩解,進而讓像 Apple、AEIS 這類具規模與議價優勢的企業,在中長期重新享受成本回落帶來的利潤修復。也有人指出,Apple 將 Siri AI 相關成本部分歸入服務成本,若未來能透過 iCloud+ 使用量級距與付費擴充模式成功變現,AI 帶來的成本壓力有機會轉化為高毛利訂閱收入,逆轉現階段的利潤擠壓敘事。
然而,短期不可忽視的現實是:記憶體與關鍵元件的上漲已經實際寫入財報指引,供應限制亦已被管理層反覆提及。對投資人而言,接下來幾季的關鍵觀察點,將會是三條線:一是 Apple 等終端巨頭如何在維持產品升級與 AI 體驗的同時,透過定價、營運效率與供應策略來守住毛利;二是 AEIS 等供應鏈廠商是否能在泰國等新產能順利放量、零組件供應緩解後,兑现 43% 以上毛利率的中期藍圖;三則是宏觀利率與匯率環境是否持續偏緊,把這場「利潤保衛戰」從科技硬體擴散到更廣泛產業。
在 AI 被視為下一個十年成長主軸的此刻,這場由記憶體、IC、PCB 和特殊材料串聯的成本風暴,既是風險也是試金石。它將測試的是:哪些企業真的已為 AI 時代完成供應鏈戰備與財務體質調整,能在高成本環境下依然維持紀律擴張;又有哪些企業,只是搭上題材列車,卻在利潤與現金流壓力來臨時,暴露出基礎不足的真相。這場考驗,才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【10:56 即時新聞】中鼎(9933)股價穩步走強,市場聚焦工程在手量高檔
【10:53 即時新聞】昇達科(3491)盤中續揚,低軌衛星成長動能受關注
【10:50 即時新聞】長榮航(2618)盤中走揚,航空旅遊需求與外資買盤成焦點
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
29minutes ago
動能app盤前速覽_20261103
2hours ago
老簡帶你 11/02 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
2026.11.02 期指實戰錄 - VVIP 限定
13hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
14hours ago