




AI 熱潮燒出「債海風暴」?華爾街警告:2027 年恐成科技融資壓力爆點



人工智慧投資狂潮推升企業發債與殖利率,美債與公司債雙雙承壓;聯準會官員釋放「不排除續升息」訊號,華爾街機構預估到 2027 年全球 AI 專案融資規模恐飆至 5450 億美元。專家提醒投資人縮短存續期、提高信用品質分散風險,迎戰「高利率+高發債」新常態。
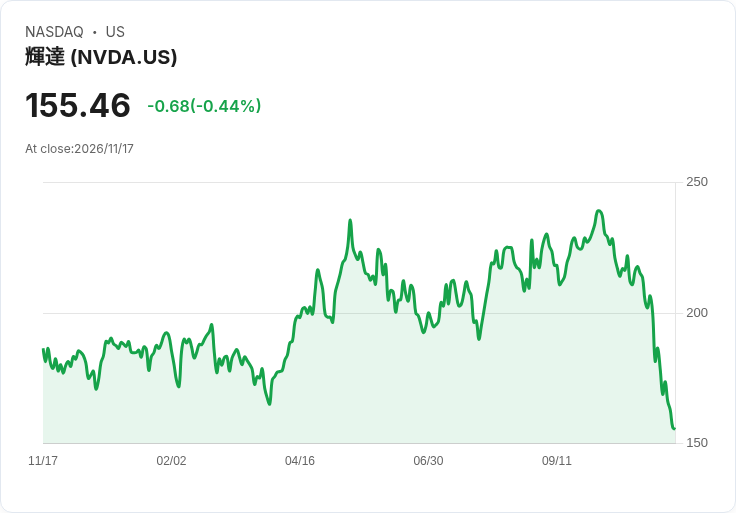
在股市還在消化 Nvidia(NVDA)等 AI 概念股震盪之際,債券市場正悄悄累積另一場風暴:利率維持高檔,搭配人工智慧(AI)基礎建設帶動的企業發債潮,讓固定收益投資人面臨罕見壓力。華爾街機構與資產管理公司接連示警,若對利率與 AI 融資風險判斷失誤,2027 年之前恐怕難見真正「躺著賺息」的年代。

首先,利率環境並未如部分市場派樂觀預期般快速降溫。紐約聯準銀行總裁 John Williams 直言,目前情勢「不需要戲劇性行動」,等於澆熄一次升息 2 碼(50 個基點)的揣測,但他同時強調,將通膨壓回 2% 目標仍是首要任務。他指出,最新消費者物價指數(CPI)與核心個人消費支出物價指數(PCE)皆高於預期,顯示物價壓力仍然存在。市場解讀為:儘管 12 月會議多半是升息 1 碼,但「更長時間維持高利率」的風險仍在。
更關鍵的是,Williams 將 AI 直接點名為「可能最持久的通膨因素」。他指出,企業在 AI 上的大規模投資,不只支撐經濟動能,也推升像半導體等關鍵產品價格。這番談話意味著,AI 不再只是股市題材,也成為聯準會評估升息步調的變數。若 AI 投資持續強勁,聯準會可能被迫讓政策利率在高檔停留更久,以防通膨死灰復燃。
在利率端尚未鬆手的同時,債券市場也正承受 AI 融資潮的「供給衝擊」。根據 Goldman Sachs 最新預估,全球與 AI 專案相關的融資發行額,到 2027 年恐上看 5450 億美元,較先前 3000 億美元的估計大幅上修。這代表從大型雲端服務商如 Microsoft(MSFT)、Alphabet(GOOGL)、Amazon(AMZN),到新興「neocloud」業者,都將在未來數年持續進市場募資,為龐大資料中心與算力建設買單。
這股發債浪潮已反映在價格上。Bloomberg 美債與投資級公司債的代表性指數——Bloomberg US Aggregate Bond Index,年內在殖利率攀升、價格下跌的雙重夾擊下,總報酬仍為負 1.5%。Janus Henderson 投信的固定收益團隊坦言,「還沒走出森林」,認為聯準會仍有「不少工作」要做,暗示利率風險尚未完全消化。
10 年期美債殖利率近期一度升破 5.1%,與去年相比幾乎翻倍。市場透過 CME FedWatch 工具,預估未來幾次會議仍存在連續升息的高機率,若所有預期都成真,聯邦基金利率區間將從目前的 3.75%–4%拉高到 4.5%–4.75%。在這樣的環境下,舊債價格被迫下修,新發債券則必須開出更高的利差吸引買盤。
企業端的行為差異,也讓債券風險結構更為極端。一方面,高品質的科技巨頭如 Amazon、Alphabet 所發行的投資級債,仍維持在合理區間,顯示市場對其現金流與商業模式有信心;另一方面,新興 AI 基礎設施業者,例如身負高成長期待但財務體質較脆弱的「neocloud」公司,其債券殖利率甚至飆到 15% 左右,明顯帶有高風險高報酬特徵。UBS 固定收益策略團隊直言:「我們不擔心頂級雲端巨頭,但對中小型 AI 借款人則高度警覺。」
在此背景下,專家普遍建議投資人重新檢視債券部位,重點放在縮短存續期與提升信用品質。UBS 美洲首席投資辦公室指出,目前殖利率曲線相對平坦,長天期債券並未提供足以補償利率風險的額外報酬,因此較看好短至中期公債與投資級公司債。同時,適度增持 AAA 等級的擔保貸款債(CLO)、資產擔保證券(ABS)、以及收益穩定的機構房貸證券(Agency MBS),可在不大幅提高存續期的情況下拉高整體收益。
另有資產管理機構點出,市政債(munis)對高所得族群具吸引力。因其利息收入多數免聯邦稅,若持有本州發行債券,還能免州稅,折算稅後等效殖利率可達 7.5%。不過,專家也提醒,長天期市政債依舊承受利率風險,宜搭配中短期標的,將平均存續期控制在 6–7 年左右。
面對 2027 年後的展望,債市能否翻身,關鍵仍繫於兩大變數:第一,聯準會是否能順利把通膨壓回 2% 左右,並在不引發深度衰退的情況下,逐步降低政策利率;第二,美國政府是否會出手控制財政赤字,目前赤字規模約為 GDP 的 6%,被多數經濟學者視為長期不可持續。若通膨降溫、財政壓力舒緩,殖利率自然有回落空間,長天期債券才有機會重新提供價格與利息雙重報酬。
儘管 2024–2025 年對債券投資人而言仍將是「顛簸之旅」,部分專家反而認為,2027 年之後的環境將比今年更友善。一來是市場已開始為 AI 債務洪流預留空間,不再如 2023 年那樣措手不及;二來是目前發行的大量高利率債券,未來若利率回落,投資人有機會享受價格反彈帶來的資本利得。前提是,現在就得做好風險分散與資產配置,別在 AI 狂潮中只盯著股票漲跌,忽略了債券市場正默默重塑的新秩序。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

La?Z?Boy Q2 獲利超預期但展望保守,營收穩健股價卻承壓
美股四連跌!Nvidia財報雖勝預期短線回升,Anthropic超級IPO與Fed鷹派疑慮引發拋售潮
NVIDIA財報震撼:Q3營收1158.4億美元、每股盈餘2.70美元大勝預期
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
9hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
10hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
10hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
10hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
11hours ago