




埃爾位元Q3業績爆發:營收年增17%、背訂單躍升至330億美元,2027鎖定「高一成」成長與續擴毛利



Q3營收年增17.2%、自由現金流276M,背訂單達330億美元;管理層預期2027年高一成成長並持續擴大營業利潤。
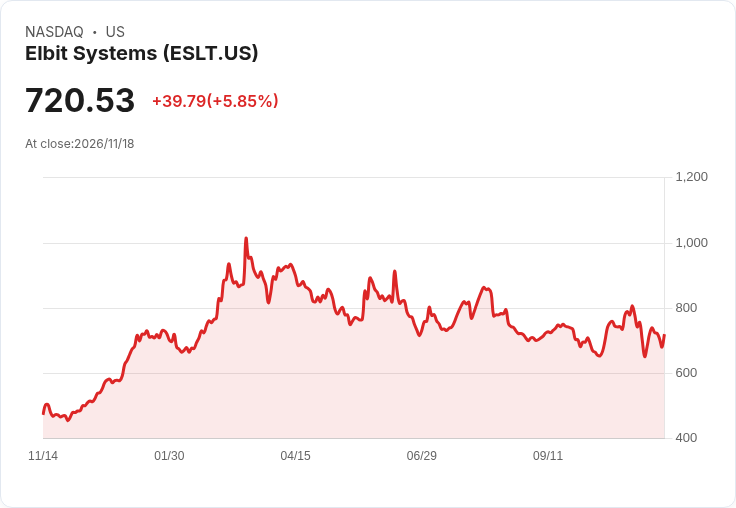
以色列國防電子大廠 Elbit Systems(ESLT)在2026年第三季交出亮麗成績單,管理層於財報說明會上宣佈多項關鍵資料與未來展望,並對分析師疑慮給予正面回應。

業績重點與財務數字:公司第三季營收達 $2.252 billion(年增17.2%),GAAP 營業利益為 $233 million(營收比10.3%),Non?GAAP 營業利益 $244 million(10.8%);GAAP 稀釋每股盈餘 $3.70,Non?GAAP EPS $4.36。該季自由現金流 $276 million,現金轉換率超過150%,董事會已宣派每股$1現金股利(發放日2027年1月4日)。
背景與業務進展:截至2026年9月30日,Elbit 背訂單達 $33 billion,較6月底增加約 $1 billion,增量主要來自歐洲。公司強調在高功率空射雷射(High Power Laser)計畫與南以生產設施擴充上持續取得進展,並完成收購加拿大潛水機器人與無人水下載具廠商 International Submarine Engineering(ISE),以補強水下自主系統能力。
管理層對2027展望:財務長指出,基於目前估計,2027 年公司目標為「高一成(high?teens)」的營收成長,並預期營業利潤率將持續擴大;執行長補充,Helicopter?mounted 的 Sting 樣機預計比 XCalibur(吊艙式)更快達到測試就緒。公司亦表示資本支出已由約 $220M 提升至約 $300M,但同時出現客戶出資廠房或回收機制(含小額權利金/融資商業案),有效降低自有資本壓力。
成長與利潤動能分析:管理層將毛利率持續上升歸因於三大因素:一、持續的營運槓桿效應(量產放大分攤固定成本);二、先前屬於研發階段的高功率雷射逐步成為正式計畫並轉為可重複營收;三、訂單組合更具選擇性,偏好毛利率較高的案源。分部驅動面,陸戰系統(含 PULS / EuroPULS)、ISTAR(含雷射)與 C4I(電臺系統)被視為主要成長來源,無人機需求亦能部分抵銷航空板塊受限於 OEM 生產節奏的影響。
回應疑慮與替代觀點駁斥:面對分析師對訂單轉換速度、供應鏈瓶頸與地區性季度波動的質疑,管理層重申以年增率為主要績效指標,並表示「沒有看到重大挑戰」,有能力將背訂單轉為收入與利潤。針對外界對資本支出增加可能侵蝕現金流的擔憂,管理層指出因客戶出資或商業化安排,實際自有資本壓力反而下降,且本季現金轉換率顯著改善(從Q2的86%躍升至Q3超過150%),是一項反駁性的實績。
風險提示:仍需關注幾項潛在風險,包括地區性銷售的短期波動、供應鏈或產能瓶頸若惡化可能延緩訂單轉換、全球最低稅制(OECD Pillar II)導致稅率上升的壓力,以及航空業務受限於 OEM 平臺建造速率(例如 F?35 產量)而帶來的天花板效應。分析師普遍採中性偏保守語氣,期待公司在未來數季提供更多關於訂單落實與區域驅動的細節。
總結與未來觀察重點:Elbit Q3 展現高成長與強勁現金生成力,背訂單創新高並明確給出 2027 年「高一成」營收目標與續擴毛利的指引。投資人與業界應持續觀察(1)背訂單向營收的實際轉換速度、(2)高功率雷射與 Sting 樣機的量產化進度、(3)客戶資助廠房模式對資本開支與利潤率的長期影響,以及(4)全球稅制與航空平臺產能對未來獲利的潛在壓力。公司已交出可驗證的財務改善跡象,但能否在 2027 年達成更高成長與更穩健的毛利擴張,仍須以後續營運數據來檢驗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

美股歐股同步暴跌!英偉達風暴+晶片出口限令引爆全球避險潮
微軟Ignite力推「專屬模型+低成本」戰略:AI從數週縮短到數分鐘,企業token支出飆升解方出爐
AI 瘋狂估值、代工巨頭接棒:Anthropic 超兆美元 IPO 點燃華爾街新一波「AI 押注戰」
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
8hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
9hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
10hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
10hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
10hours ago