




AI熱潮背後的暗影:從華爾街融資結構到勞工與國安疑慮,全球AI產業進入高風險時代



AI股價強彈、超級雲端業者瘋砸資本支出,卻同時伴隨「AI洗牌」裁員爭議與國安風暴。從華爾街債市定價、澳洲勞工反彈,到Nvidia涉中爭議,美國與盟國正學習如何為AI狂飆年代訂下安全與監管邊界。
美股在上一波AI恐慌賣壓後迅速反彈,凸顯投資人對人工智慧長線故事依舊買單。標普500指數單日勁揚1.3%,納斯達克更漲1.6%,年初迄今標普累計上漲逾11%,AI概念股重回資金風口。不過,在亮眼漲勢與驚人資本支出數字背後,一場關於融資風險、勞工權益與國家安全的新攻防,正悄悄重塑這波AI浪潮的權力結構。

在資本市場面向,AI基礎建設帶動的債務融資正快速分化優劣企業。根據Morgan Stanley觀察,具投資等級評等的超級雲端業者(hyperscalers),例如Microsoft(MSFT)、Meta Platforms(META)、Oracle(ORCL)及Alphabet(GOOGL),憑藉強勁資產負債表與穩定獲利,仍能在債市順利發債。自9月30日以來,這些科技巨頭在美歐市場合計已發行約670億美元債券,儘管願意付出更高利率,利差多數反而出現收斂,反映投資人認為風險可控。
相較之下,新興「neocloud」與資料中心開發商則明顯承受融資壓力。CoreWeave成為市場擔憂AI債務泡沫的代表,其債券殖利率本月一度飆破16%,顯示投資人要求極高風險溢價,五年期信用違約交換(CDS)利差亦明顯走寬。雖然CoreWeave最新一季財報超出預期並上調全年財測,股價單日暴漲逾25%,短期紓緩疑慮,但Morgan Stanley直言,未來資料中心債與neocloud公司仍將面臨較大的價差波動與執行、資金到位風險。
這樣的債務結構也引發投資專家對「AI基礎建設槓桿化」的警訊。Mast Investments投資長Yung‑Shin Kung指出,當資本支出高度依賴舉債與結構複雜的融資安排時,原本應該代表企業成長權益的股票,反而可能越來越像一種信用押注。Nvidia(NVDA)先前就曾在聲明中強調,透過與私募巨頭Blackstone及Apollo Global Management合作,希望「撬動超過5,000億美元」的AI基建投資,為市場帶來典型的「信用乘數」效應,也同步放大系統風險。
與資本市場熱度形成鮮明對比的,是勞工現場對AI的焦慮與憤怒。澳洲近期掀起一波「AI washing」爭議,藍籌企業在裁員與外包決策上頻頻打著AI轉型旗號,卻被工會指控只是借題發揮、實則是成本轉嫁。澳洲國家航空公司Qantas與顧問公司Accenture合作,宣布以AI驅動組織重整,將裁減850個職位並把部分企業功能外包至海外,引發澳洲服務業工會怒批是在「用AI洗白裁員」,實際上是把工作轉移給薪資較低的海外員工。
今年以來,科技公司Atlassian與WiseTech也將裁員與AI掛鉤,電信業者Telstra則在與Accenture的AI合資事業中裁撤職位並將部分工作外包到印度。澳洲工會組織指出,許多企業雖未公開提及AI,但同步縮減本地人力、擴大在印度、菲律賓與越南等地的營運規模,實質效果與「AI取代人力」並無二致,卻少了對本地員工的透明交代與協商過程。
學界對此也提出警示。雪梨大學商學院教授Uri Gal表示,愈來愈多公司將裁員歸咎AI,但在多數案例中,AI恐怕只是合理化成本削減與外包的話術工具。他以Qantas為例指出,公司先將企業後勤工作移轉至Accenture在印度的團隊,再聲稱未來會透過AI與自動化提升效率,問題是:若AI真能讓這些職位冗餘,為何還需要先轉移給另一批員工?這暴露出AI名義與實際商業動機之間的落差。
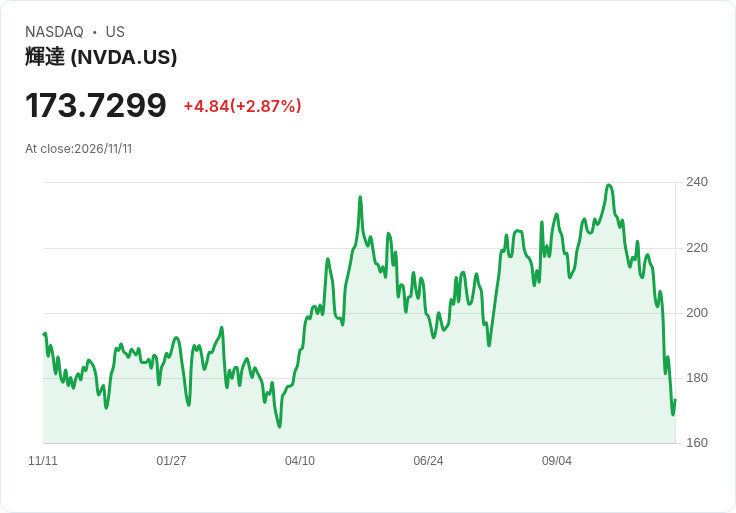
在政治層面,AI帶來的國安與監管風暴同樣愈演愈烈。身為AI硬體核心供應商的Nvidia及其執行長Jensen Huang,近月深陷與中國相關的間諜疑雲。外電報導指稱,美國情報單位懷疑商界人士Alice Huang與中國情報機構關係密切,且與Jensen Huang有密切私人往來,引發外界質疑這段關係是否影響美國先進AI晶片流向中國。隨著新聞曝光,美國眾議院共和黨領袖要求11月18日與Jensen Huang閉門問詢,民主黨領袖則藉機推動AI Overwatch Act,試圖強化國會對先進晶片出口中國的審查權。
事件也迅速演變為公司治理與投資人權益問題。Nvidia董事會已委託知名律師事務所Wachtell Lipton合夥人、前紐約南區代理聯邦檢察官Joon Kim主導內部調查,同時Nvidia與Jensen Huang也遭股東提起集體訴訟,指控公司隱匿與疑似中國間諜的關係,導致投資人資訊不對稱。參議員Kevin Cramer公開要求Jensen Huang下台,參議院民主黨領袖Chuck Schumer則再度呼籲國會加速處理出口管制新法,將這起企業醜聞與國家安全、產業監管三者緊密扣連。
這些事件發生之際,美國國內對AI基礎建設是否過熱亦存爭論。選後民主黨在國會大勝,部分候選人正是以遏止資料中心過度擴張為訴求,地方層級對電力需求與土地使用的反彈也在升溫。Morgan Stanley預估,AI相關企業的資本支出將在2027年達到1.66兆美元,比2026年大增75%,2028年進一步升至1.77兆美元。研究報告指出,即使部分建案因地方阻力或監管變化延後,對資本雄厚的超級雲端業者而言,反而可能強化其在資金與電力取得上的相對優勢。
在產業結構層面,投資人也開始尋找較具防禦性、受AI驅動但不完全綁死資料中心景氣的標的。資安領域被視為最大受益者之一。分析師指出,隨著AI在密碼學、數學與自動化攻擊上的突破,防禦端將被迫升級,像Palo Alto Networks(PANW)、CrowdStrike Holdings(CRWD)甚至Palantir等擁有大規模資料與平台能力的玩家,有望長期受惠,儘管當前評價並不便宜。德意志銀行分析師近期就以「you ain't seen nothing yet」形容CrowdStrike未來的成長空間,預估2034年5,500億美元的可服務市場恐怕還是保守估計。
展望後市,AI產業看似仍處在「成長與風險並行」的高壓通道。一方面,股市與債市對超級雲端與資安龍頭的定價顯示,資本相信它們有足夠韌性穿越監管與景氣波動,繼續主導AI基礎建設;另一方面,澳洲「AI洗牌」爭議與Nvidia涉中風暴,則提醒各國政府與社會:若缺乏透明與配套,不論是被AI取代的勞工,還是擔心技術外流的安全單位,終將在某個時間點反撲。
真正的關鍵在於,全球能否在AI投資與風險管理之間取得新的平衡點。這不只是股價與債券利差的遊戲,更牽涉到就業、監管、國安與國際合作等多重層面。AI熱潮會否演變成另一個高槓桿泡沫,或是成功導向生產力革命,現在還沒有定論,但可以確定的是,下一階段的博弈,將不再只是科技公司的成長故事,而是整個制度如何跟上技術腳步的壓力測試。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

伊朗核爭再起推升油價破92美元,航運攻擊與煉廠停擺讓供應風險揮之不去
Vylor逆勢突圍:Q3 營收微降仍超預期、Non?GAAP EPS 雖負但勝估值 公司重申2026成長指引
Fidelis第三季財報爆冷門:非GAAP每股盈餘1.00美元勝預期0.29美元、營收年增22.9%股價卻微跌
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
2026.11.11 期指實戰錄 - VVIP 限定
9hours ago
115.11.11 財神&玄武&欽點三榜*期中審視
10hours ago
11/11 主動式ETF共識|南亞6家爆買,台燿大漲卻遭出脫
11hours ago
【00403A】11/11 操作日報|大舉佈局富世達與南亞
12hours ago
【00418A】11/11 操作日報|單挑台達電!經理人今日唯一加碼
12hours ago