




從太空到支付:B2B數位基礎建設股火力全開 多家中小型公司業績爆發、轉型加速


美股一批「看不見卻離不開」的B2B數位基礎建設供應商交出亮眼季報:從太空載具、醫療檢測、成像設備,到遠端監控與企業支付,各家公司一面砸錢研發與擴產,一面維持高成長與高毛利,凸顯基礎科技服務正成為下一波結構性投資主軸。
全球資本市場近期關注AI與大型科技平台,但最新一輪財報顯示,真正支撐這些應用落地的「B2B數位基礎建設」供應商,正悄悄迎來成長爆發。從太空與國防系統、臨床檢測、醫療成像,到關鍵設施監控與跨境支付,多家美股公司在2026年首季交出雙位數成長與結構轉型成果,顯示企業端對底層科技服務的需求,比市場想像更強勁。這股趨勢雖然不若AI題材般吸睛,卻可能是未來數年資金配置的關鍵戰場。

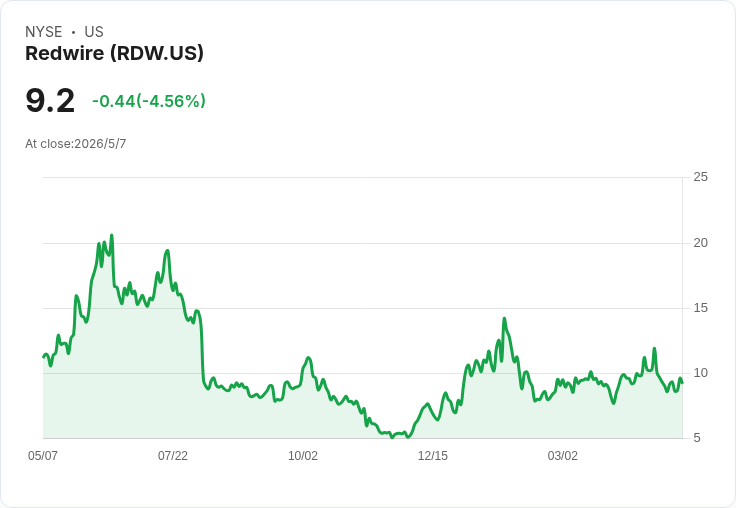
在太空與國防領域,Redwire(RDW)成為本季最具代表性的轉型案例。公司Q1 2026營收達9,700萬美元,關鍵不是規模,而是獲利體質的戲劇性翻轉:毛利率從2025年第四季的9.6%,大幅拉升到26.6%,較去年同期14.7%也明顯躍進。管理層強調,透過精準的產品組合與營運控管,公司把資源收回到毛利較佳的成長區塊,搭配1.92的book-to-bill比與4.981億美元史上最高在手訂單,為全年4.5億至5億美元營收展望提供強大能見度。
支撐Redwire信心的,是一連串高含金量合約。公司在美軍Space Systems Command的「Andromeda」十年期IDIQ專案中,從32家競標者中脫穎而出,成為14家供應商之一,原始18億美元的總額度,政府並已釋出意向,打算為因應需求把上限提高到逾60億美元。另一方面,新產品ELSA太陽能陣列首筆銷售就拿下1,280萬美元合約,Stalker系統則在美海軍與陸戰隊的無人機計畫中取得超過2,000萬美元追購訂單,顯示高附加價值產品開始放量。
然而,要守住成長動能,資金壓力是一大考驗。Redwire第一季仍錄得7,650萬美元淨損,主因是與Edge Autonomy收購相關的4,250萬美元一次性股權激勵費用,加上大幅拉高的內部研發(IRAD),使調整後EBITDA仍為負9,200萬美元。管理層坦承「必須投資」,並啟動新的at-the-market(ATM)現增計畫,強調若扣除自選研發支出,本季已能轉為正的調整後EBITDA。對投資人而言,這等於在「股本稀釋」與「搶先卡位黃金圓頂(Golden Dome)、VLEO與月球電網」之間做選擇。
若把視角從太空拉回地面,醫療與生命科學檢測同樣展現超規模成長。Natera(NTRA)在Q1 2026交出6.97億美元營收,年增39%,並首度在單季處理超過100萬件檢測單。婦女健康是老本行,核心業務依舊強勢,最新推出的Fetal Focus產品訂單年化數逼近20萬件;但真正的高成長引擎在腫瘤領域,單季處理24.9萬件臨床腫瘤檢測,年增55%,較前一季再多出約2.4萬件。
值得注意的是,Natera並非只靠量拚營收。管理層把全年毛利率中值上調到65%,第一季實際毛利率也接近這一水準;其中以癌症微殘留疾病(MRD)檢測Signatera最具定價力,目前平均售價已約1,250美元,較前季再漲約25美元,公司預期2026年底可望提升到約1,275美元。這種「高價高毛利」模式,使Natera得以在拉高研發支出的同時維持獲利路徑,單季額外多投5,000萬美元在早期癌症偵測試驗,希望提早完成FIND ECD等關鍵臨床收案,為預計2027年的產品上市鋪路。
不過,快速擴張也暴露營運細節風險。例如第一季因檢體量暴增,僅約92%的案件在季內完成分析並認列收入,低於過往95%至96%的水準,短期稀釋了約2個百分點毛利率;美國醫療保險CMS捆綁支付的新制,也短暫拉長應收款天期。加上冬季風暴造成部分地區檢測量下滑,分析師對於公司在高成長、高毛利與營運穩定性間的拿捏,態度偏向「審慎樂觀」,質疑為何在良好開局下,管理層仍選擇保守微調毛利指引,而非更大幅上修。
醫藥領域另一端,Ironwood Pharmaceuticals(IRWD)則展示了「成熟藥品+新藥研發」的現金牛模型。其與AbbVie合資的腸胃藥LINZESS在美國持續穩坐處方龍頭,2026年第一季美國淨銷售額達2.725億美元,帶動Ironwood認列品牌合作收益1.042億美元。更驚人的是,LINZESS淨銷售年增率高達97%,主因是調整定價與取消通路通膨性回扣,而實際處方需求僅成長約5%。這讓公司在總營收1.065億美元下,就能繳出4,080萬美元GAAP淨利與7,670萬美元調整後EBITDA,資金充沛到計畫以現金償還6月到期可轉債。
Ironwood將這些現金,部分投入新一代GLP-2類藥物apraglutide,用於短腸症候群患者。關鍵的STARS-2三期確認性試驗預定第二季啟動臨床據點,先前延伸試驗的長期安全性數據也即將在專業學會上發表。管理層同時尋求為LINZESS拓展生命周期,美國FDA已受理2至5歲功能性便祕適應症的補充新藥申請,並給予優先審查,PDUFA目標時點落在2026年5月24日。但分析師對指引耐久度仍有疑慮,頻頻追問高成長能否延續,尤其是Medicaid通路在價格調整後,是否可能在下半年拉低整體增速。
如果說醫療與太空代表「未來應用」,那麼成像與監控設備則是「現在就賺錢」的穩定現金流。Varex Imaging(VREX)第二季(財年)營收2.16億美元,年增約1%,但非GAAP毛利率仍維持在34%高檔,醫療與工業兩大事業群皆有穩健表現。CT與放射攝影設備需求強勁,推升醫療部門收入2%成長;工業側則受惠於無損檢測用X射線管、線性加速器與偵測器需求,以及貨櫃安檢系統建置進度。雖然整體成長溫和,公司仍給出2026財年8.6億至8.8億美元營收、0.8至1美元非GAAP EPS的全年指引,並首次改採年度預測,顯示對能見度相對有把握。
Varex同樣面臨成本與資本效率壓力。一方面,記憶體等關鍵零組件成本上升、地緣政治衝擊物流,推高原物料支出;另一方面,公司積極在印度擴建偵測器產能及布局貨櫃安檢業務,導致庫存拉高至3.47億美元、存貨天數攀升至220天,並短暫出現2百萬美元營運現金流出。財務長坦言,目前印度廠利用率偏低,短期對毛利與營業費用形成「逆風」,但預期一旦產能利用率拉升至六至七成,這些投資可望轉為獲利順風。為舒緩利息成本,公司已完成債務再融資,降低未來年度利息支出。
在更靠近終端客戶的邊緣設備市場,Acorn Energy(ACFN)則展現小型雲端監控服務商如何在客戶集中與新事業轉型之間求生。公司2026年第一季營收2,227,000美元,較去年同期下滑28.1%,主要因一大型電信客戶的硬體出貨從前一年的87.6萬美元銳減至9.3萬美元。儘管如此,監控服務的經常性收入仍年增11.7%,推升整體毛利率從75.1%進一步提升到80.2%,其子公司OmniMetrix在營運層面仍維持39.5萬美元獲利。
Acorn策略上把「一次性硬體」視為波動來源,將未來成長押注於高毛利訂閱與新成立的Infrastructure Solutions(IS)事業。透過與AIO合作,公司鎖定電信基地台、資料中心與電力變電站的防盜與基礎設施監控,已在兩個AIO基地台示範點完成建置。管理層預期,單筆AIO設備平均售價將是現有OmniMetrix產品的5至6倍,且同樣伴隨維運合約或以OPEX模式收取月費。不過,公司也坦言,IS在2026年上半年不會貢獻營收,新業務銷售週期長短仍高度不確定,加上董事會因NASDAQ掛牌與成績優異大幅提高員工股票選擇權,使得合併層面第一季雖現金流為正、但帳面仍小虧7.7萬美元。
在這一串B2B基礎建設供應商中,真正具「系統性影響力」的,當屬企業支付巨頭Corpay(CPAY)。公司Q1 2026營收達12.6億美元,年增25%,現金EPS 5.8美元,年增29%,遠超內部指引約5,000萬美元,其中三分之二來自核心營運超預期,而非宏觀環境意外加持。企業支付(Corporate Payments)事業線是絕對主角,單季有機營收成長16%,若排除利率回落導致的浮存金收益壓縮,成長更達18%,並已占整體營收40%。
Corpay以「10%有機成長+併購整合」為長期主軸,本季在此戰略上有兩大看點。其一是跨境支付平台Alpha的整合已將約15%企業客戶交易量導入自家全球技術平台,下一波遷移預計在第二季展開;其二是公司與JPMorgan及BVNK簽署合作,準備將區塊鏈軌道納入全球清算網路,期望在跨境結算速度與成本上取得優勢。管理層甚至提出中長期目標,要在「可預見期間」把現金EPS翻倍到每股50美元,並累積約1,500億美元現金創造能力,搭配持續的資產汰弱留強與回購政策,第一季就動用7.86億美元回購240萬股。
即便如此,Corpay仍難完全迴避利率與信用風險。隨著利率下降,企業支付部門因浮存金利差收窄而面臨約200個基點收入拖累;在車隊支付等與汽油價格高度相關的業務,管理層也坦言景氣與油價仍是變數。此外,併購與資產處分節奏也帶來預測難度,公司雖已在3月底出售PayByPhone,並在全年指引中扣除7,500萬美元相關收入,但對後續可能出售與收購標的,仍刻意保持語帶保留。
綜觀Redwire、Natera、Ironwood、Varex、Acorn與Corpay,這批橫跨太空、醫療、成像、監控與企業支付的B2B數位基礎建設股,呈現出幾個共同特徵:第一,營收與毛利普遍維持雙位數或高水準,而這些成長多來自結構性需求,而非短期景氣循環;第二,各家公司無一不在加大研發與資本支出,從低軌衛星與黃金圓頂防禦架構,到早期癌症偵測、GLP-2新藥、光子計數偵測器與區塊鏈結算軌道,本質上都在為未來十年的數位與實體基礎建設鋪路;第三,為了支撐投資,它們普遍訴諸股權融資、價格調整、或高度槓桿的資本配置策略,增加了股東在回報之外必須承擔的波動與稀釋風險。
對投資人而言,這類標的不像大型科技一樣「顯而易見」,卻可能是AI、5G、醫療創新與供應鏈升級背後的真正收費者。未來要觀察的關鍵在於三點:其一,政府與大型企業在太空防禦、醫療給付、基礎建設安全與跨境結算上的預算與政策是否持續傾斜;其二,各家公司能否在大舉擴產與拉高研發下,穩定把毛利率與現金流維持在健康水準,避免成長變成「燒錢競賽」;其三,產業整合與技術路線是否出現變化,例如區塊鏈結算軌道若獲大規模採用,可能改寫現有跨境支付生態。可以肯定的是,只要數位經濟與關鍵基礎設施持續往雲端與智能化邁進,這些「藏在背後的基礎建設商」將難以被忽視。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

AI駭客再進化、量子風暴逼近:華爾街警告「Q-Day」恐改寫全球金融安全遊戲規則
AI 助攻駭客潮來襲、量子裂縫逼近「Q?day」:金融系統面臨雙重毀滅式風險
標題 : 洛可洛可搶攻「燒烤雞」藍海 物美價廉擴店成成長引擎,獲利短期受壓仍被看好
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
放風箏週末庫存11/07
2hours ago
下半年度購買軟體的附加價值-[line]社群,連結在文內!
6hours ago
財神&玄武&欽點三榜*周總結-搶在國安前進場很安心
6hours ago
【搶先看】真的又跌到20%了! 0050現在能買嗎?如果手握100萬,我會怎麼進場 //BC股倉
20hours ago
2026/11/6 尼克萊RS強勢股全清單&大盤附表
aday ago