




AI 泡沫還是超跌?美股科技慘殺之際,華爾街押注「下一波 AI 牛市」


AI 概念股遭遇全面修正,Nasdaq 年內漲幅被抹平、Nvidia 四週暴跌逾四成,資金大舉轉進公債與現金。華爾街卻一致認為,這是結構健康的調整,而非 2000 年式網路泡沫破裂,未來 AI 盈餘落地與聯準會轉鴿,仍可能為美股再創新高埋下伏筆。
在人工智慧(AI)狂潮席捲全球市場一年多後,美股正迎來一場殘酷的「現實檢驗」。Anthropic(ANT) 赴美 IPO 雖吸引關注,卻無力扭轉近期科技股與 AI 概念股的深度修正,Nasdaq 年初以來的漲幅幾乎被完全抹去,投資人開始質疑:這是新一輪網路泡沫破滅,還是健康調整後的再出發?

從指數表現來看,壓力已不再侷限於少數 AI 權值股。標普 500 指數(SPY)(IVV)(VOO) 自 10 月 6 日創下歷史新高後,迄今已回落 12%,跌幅超過 1980 年以來歷次年度中位約 10% 的高低點波動;科技股為主的 Nasdaq 100(QQQ) 更重挫 20%。高成長、高估值的 AI 籃子股由高點回落 32%,而排除 AI 成分的標普 500 也下跌約 6%,顯示賣壓已由少數題材股擴散到整體風險資產。
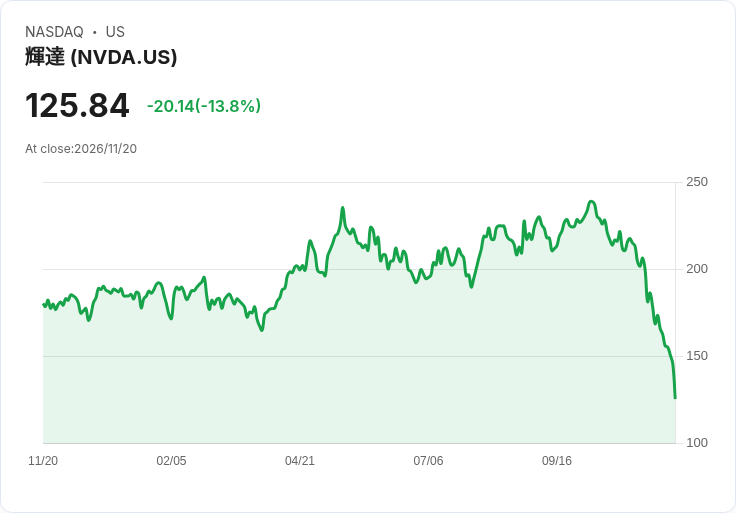
個股層面,AI 受惠股的回檔更顯慘烈。Nvidia(NVDA) 在過去四週股價暴跌 42%,管理層變動加劇原本已動盪的晶片產業氣氛;同為高效能運算主要供應商的 AMD(AMD) 約跌 20%,記憶體大廠 Micron(MU) 一個月內重挫逾 33%,距離 6 月創下的歷史高點已腰斬。市場同時消化多重利空:資料中心監管趨嚴、對中國的晶片出口限制升級,再加上整體融資成本攀升,讓原本仰賴大量資本支出的 AI 產業鏈備感壓力。
更值得注意的是,資金在這一輪修正中並未出現典型的「逢低買進」輪替,而是轉向徹底防守。Nomura 策略師 Charlie McElligott 指出,近期盤面呈現的是「全面賣出」,資金不是從成長股移動到防禦性板塊,而是直接撤離股票,改投現金與美國公債。10 年期美債殖利率(^TNX) 在最新一個交易日大跌 14 個基點至 4.91%,顯示債券價格走高,避險情緒濃厚。
在槓桿部位方面,對沖基金已大幅縮減風險敞口,淨槓桿降到 2025 年 4 月以來最低水準。然而整體市場的股權部位仍不算「恐慌」。Goldman Sachs 自家設計的美股情緒指標,綜合機構、散戶與外資等九項持股數據,目前仍處於 0.7 的偏高水準;第四季以來,美股主動型與 ETF 基金合計吸金近 1,700 億美元,資產管理業者在股指期貨的淨多單還站在過去十年約 82 百分位的位置。換言之,雖然 AI 股價回撤幅度驚人,但廣義來看還未出現歷史上常見的「恐慌性大幅去杠桿」底部特徵。
面對這波修正,華爾街並未簡單地將其貼上「泡沫破裂」標籤。Raymond James Investment Management 首席策略師 Matt Orton 在接受媒體訪問時強調,現階段市場與 2000 年網路泡沫有本質差異——多數 AI 新創企業仍停留在私人市場,手上資金充裕,不像當年大批尚未成熟的公司爭相掛牌,形成高度投機的結構。他認為,目前的劇烈賣壓部分可能出於年底前鎖定獲利的技術因素,而非基本面全面崩壞,許多「真正高品質」的 AI 相關企業反而出現難得的低檔買點。
Goldman Sachs 則從結構面觀察這波修正何時可能觸底,提出三大關鍵催化條件。第一是與 AI 投資與變現相關的企業獲利能見度提高,一旦企業開始清楚釋出 AI 專案對營收、利潤的具體貢獻,將有助於支撐目前看似高昂的估值。第二是宏觀環境改善,包括聯準會(Fed)釋出較為「鴿派」的訊號,降低市場對利率長期維持高檔的擔憂。第三則是投資人部位必須進一步下降,尤其是廣泛性的去風險,而不僅限於少數策略基金的減碼——這種「徹底洗牌」通常出現在過去多次修正的真正底部。
儘管短期風險升溫,Goldman Sachs 仍預估標普 500 指數在未來 12 個月有機會攻上 8,700 點新高,反映其對美企整體獲利與 AI 長期投資循環仍抱持樂觀。不過該行近期也將美股評等從「具吸引力」下調至「中性」,暗示風險與報酬的平衡已明顯改變。策略師建議投資人調降科技股集中度,適度移往 2 至 10 年期中短天期公債,以利用現階段相對高的殖利率,同時為投資組合增添防禦性。
若將視野再拉回 AI 產業本身,這波股價修正恰好與技術與風險治理議題交相呼應。OpenAI(OPENAI) 首席科學家 Jakub Pachocki 近期呼籲,各家前沿 AI 實驗室應共同採用以「perplexity」為核心的模型發展上限,避免在尚未建立足夠監管與監測工具前,貿然推進到具高度不可預測能力的區間。OpenAI 披露,GPT-3.5 在內部主要訓練資料集上的 log-perplexity 約為 0.99,GPT-4 則約 0.91;一旦訓練損失下降到 0.8 以下,便開始在網路安全、數學等領域展現「變革性」能力,約 0.76 的模型甚至能產出突破性的數學成果。這些技術裡程碑雖未必直接體現在短期股價上,卻構成了長期 AI 投資價值的基石,也強化了市場對這個產業仍處於早期、但潛力巨大的共識。
在 OpenAI 提醒未來數年可能出現 AI 自我加速研發、使算力與監管能力出現不對稱的同時,資本市場也正透過價格修正,重新評估風險與報酬。部分分析師指出,Anthropic(ANT) 採用多晶片策略、導入 Amazon(AMZN) Trainium、Alphabet(GOOG)(GOOGL) TPU 等自研或客製化晶片,從短期來看確實對 Nvidia(NVDA) 的超額利潤形成壓力,迫使其調整 GPU 價格,改善資料中心「被扭曲」的成本結構。但長期而言,更合理的單位經濟學有助於企業持續投入 AI 算力,反而可能支撐更穩健的需求曲線,讓整個產業走向「高成長但較不泡沫」的軌道。
總體來看,這場 AI 交易的「慘殺」與其說是泡沫戳破,不如視為在利率高檔、監管壓力升級與估值過熱交會下,市場對風險重新定價的過程。未來幾個月,企業若能給出更具體的 AI 盈餘故事、聯準會態度若朝寬鬆調整,加上市場部位進一步洗牌,確實有機會為下一波 AI 牛市鋪路。然而,對投資人而言,真正的考驗在於:在短期波動與長期結構性成長之間,如何拿捏部位與耐心,避免在風險調整的低谷中錯過產業變革帶來的長期報酬。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

高盛點名3大關鍵:AI 營利、Fed 轉鴿與持倉崩解到位,股市修正才可能落底
Anthropic推多晶片戰術衝擊英偉達?分析師:短期受壓非致命,長期或促使利潤正常化
OpenAI提議以「困惑度」設紅線,警告AI能力突變風險並呼籲業界暫停跨越門檻
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
【10:52 即時新聞】南電(8046)股價大漲至1030元、上漲8.08%,ABF高階載板需求題材發酵+多頭格局下主力與三大法人買盤支撐
2026.11.22 選股一點通手把手帶你盤後做功課
7hours ago
2026/11/16~11/20 大盤週報
7hours ago
1122【AI大數據超級Excel表】VIP 專屬
7hours ago
🔥台股週崩7,642點!趨勢股剩1檔 融資維持率破120%
9hours ago
輝達財測上修75%,股價卻持續崩跌!現在真的便宜了嗎?
9hours ago