




ADARx 第三季每股虧損縮小6%、與艾伯維合作收入暴增43% IPO題材推升市場熱度



第三季GAAP每股虧損由-1.85縮至-1.74,合作收入達220萬美元,IPO與夥伴案成焦點。
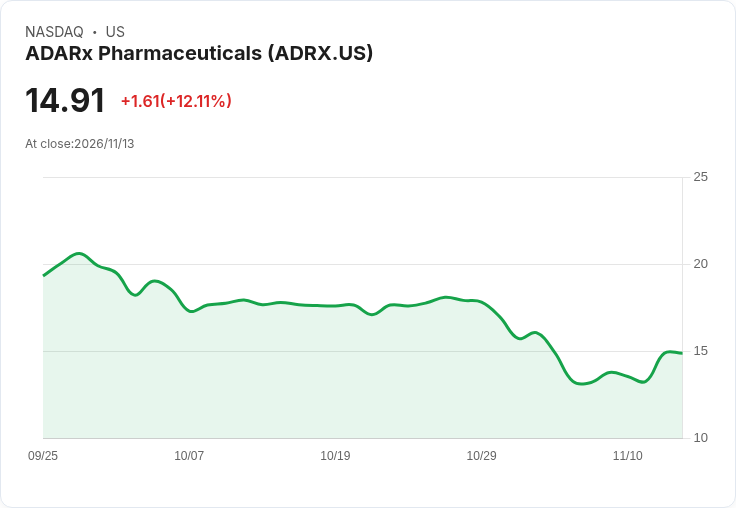
ADARx Pharmaceuticals 在最新發布的第三季財報中顯示,GAAP 每股虧損為 -1.74 美元,較去年同期的 -1.85 美元收窄約 6%;來自合作案的收入達 220 萬美元,年增 43%。公司同時因與大型藥企艾伯維(AbbVie)之合作協議以及擴大規模的首次公開募股(IPO)計畫,成為市場關注焦點。

開頭要點: ADARx 此次財報呈現兩大訊號:雖仍處於虧損,但虧損幅度縮小;合作收入顯著成長,顯示外部夥伴投入帶來實質金流。市場對於其 IPO 與與艾伯維合作的後續進展,已反映在近期股價與投資人興趣上。
背景說明: ADARx 為小型生技公司,近年透過藥品開發與外部合作尋求資金與技術支援。與艾伯維的合作案被視為關鍵里程碑:大型製藥商的參與通常代表技術或管線獲得一定程度的外部驗證,能帶來授權金、里程碑付款或共同開發資源。公司亦在籌劃 IPO,夾帶合作利多使得募資條件與市場接受度提升。
事實與資料: - GAAP 每股虧損:本季 -1.74 美元;去年同期 -1.85 美元,虧損縮小約 6%。 - 合作收入:220 萬美元,較去年同期成長 43%。 - 其他歷史財務數據與現金流細節需參考公司公開財報與招股書以掌握資本結構與現金耗損速度。
分析與評論: 合作收入的成長短期內改善營收結構,代表外部夥伴願意投入,對公司技術或管線具正面訊號;同時,IPO 若順利完成,可補強資金以支撐研發與臨床程序。然而,必須注意幾點風險:一,公司仍連年虧損,尚未達到獲利;二,合作收入是否具持續性或僅為一次性款項,將影響長期營運;三,IPO 帶來的融資雖能延長現金流,但也可能稀釋既有股東權益,且上市後市價波動風險增加。
替代觀點與駁斥: 批評者可能指出:合作收入成長不足以抵消持續的營運虧損,且IPO題材可能已被高估,存在短期投機風險。對此可回應:雖然單季合作收入不代表永續營收,但大型夥伴的參與通常伴隨後續里程碑付款或共同開發承諾,這能為公司帶來更穩定的資源來源;投資決策仍需以招股書、中長期現金流預估與臨床進展為依據,避免僅憑題材跟風。
結論與展望/行動呼籲: ADARx 本季呈現營收成長與虧損縮小的正面跡象,且與艾伯維的合作及IPO計畫為未來走勢添變數。投資人與關注者應重點追蹤:公司向監管機關提交的招股檔案(S-1)、IPO 定價與募資用途、合作合約的付款里程與條件,以及後續季度的現金消耗與營收可持續性。對風險承受度較低的投資者,建議等待更多可驗證的營運與臨床里程碑;對風險承受度較高者,可密切關注IPO與合作進展作為佈局時機。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

歐元區Q3季增放緩至0.4%仍韌性十足,年增加速至1.3% AI、國防與基礎建設投資撐場
【美股盤前】思科財報今夜登場,AI供應鏈誰先受惠?(2026.11.13)
Buda Juice 第三季營收飆62.5%至520萬美元、每股純益報0.07美元,小型飲料股交出成長答卷
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
上市櫃10月營收6.74兆創單月歷史新高、前十月已超車去年全年——基本面寫紀錄,股價卻跌掉萬點?
【00991A】11/13 操作日報|經理人爆買貿聯-KY,鎖定AI伺服器
anhour ago
【00403A】11/13 操作日報|經理人爆買穎崴,重押半導體
anhour ago
【00981A】11/13 操作日報|經理人大買中信金與台積電
anhour ago
【00982A】11/13 操作日報|經理人大舉加碼鉅祥與碩天,重砍台燿
anhour ago
【00992A】11/13 操作日報|經理人按兵不動,單獨大砍這檔持股
anhour ago