




標題(100字內、聳動、繁體中文): Veritone Q3營收暴跌30%、EPS再失準 公司靠55.9M ARR與70M銷售管道自救



摘要(50字內): Q3營收與GAAP EPS皆低於預期,公司強調ARR、VDR銷售管道與大幅裁減成本以改善全年展望。
Veritone(VERI)公佈2026財年第三季財報顯示業績不如市場預期,但公司宣稱以訂閱年化經常性收入(ARR)、龐大銷售管道與重整節省成本作為反轉基礎。該季GAAP每股虧損為0.19美元,較預期差0.02美元;營收為1,862萬美元,年減30.1%,較共識缺口7.18萬美元。

背景與關鍵資料: - 第三季營收:18.62M美元,年減30.1%,低於市場預期7.18M美元。 - GAAP EPS:-0.19美元,差過市場預期0.02美元。 - ARR:55.9M美元,代表公司在經常性收入基礎上的規模。 - VDR(虛擬資料室)銷售管道超過70M美元,其中「活躍管道」約可達25M美元。 - 重整成效:自2026年6月起已實現超過1,800萬美元的年化成本削減,約等於過去12個月營運費用的18%。公司目標在2026年底再削減200萬至700萬美元,總年化營運費用降幅預估擴大至約20%至25%。
對全年展望的影響與分析: 公司更新了2026財年展望,預期全年營收在1億至1.05億美元之間(市場共識約為1.0238億美元),相較2025財年的9,220萬美元,於中點隱含約11%的年增長。非GAAP淨虧損預估為3,080萬至3,220萬美元,較2025年的4,070萬美元改善約23%。
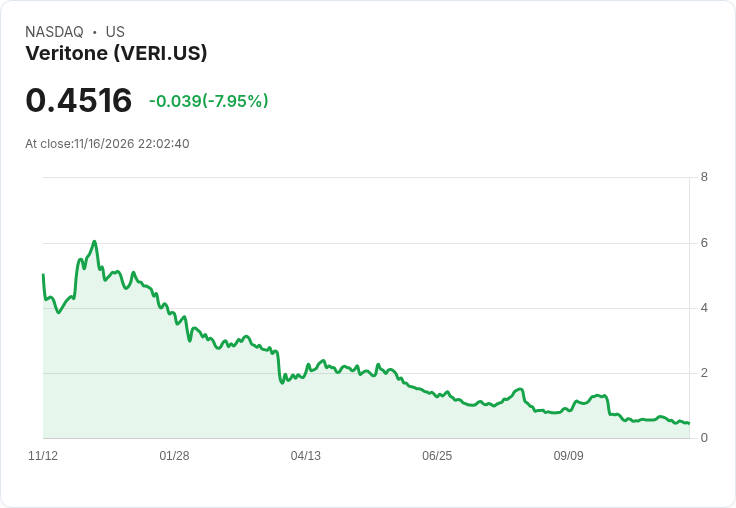
分析師視角: 短期內,營收大幅下滑與本季再度不及預期是負面訊號,反映需求或商業化節奏放緩;然而,ARR為5,590萬美元與超過7,000萬美元的VDR管道提供了一定的中長期支撐。公司已在成本端展現明確成果,若後續削減目標達成,將有助於縮小虧損並改善現金消耗速度。營收恢復速度將取決於管道的轉換率(尤其是那可望在短中期內帶來營收的25M美元活躍管道)以及市場需求恢復情況。
駁斥替代觀點與風險提示: 批評者指出:單季營收大幅下滑與EPS未達預期,可能顯示核心產品獲利能力不足或客戶流失;此外,管道金額不能保證最終轉為營收,且成本削減若過度可能削弱未來成長能力。面對此觀點,公司反駁重點在於ARR的基礎穩定性、已驗證的成本節省成效,以及明確的銷售管道規模,這些因素合計提供可行的改進路徑。誠然,投資人仍須關注管道轉換率、未來數季的營收趨勢、以及公司資本充沛度與現金流情況,這些是決定展望能否兌現的關鍵風險。
結論與展望(行動號召): Veritone正處於結構調整與成長重整的交叉路口:短期財報顯示壓力,長期則仰賴ARR擴張與VDR管道轉化。投資人與市場應關注接下來幾季的管道轉換、營收增長是否回穩、以及公司能否如期完成額外2M至7M美元的年化成本削減。建議追蹤下季業績與業務指標(ARR增長率、VDR中標情況、營運費用實際下降幅度),以評估公司是否能從當前的下行中復甦。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Corvex簽下1.03億美元Blackwell三年Take?or?Pay合約;AI算力部署可望使MA1年收從2200萬暴增至5600萬
StablecoinX Q3業績疲弱:非GAAP每股虧0.08美元、營收僅48萬,資產由ENA庫藏主導
AI算力版圖劇烈洗牌:Nvidia醜聞、電力壓力與新技術掀資料中心大戰
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
4
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
5
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
2026.11.16 期指實戰錄 - VVIP 限定
42minutes ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
3hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
3hours ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
3hours ago
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
3hours ago