




標題 : 版權收入強勁但負債沉重?Reservoir Q2營收勝預期、調整後EBITDA大增



摘要 : Q2營收50M年增10.1%,EBITDA22M;公司預告FY27營收188–192M、EBITDA77–80M,淨債負擔仍高。
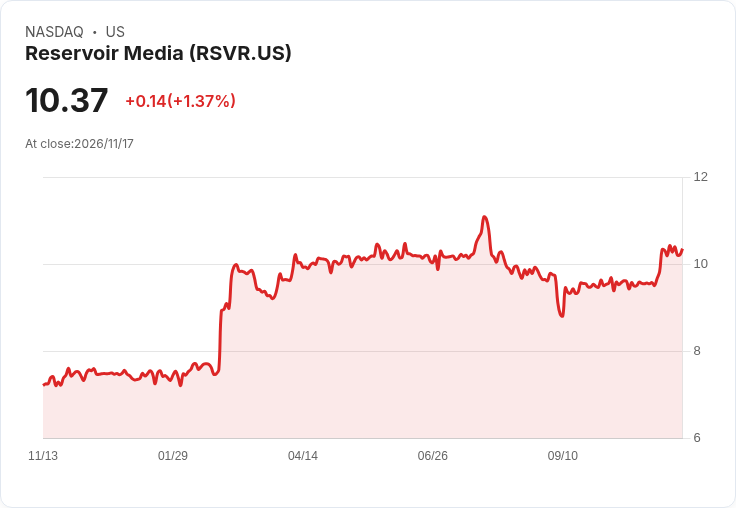
新聞 : Reservoir Media在2027財年第2季交出亮眼成績:季度營收達5,000萬美元,年增10.1%,超出市場預期約180萬美元;調整後EBITDA為2,200萬美元,較去年同期的1,900萬美元成長14%。這組數字顯示其版權與音樂相關收入仍具韌性,但資本結構也成為投資者關注的焦點。

背景與關鍵資料 - 營收:Q2營收50M美元,年增10.1%,超預期1.8M美元。 - 獲利能力:調整後EBITDA 22M美元,對應季度毛利率/EBITDA率顯示公司獲利率水準相對穩健(本季EBITDA約佔營收44%)。 - 現金與負債:截至2026年9月30日,現金持有約2,500萬美元,總負債為4.59億美元,淨債約4.34億美元。 - 管理層展望:發布2027財年指引,預期全年營收188M–192M美元,調整後EBITDA提升至77M–80M美元。
深入分析:成長亮點與風險並存 營收與EBITDA的雙升反映出Reservoir在授權收益、版稅收款及目標性投資上的經營成效;高達約44%的EBITDA率也顯示其業務具有較高的利潤轉化能力。管理層為下一財年設定188M–192M營收與77M–80M的EBITDA目標,若能達陣,代表公司成長與獲利趨勢可望延續。
不過,資本結構上的壓力不容忽視:以管理層所示EBITDA指標計算(77M–80M),公司淨債約4.34億美元,淨債對調整後EBITDA比率約為5.4–5.6倍,屬於較高槓桿水準。此一槓桿在利率上揚或現金流波動時,可能放大財務風險;同時,未來若需透過購併擴張曲線亦會受限於資金成本與負債承擔能力。
替代觀點與回應 有投資者可能認為只要營收與EBITDA穩健成長,負債比率即可逐步攤薄;但反對意見指出,音樂版權收益受版稅政策、平臺分潤與一時性授權波動影響,現金流穩定性存在不確定性。回應此疑慮,公司的高毛利及持續的目錄增長策略(如重點收購與版權管理)能提升長期經常性收益,但短期仍需密切關注現金流表現與利率變動的影響。
結論與展望(行動建議) Reservoir本季表現顯示業務基本面具成長力道且獲利能力佳,但高負債與相對有限的現金緩衝提升了財務風險。建議投資人與分析師關注三項指標:未來四季的現金流執行情形、管理層對FY27指引的達成度,以及任何可能的債務重組或再融資計畫。若公司能在維持營收成長的同時逐步降低槓桿,則長期投資價值將更為明確;否則,負債風險可能抵消營運成長帶來的利多。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

標題 : Pearl Diver Q3淨資產驟降、轉虧0.6M美元 NAV從11.15跌至10.67、CLO現金流回落
RenX Q3每股虧損驚人 -3.27美元、營收亦未達標 資金緊繃擬售喬治亞資產補血
摩根士丹利預警:AI資本潮撐經濟至2027,成長穩健但通膨仍高懸須升息
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【基本面】贏勢股 APP選股TOP5-202601116
10minutes ago
2026.11.16 期指實戰錄 - VVIP 限定
3hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
6hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
6hours ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
6hours ago