


油價亂流下的新能源轉骨:從Shell暴利到儲能軟體崛起,能源版圖悄悄改寫中

伊朗戰火推升油價讓Shell等傳統石油巨頭Q1獲利暴衝,但同一時間,北海油商與美國儲能軟體商正用低成本、低排放與高毛利SaaS,重新定義「能源股」的價值與風險版圖。
在中東局勢緊繃、油輪難以穿越荷莫茲海峽之際,全球能源市場表面上看似再度回到「黑金主宰」的熟悉劇本。然而,從今年第一季各大能源與能源科技企業財報來看,石油暴利與新能源轉骨正同時上演,投資人面對的早已不是單純的油價行情,而是一場能源商業模式的世代交替。

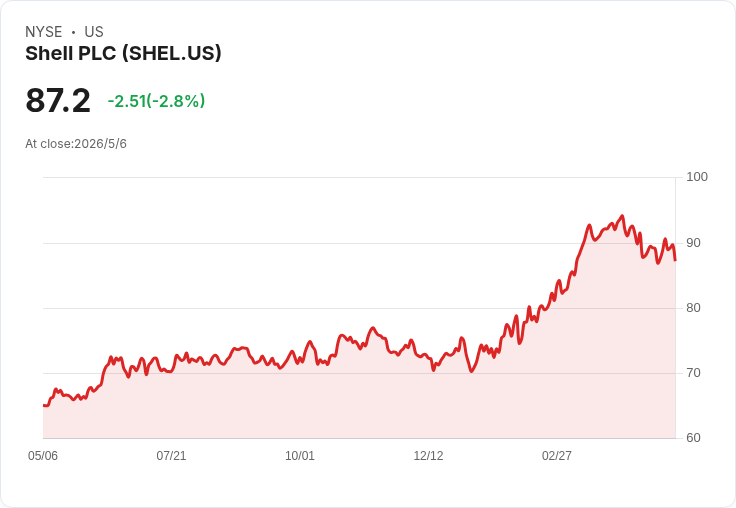
先看最直觀的受惠者。英荷油氣巨頭 Shell (SHEL) 在油價因美國與伊朗戰爭升溫、荷莫茲海峽實質封鎖的背景下,第一季營收約696.9億美元,較去年同期微增,但獲利卻明顯放大:淨利達69.2億美元,較前一年的55.8億美元成長逾兩成。不僅如此,公司預告2026年資本支出將提高至240億至260億美元,其中約40億美元與收購 ARC Resources Ltd. 有關,顯示在高油價與能源安全焦慮下,傳統油氣公司仍積極擴產與併購。
與此同時,挪威北海油氣生產商 Aker BP 則呈現另一種樣貌:不是靠價格,而是靠效率。該公司第一季產量穩定在日均39.8萬桶油當量,整體生產效率高達97%,在油價波動下仍能維持20億美元營運現金流。更關鍵的是,Symra 油田提前9個月投產、Skarv Satellites 項目啟動時程也往前拉,外加 Yggdrasil 與 Valhall PWP‑Fenris 兩大離岸開發案都維持2027年投產目標,Aker BP 用「準時甚至提前完工」與「低成本開採」回應歐洲對低排放、可預測供給的雙重期待。
北美中型油氣公司 Tamarack Valley Energy (TNEYF) 同樣展現出「量增帶動現金」的路線。其2026年第一季平均產量達日均71,329桶油當量,較去年同期成長5%,其中核心 Clearwater 資產產量年增19%。在油價僅小幅震盪的情況下,Tamarack Q1營收約4.44億美元、自由現金流約1.28億美元,每股自由資金流量0.26美元,並維持全年資本投資3.9至4.1億美元、產量6.9萬至7.1萬桶油當量的指引,目標是在穩定產量與高油氣權益比例之下持續釋放現金。
不過,對投資人來說,單看產量與油價,已無法捕捉「下一代能源股」的主戰場。真正的結構變化,正在資本從高碳資產,轉向軟體、儲能與電網智慧化上。美股儲能與能源軟體公司 Stem (STEM) 今年第一季就交出一張與傳統油企完全不同的成績單:在沒有任何電池硬體轉售收入的情況下,單季營收2900萬美元幾乎全來自軟體、服務與邊緣設備,非GAAP毛利率一舉拉高到52%,創歷史新高。
Stem 執行長 Arun Narayanan 點出關鍵:公司已連續四季達成正向調整後 EBITDA,本季為200萬美元,且全年仍維持營收1.4億至1.9億美元、非GAAP毛利率40%至50%、調整後EBITDA 1000萬至1500萬美元的指引。由於第一季完全未認列毛利較低的電池硬體轉售,營收年減但毛利率卻躍升。管理層坦言,隨著後續逐步「機會性」加入硬體銷售,毛利率將回落到40%至50%區間,但軟體占比的結構性提升已是既定方向。
Stem 的策略核心是其 PowerTrack 平台——一套同時管理太陽能與儲能資產的數位基礎設施。公司第一季新增約1.5 GW 太陽能資產納入管理,累計受管容量達37.5 GW,PowerTrack 的年度經常性收入(ARR)季增2%、年增12%,達約6120萬美元。為強化此平台,Stem 收購奧地利自動化故障偵測公司 raicoon,並與 Nuvation Energy 建立共同行銷關係,將 PowerTrack 延伸為大型公用事業級儲能與太陽能電站的「能源管理中樞」。管理層預期,2025年底簽下的首批 PowerTrack EMS 訂單,將自今年第二季起開始認列收入,並在2026年底到2027年間成為主要成長動能。
從投資角度觀察,Shell、Aker BP、Tamarack 與 Stem 其實分別代表四種不同的能源風險報酬組合。Shell 受惠於油價戰爭溢價,短期現金流強勁,但營收仍高度綁定地緣政治與循環景氣;Aker BP 以低成本、高效率與長壽命油田撐起可預見性,較像「高股息+成長」的混合體;Tamarack 則是典型資源密集型、靠產量提升與成本控管換取自由現金的中型油氣股。反觀 Stem,雖然規模遠小於上述公司、營收尚不穩定,但毛利結構接近SaaS,且綁定的是太陽能與儲能建設長期趨勢,而非單一油價。
值得注意的是,這些模式並非互斥,而是同時存在於同一個「能源大盤」中。Shell 仍大手筆投入資本支出,部分也導向天然氣、化工與低碳業務;Aker BP 在北海推動的項目本身就被歐洲視為「低排放供給」的一環;Tamarack 的現金流可望在未來被市場要求拿去強化環境績效或回饋股東;而像 Stem 這類軟體與數位平台,則可能成為油氣公司或再生能源資產營運的收購標的。換言之,傳統石油暴利與新能源服務高毛利,很可能在未來數年越長越像同一條資本鏈上的不同環節。
在中東衝突未解、荷莫茲海峽仍存在地緣風險的前提下,國際油價短期恐怕難以回到真正「和平時代」的穩定區間,Shell 等巨頭的獲利動能看似有撐;但從北海提早投產的油田,到加拿大高效率資產,再到美國儲能軟體的高毛利訂閱模型,市場其實已經在用真金白銀押注下一階段的能源秩序。對投資人而言,問題不再是要不要押能源,而是要在「油價週期股」與「電網與儲能長線股」之間,如何重新分配籃子裡的權重,以及是否準備好面對一個能源類股內部結構,正在被軟體與資料慢慢重寫的時代。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【01:00 即時新聞】Definium Therapeutics(DFTX) 盤中飆漲逾10% K值急彈、MACD收斂吸引短線資金
【00:33 即時新聞】Iovance Biotherapeutics(IOVA)盤中大漲逾10% 技術指標持續偏多推升股價
【00:20 即時新聞】Datadog(DDOG) 盤中勁揚逾5% 受特朗普減持持股消息衝擊有限
- 更多文章
1
相對高點倒貨、區間獲利第一的那隻手,站上月線後又回來了——用4步驟找出穩懋的關鍵主力
2
雙十連假研究清單|萬潤 9 月營收雙增再創高,下週台積電法說前先看 3 個驗證點
3
蘇姿丰來台加碼台灣供應鏈:AMD百億美元投資與記憶體族群的利多解析
4
每月買進營收創新高的公司,年化報酬率竟超過35%!?
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【產業戰報】創新高就是最強!漲最多就是主流!
5hours ago
2026.10.08 期指實戰錄 - VVIP 限定
2026-10-08 21:35
2026/10/8 尼克萊RS強勢股全清單&大盤附表
2026-10-08 21:24
10/8 盤後回顧|超簡單期貨當沖採「熊綠綠」策略,波段操作「偏多」思考
2026-10-08 18:18
[資料新增異動公告]集團股、概念股分類已於 2026/10/06(二) 起陸續新增
2026-10-08 18:04
收藏內容 讓好文不錯過

