




Huya轉虧為盈!遊戲業務拉動非直播營收成長,毛利與非GAAP營業利潤續揚



Q3 營收人民幣17.5億,活躍直播穩定、遊戲相關服務與廣告推動毛利與非GAAP營業利潤改善。
Huya公佈2026年第三季財報與電話會議,管理層指出本季為公司「回歸營業獲利」的轉捩點,並預期在遊戲發行與非直播業務帶動下,毛利與非GAAP營業利潤將持續改善。

開場與關鍵數字:公司財務長報告,Q3 總營收達人民幣17.5億元,其中直播營收為11.1億元,遊戲相關服務、廣告及其他項目合計6.45億元。毛利率達14.6%,營業利益約人民幣150萬元,非GAAP營業利益約人民幣310萬元。資產與資本回饋方面,截至2026年9月30日現金及存款為人民幣29.3億元,公司擴大回購計畫總額達1億美元,已回購9.4百萬ADS,耗資2130萬美元。
背景與主因分析:管理層(代理執行長黃俊宏)將本季改善歸因於遊戲相關服務的持續成長與整體營運效率提升。公司指出,電競賽事(例如LPL 與 iG 表現)刺激平臺使用者活動,且年度賽事總計接近1000天,對高峰流量與廣告變現有明顯助益。此外,直播收入季比持平,顯示在產業壓力下仍具韌性;同時透過擴大「戶外直播」、跨類別的主播協同,嘗試拓展變現路徑。
具體驅動專案:財報與管理層談話強調三大推力——(1)遊戲內道具銷售回購率提升,帶動毛利與營業利潤;(2)廣告業務維持強勁動能,為非直播收入主力;(3)遊戲發行(publishing)成為戰略轉型重心,多款新作將在未來時程推出,包括《The Legend of Swordsman: Reunion》接近公測、《小小奇遇》擴充套件休閒市場。財務長也指出成本結構改善:雖然遊戲虛擬物品成本上升,但因為分潤費用與內容成本下降、研發費用因人員效率提升而減少,整體營運效率改善。
管理層問答要點與技術進展:就重點遊戲《Goose Goose Duck Mobile》,公司稱10月29日更新後日活(DAU)已有回升跡象,第四季將推出主題活動、新遊玩模式與週年慶等促迴流措施。面對外界關切的短劇等新內容是否分食直播時間,公司回應尚未觀察到核心遊戲直播使用者顯著流失,觀眾行為仍以高品質電競賽事為主。另在AI與VAM(虛擬主播模組)方面,公司表示已降低模型運算與記憶體需求,可在消費級GPU上運行,顯著壓縮建置成本,利於未來商業化落地。
替代觀點與管理層駁斥:外界擔憂短影片、短劇等內容分散使用者注意力,或使直播時長下滑;公司以觀測數據回應,未見核心觀眾移轉趨勢,且平臺仍受大型電競賽事拉動。對於遊戲經營波動(如《Goose Goose Duck Mobile》曾面臨用戶壓力),公司也坦承存在季節性與版本更新節奏等風險,並提出以內容更新、玩法最佳化與IP合作作為回應策略。
風險提示:管理層與財務報表均提醒,毛利與非GAAP營利的進一步改善依賴新遊戲上線時程與市場反應,若產品準備度或市場環境不及預期,改善幅度可能受限。此外,利息收入下滑(因存款餘額與利率下降)與其他雜項收益減少亦壓縮整體獲利彈性。
總結與展望:Huya 將直播定位為穩定基礎、以遊戲相關服務與廣告驅動成長,並把遊戲發行視為下一階段擴張的核心。管理層指引:2027 年目標保持直播營收穩定、非直播營收持續成長,毛利與非GAAP營業利潤全年呈年增趨勢,並透過成本結構最佳化、彈性主播合作與遊戲—娛樂直播協同來擴大利潤空間。投資人與市場應關注新作上線品質與時程、遊戲變現耐久性,以及AI/VAM的商業化進展,這些將決定公司能否把本季的「獲利回歸」轉化為持續的盈利軌跡。
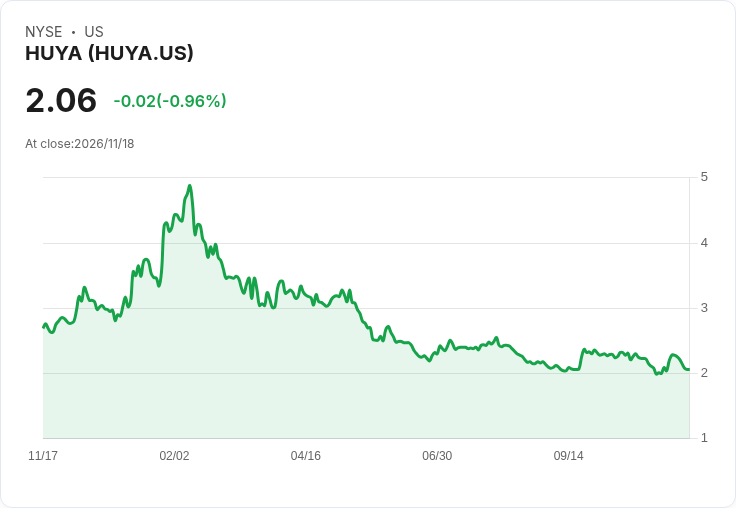
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【11/18 產業即時新聞】連接器族群強勢亮燈,雙雄帶頭衝高掀比價效應
【11/18 產業即時新聞】電子中游-散熱零組件族群漲2.95% 奇鋐雙鴻領軍AI水冷買盤回神
【11/18 產業即時新聞】電子上游-連接元件族群強勢上攻,宣德與貿聯-KY亮燈飆漲帶動高階線束買氣
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
治安與生技逆勢轉強,ASIC 設計低檔待反彈 | 2026.11.16 語音直播摘要
15minutes ago
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
anhour ago
11 月選股清單:「低估成長股」出列!
anhour ago
老簡帶你 11/17 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
3hours ago
動能app盤前速覽_20261118
3hours ago