




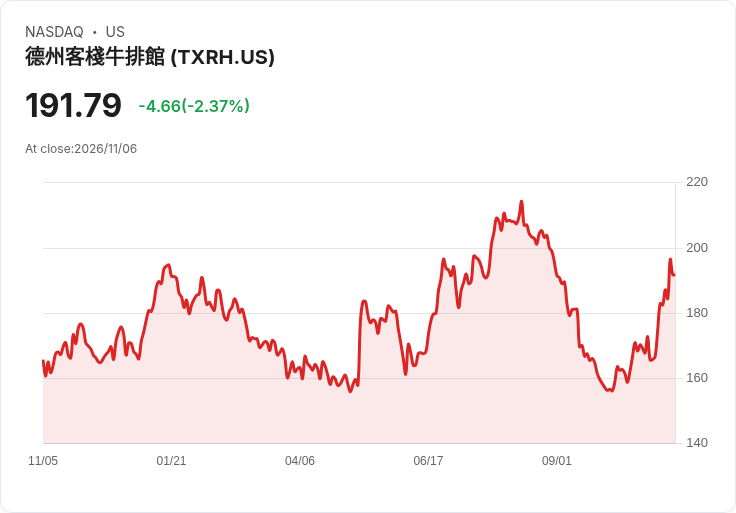
Texas Roadhouse上調2026資本支出至約4.4億,2026/2027各拚約35家新店 社群謠言衝擊後業績回穩



第三季業績穩健、同店成長4.3%,上調2026年資本支出至約4.4億並確認2026、2027各開約35家公司直營店。
開頭引人:Texas Roadhouse(NASDAQ: TXRH)在最新一次財報電話會上宣佈,儘管九月曾遭遇一則「社群媒體謠言」短暫衝擊,第三季整體仍交出穩健成績並將2026年資本支出(CapEx)由約4億美元上調至約4.4億美元,同時確認2026與2027年各計畫開出約35家公司直營餐廳,並披露對未來成本與展店的初步指引。

背景與事實:公司執行長Gerald Morgan指出,三個品牌在第三季皆有正向同店銷售與客流,當季營收約為16億美元,同店銷售增長4.3%(其中流量成長0.7%)。投資人關注的九月放大為一則社群謠言,管理階層表示該指控「完全不實」,但對當月造成不利影響並已由營運端加強在地行銷與服務回應。公司第三季稀釋後每股盈餘為1.36美元,餐廳毛利率佔比上升30個基點至14.6%,期末現金約1.41億美元,營運現金流為1.47億美元,但同期間資本支出、股利與庫藏股回購合計約1.97億美元。
清楚表達主旨與論點:管理層強調兩大核心:一是持續擴張與資本部署——將2026年CapEx提高至約4.4億美元,並為2027年設定約4.25億美元的支出預估;二是營運回穩與成本前瞻——維持2026年商品通膨指引約5%,並為2027年首次給出約4%的商品通膨預估;薪資與其他勞動成本2026年指引收窄為3.5%至4%,2027年約3%;所得稅率兩年均約13%。公司也宣佈已就越南與日本達成開發與加盟協議,表示國際版圖將逐步展開。
資料、案例與深入分析:管理層在問答中披露多項細節——公司在第四季初五週同店銷售增長約1.5%,實施1%選單調整後尚未見消費者行為明顯改變。對於CapEx提高的原因,CFO指出部分2027年的開發支出已落在本季,並包含支援中心鄰近土地購置。Bubba’s 33品牌今年平均每店周銷接近12.6萬美元(年迄今),目標年開10至12家;公司亦已在數位廚房與手持點餐推動上進行廣泛佈署,並計畫在2027年再推約200家相關設施或功能擴充套件,預計到2028年完成。
駁斥替代觀點與風險說明:分析師對九月流量放緩與復甦速度提出疑問,部分擔心牛肉等蛋白類商品價格下滑可能侵蝕到吸引力或價值訴求,但公司回應指出「相對於自家牛排的來店價值仍具吸引力」,且已鎖定約一半的商品採購組合以降低波動風險。另管理層承認假日曆位移將對第四季同店銷售帶來約75個基點負面影響,並明確列出通膨、勞動成本、社群事件復原與展店節奏為未來主要風險。
總結與未來展望/行動號召:總體而言,Texas Roadhouse在第三季展現營收與同店成長,管理層在遭遇社群謠言幹擾後強調復甦跡象並同步加碼資本支出以支援展店與系統升級。投資者與市場觀察重點應放在(1)週度同店銷售復甦能否持續、(2)新增展店與國際加盟(越南、日本)執行進度及回報、(3)商品與勞動成本走勢是否如公司預估回落。建議持股者與分析師持續關注公司每月同店資料、資本支出落地時點與新市場加盟進展,以驗證管理層所述「復甦延續且擴張可行」的論述。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【12:13 即時新聞】中電(1611)盤中小漲,電器電纜族群續受市場關注
【12:11 即時新聞】漢達(6620)股價走強,市場聚焦505(b)(2)新藥與獲利成長預期
【12:08 即時新聞】宇瞻(8271)盤中持平,市場聚焦記憶體景氣與獲利成長
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
季線壓力仍在,綠能重電生技低階族群可留意 | 2026.11.05 語音直播摘要
anhour ago
【直播重點】11/5語音直播:台股跌深反彈將至?三個訊號判斷下一步!
2hours ago
動能app盤前速覽_20261106
3hours ago
老簡帶你 11/05 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
4hours ago
科技股震盪,00998A 卻逆勢突圍!用全球金融股走出第三條路
5hours ago