




AI債潮狂飆:華爾街喊「世代級機會」,還是4兆美元定時炸彈?


科技巨頭為了AI瘋狂舉債,投資等級公司債殖利率飆高,被專家形容為「一生難逢」的進場點。但在JPMorgan預估2030年前AI相關債務恐上看4兆美元、部分公司自由現金流轉負之際,這波AI債潮究竟是黃金機會,還是下一顆金融未爆彈?
在美國10年期公債殖利率在5%附近震盪、聯準會短期內料將按兵不動之際,原本乏人問津的公司債市場突然變成華爾街新寵。理由很簡單:你現在可以用過去看國債的殖利率,買到信用評等在AA等級附近的科技巨頭債券,還綁定整個AI基礎建設浪潮。這樣的組合,被部分固定收益專家形容為「世代級機會」。

帶頭借錢的是所謂的「hyperscalers」——Microsoft(MSFT)、Alphabet(GOOGL)、Amazon(AMZN)、Meta(META)與Oracle(ORCL)等雲端巨頭。這些公司正以空前規模發債,用來搶購AI晶片、興建資料中心與配套電力設施。VettaFi AI Hyperscaler Bond Index顯示,截至9月底,這批科技巨擘債券的平均殖利率達6.51%,在投資等級領域極具吸引力。TCW固定收益主管Steven Purdy直言,很少有機會能用這種價格買到AA級企業。
從數據來看,這波AI債潮的擴張速度驚人。根據VettaFi分析,2025年主要hyperscalers為支撐AI與其他資本支出,合計發行債務達930億美元,遠高於2020至2024年間每年約350億美元的平均水準。JPMorgan更在6月預測,到2030年,全球AI相關債務規模可能累計超過4兆美元,等於在短短數年內,多出一個「AI債務宇宙」。
投資人之所以暫時願意「睜一隻眼閉一隻眼」,關鍵在於這些計畫目前看起來相當賺錢。Cerity Partners的Joseph Matus指出,hyperscaler資產負債表仍然強健,負債水準雖高於過去,但在現階段「可高度管理」。他形容,這是難得能在平均或更高殖利率水準,買進優質信用債的時刻。但他也提醒,即便是現金最充沛的科技龍頭,現金流也開始承壓,例如Meta自2012年IPO以來首次出現自由現金流轉負,就是一個警訊。
風險並非只存在於個別公司,而是整個結構正在改變。Alphabet為了AI雲端與自家晶片TPU投入鉅額資本支出,今年7月將全年資本支出預估調升至1,950億至2,050億美元,並在同一時間首度轉為自由現金流負值。分析師預期其第三季資本支出將年增130%至552億美元,未來幾年年度資本支出恐突破2,000億美元並在2027年超過3,000億美元。換言之,市場享受的是營收高速成長(Google Cloud預估年增90%至287億美元),但背後是現金流不斷被掏空的代價。
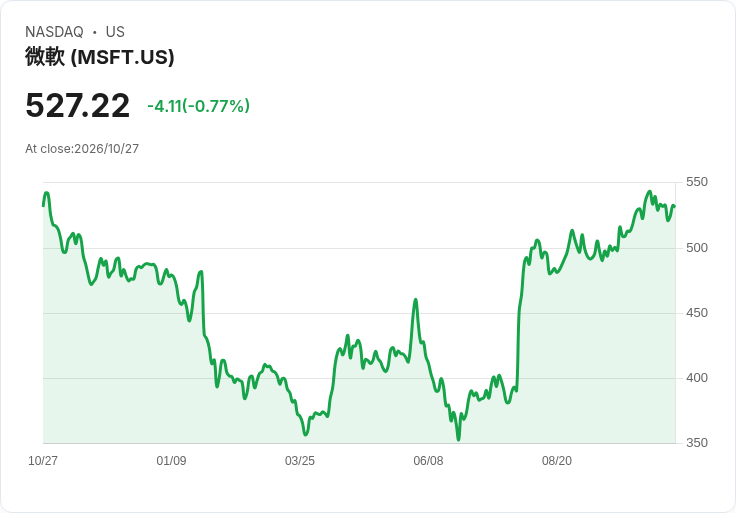
相較之下,Microsoft在AI投資上仍強調維持自由現金流,並透過組織重整與裁員來平衡成本。該公司本季預期資本支出與融資租賃合計約506.7億美元,同時宣布裁撤4,800個職位,並針對多達6萬名員工提供優退方案,目的就是在昂貴的AI建設與資本效率之間取得平衡。市場也格外關注其首次公開Azure雲端實際營收,StreetAccount預估達323.2億美元、年增逾44%,成為衡量AI投資回報的關鍵指標。
然而,並非所有搭上AI風潮的企業都有這樣的體質。Cloud運算公司CoreWeave近月就因大舉舉債擴張AI基礎設施,引發投資人疑慮,其公司債價格在10月重挫、信用違約交換(CDS)利差大幅走闊。另一邊,Oracle今年7月被S&P Global Ratings調降至投資等級中最低一檔,雖仍維持IG身份,但其公司債已「交易起來像高收益債」,反映投資人對其壓力明顯更敏感。
在需求端,固定收益專家指出,目前整體投資等級公司債的收益率區間極具吸引力,尤其是評等落在BBB、也就是投資等級末端的標的。BondBloxx共同創辦人Joanna Gallegos提到,BBB級債券目前普遍可以拿到超過6%殖利率,在利率高檔盤旋時,這種「高於國債、風險又相對可控」的組合,自然吸引保守資金回流。Edison Byzyka則表示,他寧願鎖定BBB以上評等、提供6%至6.5%收益的債券,也不急著追逐高收益「垃圾債」,因為一旦股市修正,高收益債波動往往更劇烈。
從商品選擇來看,ETF成為最熱門的承載工具。廣泛型基金如iShares Core U.S. Aggregate Bond ETF(AGG)約有近半部持有美國公債,30天SEC殖利率5.06%、費用率僅0.03%,適合作為整體債券部位的核心。同時,投資人也開始拉長存續期間,藉此鎖定當前高利率環境下的長期息收。Vanguard Long-Term Corporate Bond ETF(VCLT)目前30天SEC殖利率達6.39%,平均存續期間約11.6年;Purdy指出,長天期投資等級公司債相較30年期美債,利差可拉開至150個基點以上,屬於相當罕見的價差。
另一方面,主動式管理重新受到青睞。Dynasty投資長Bob Shea就偏好透過iShares Flexible Income Active ETF(BINC)之類產品,跨高收益、新興市場與證券化資產主動調整部位,在目前利率與信用環境快速變動下,嘗試捕捉5.65%甚至更高的綜合收益率,雖然0.52%的費用率遠高於被動型基金,但他認為在這個環境中「選券能力」價值重新浮現。
值得注意的是,「AI債券」很快也將被包裝成新一代主題型商品。ProShares已向監管機構申請發行AI hyperscaler債券ETF,預計最早在2027年前後上市,追蹤由VettaFi設計、專門鎖定為AI基礎建設融資的核心公司債指數。VettaFi研究主管Todd Rosenbluth強調,這類ETF最大賣點在於「高信用品質搭配具意義的收益率」。但Matus提醒,多數投資人早已透過股票,對這些科技巨頭曝險極高,再把債券部位也押在同一批公司上,實際上犧牲了對「AI故事如果破功」這項風險的分散效果。
隨著Meta宣布最多可達950億美元的股權增資計畫,並表明未來將以營運現金流、投資等級債務、策略合作與股本「混搭」方式籌資,市場更清楚看見一個現實:AI基礎建設需要的資金大到無法只靠一種工具解決。PGIM Credit主管Brian Barnhurst直言,hyperscalers「需要的錢太多,最後所有工具都會用上」。對投資人而言,眼前的確是罕見的收益良機,但在4兆美元AI債務影子壟罩下,這場號稱「世代級機會」的派對,究竟何時變成壓力測試,恐怕才是接下來數年的真正考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

GFL投資者關係副總突離職 公司強調與出售案無關但市場仍猜測
Centerra衝刺復產!Thompson Creek瞄準2027年中首產、Mount Milligan將全年AISC下修至US$1,100–1,200
W&T調升2026資本支出至3,500–3,800萬美元、Q4產量中點降至3.37萬BOE/d 管理層以現金為先衝刺併購
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
AI長線一定好,跌了就抱?美股線上體驗課,「限時免費」講給你聽👉
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
2026.10.30 期指實戰錄 - VVIP 限定
10hours ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
11hours ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
12hours ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
13hours ago
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
13hours ago