




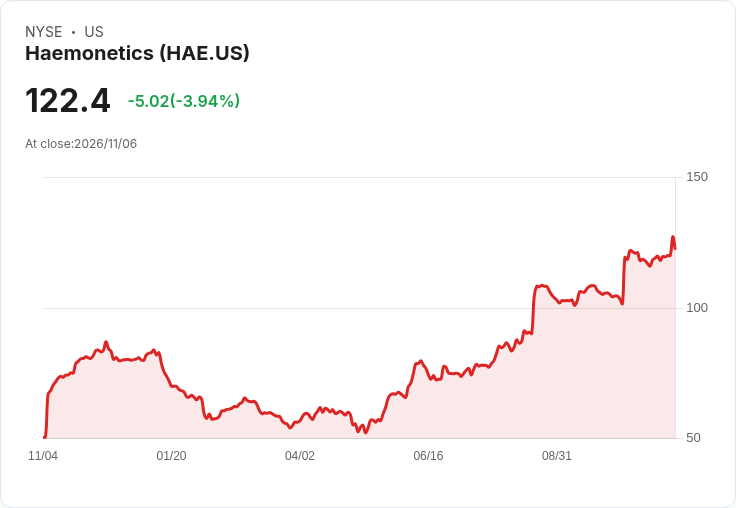
海默奈蒂克斯上修2027年有機成長至6%–9%,宣示在2027年底前完成CSL Persona PLUS全美部署



上調營收成長、CSL協議擴大,短期利潤受投資與物流壓力,長期望藉規模放大利潤。
海默奈蒂克斯(Haemonetics)於2027財年第2季財報會議中宣佈,上修全年有機營收成長目標至6%–9%,並表示將把與CSL的NexSys PCS 搭載Persona PLUS的部署擴大,目標於公曆2027年底前完成對CSL美國採血中心的全面安裝。管理層同時報告第二季與上半年營運成果,但也將預期的營運利潤擴張從原先的50–100基點下修為0–50基點,以反映為產能、裝置安置與物流提前投入的成本。

背景與財務要點:公司執行長Christopher Simon指出,第二季有機營收成長10%,上半年成長8%;調整後每股盈餘(EPS)第二季為1.35美元,上半年為2.49美元。毛利率在第二季約為61.9%,年增約140個基點,其中約200個基點受退稅有利影響,外匯則帶來約60個基點逆風。調整後營業費用第二季為1.276億美元(年增15%),上半年為2.532億美元(年增11%)。上半年營運現金流達1.8億美元,較去年同期成長40%,自由現金流約1.43億美元,成長約57%;期末現金約2.61億美元,估計淨槓桿約2.5倍EBITDA。
產品與法規進展:公司宣佈擴大與CSL的合作、取得多項關鍵法規核准並推動新品上市,包括VASCADE MVP XL在歐盟CE標章與日本核准的適應症擴充套件,以及美國FDA核准的PerQSeal Elite,將血管閉合產品線延伸至大型結構性心臟與血管內手術。管理層稱,雖然這些新產品在2027財年不會對營收產生重大貢獻,但可利用既有商業通路拓展市佔。
展望與資本支出:針對各事業群,MedSurg維持中單位數成長指引,Apheresis(採血)由低至中單位數上修為高單位數成長。公司預期下半年獲利率改善將偏向第四季,並警告接下來兩年將因製造能力擴充與裝置放置進入新一波資本支出週期,資本支出將較高。
分析與爭議:分析師在問答中反覆要求量化CSL轉換的經濟效益與時程,但管理層以「保密與競爭因素」為由拒絕揭露客戶專屬經濟數字,僅表示已計入已完成的轉換與於公司財報第三季前正式收到通知的案件。對於利潤壓力,財務長James D'Arecca將其歸因於為爭取市佔而提前投入(含運費與人事成本),並稱這些壓力為「過渡性」,隨著規模放大與物流效率改善可望緩解。對於悲觀觀點(例如CSL短期內無法帶來預期毛利)管理層回應:相信隨規模成長,營業利潤能達到「高20%」的水準,但實際利益多落在2028財年及以後。
風險與不確定性:公司承認面臨較高的製造與供應鏈成本、運費上升及人員報酬壓力,並指出Persona PLUS提升良率可能令部分採血者短期「退後觀望」,因此在最新指引中未將採集量成長納入假設。此外,外界關注的網路資安事件(法國EFS受攻擊)對公司影響有限,管理層表示自身無受影響,並正進行系統移轉與防護強化。
結論與後續觀察重點:海默奈蒂克斯上修有機成長並推進CSL全美部署,顯示成長動能與市場機會,但為支援擴張所做的資本與營運投入短期將壓縮利潤展望。投資人與市場應持續關注三項關鍵指標:CSL轉換速度與實際貢獻(尤其2028財年能否顯現規模經濟)、未來幾季的毛利與營業費用走向(是否如管理層所稱為「過渡性」),以及資本支出與現金流能否在擴張後轉為穩健的利潤提升。若公司如期完成Persona PLUS部署並逐步化解短期成本,則長期利潤改善可望為既有股東帶來回報;反之,若轉換節奏或採集量未達預期,毛利與成長可見度將再次受測試。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Virios Q3 每股虧損縮小至0.14美元、營收1百萬 微幅優於預期但仍面臨挑戰
Keel宣佈沙龍與派拿溪變電站將於2027年通電,撤回簽約時程並將擴容負載研究延至2027年第1季,引發市場緊張
【03:40 即時新聞】C.H. Robinson Worldwide(CHRW) 重挫5% 跌破多條均線技術面轉弱
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
2026.11.05 期指實戰錄 - VVIP 限定
6hours ago
市場大震盪 台股多頭變天?3大風險浮現 專家揭3族群應對策略
8hours ago
11/05 主動式ETF共識|電子重挫滿地鮮血,經理人瘋狂抄底
8hours ago
【00400A】11/05 操作日報|淨值重挫,經理人轉進伺服器
9hours ago
【00991A】11/05 操作日報|淨值重挫,經理人趁亂狂撿AI代工雙雄
9hours ago