




再生能源股財報「亮眼卻不亮價」:RUN、ORA領軍獲利報喜 投資人卻用腳投票



美國多家能源與工業相關中型股交出亮眼財報,包括太陽能商Sunrun(RUN)、地熱商Ormat(ORA)、超導電力商AMSC等,營收獲利全面優於預期;然而部分個股股價仍疲弱,顯示投資人對再生能源與製造業前景抱持審慎態度,產業基本面與市場情緒出現明顯脫節。
在市場焦點多被大型科技股吸走之際,美國再生能源與工業製造鏈一整排中型股,悄悄端出比預期漂亮得多的財報數字,卻未能同步換來股價飆漲,產業基本面與資本市場情緒的落差,再度引發投資人關注。

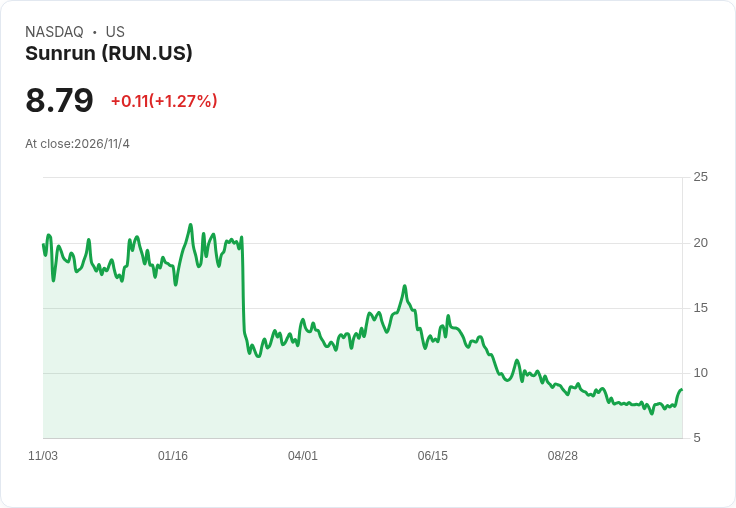
先看最受矚目的太陽能業者Sunrun Inc.(RUN)。公司第三季獲利1.532億美元,每股盈餘0.56美元,遠高於分析師預期的0.26美元;營收達11億美元,同樣大幅超出市場預估的8.041億美元。這代表在利率仍偏高、住宅投資情緒不穩的環境下,Sunrun仍成功放大太陽能產品與服務銷售規模,營運體質比市場想像更具韌性。對再生能源多頭而言,這是一劑強心針,也顯示屋頂太陽能需求依舊存在結構性成長動能。
與太陽能相互呼應的,是地熱電廠與再生能源設備商Ormat Technologies Inc.(ORA)。公司第三季淨利3,190萬美元,每股盈餘0.51美元,若排除一次性因素調整後為0.56美元,明顯優於分析師預估的0.36美元。營收則達2.751億美元,比市場預期的2.461億美元亮眼。更關鍵的是,Ormat預估全年營收介於11.7億至12億美元,凸顯地熱電力與相關長約供應帶來穩定現金流。這樣的穩健成長路徑,使地熱產業在再生能源版圖中,扮演相對防禦性的角色。
然而,再生能源供應鏈並非一片坦途。專攻風機與電網相關元件的American Superconductor Corp.(AMSC),本財年第二季雖然成功轉虧為盈,淨利300萬美元,每股盈餘0.06美元,經調整後每股盈餘達0.19美元,營收9,400萬美元,但股價表現卻相當冷淡。公司股價今年以來已下滑約9%,過去12個月更重挫53%,收在26.26美元。這種「財報有進步、股價卻一路修正」的情況,凸顯市場對風電與電力設備需求前景仍有疑慮,擔心專案延宕、資本開支縮手,甚至政策補貼變動,反映在估值上就是折價對待。
相較之下,一些傳統工業及化工企業,雖不在熱門題材之列,卻交出穩健的獲利成績單。Ascent Industries Co.(ACNT)第三季由虧轉盈,淨利140萬美元,每股盈餘0.15美元,營收2,710萬美元。這家不鏽鋼管、儲槽與特殊化學品製造商,自年初以來股價下跌約15%,但過去12個月仍上漲15%,報13.80美元,顯示市場對其體質改善已有部分回溫。化工業者Ingevity Corporation(NGVT)第三季也繳出4,930萬美元獲利,每股盈餘1.41美元,調整後1.63美元,營收3.051億美元,並預期全年每股盈餘介於5.25至5.45美元、營收約11億美元,展現穩健成長軌跡。
在基建與工程領域,Tutor Perini Corp.(TPC)第三季淨利2,070萬美元,每股盈餘0.39美元,若排除一次性成本,調整後每股盈餘高達1.83美元,營收更達17.2億美元。公司預估全年每股盈餘在5.90至6.10美元區間。這樣的獲利爆發力,顯示在公共建設與大型工程市場中,仍存在龐大商機。然而,市場普遍擔心工程款項回收期長、合約風險高,也讓部分投資人對此類股票抱持保守態度。
金融與科技服務側,Chime Financial, Inc.(CHYM)、DHI Group(DHX)則從另一個角度映照出「利基型成長」。Chime第三季每股盈餘0.11美元,優於預期,營收7.18億美元,年成長32%。公司更上調2026年全年展望,預期營收約27.92至28.02億美元,年增約28%,調整後EBITDA利潤率約19%,顯示其數位金融平台具備規模優勢。DHI Group則在利基職缺平台維持穩健表現,第三季非GAAP每股盈餘0.10美元,營收3,224萬美元,年增0.4%,並預期2026年全年的調整後EBITDA利潤率,DHI為26%、Dice為25%、ClearanceJobs高達40%,凸顯專業人力媒合平台的高毛利特性。
能源開發商Diversified Energy(DEC)則呈現截然不同的圖像。公司第三季商品營收4.7億美元,不及市場預期,且在未結算衍生性商品認列3.48億美元非現金損失後,淨損達2.02億美元。不過,調整後EBITDA仍有2.56億美元、營運現金流1.36億美元、調整後自由現金流1.53億美元,並維持2026年全年產量與獲利指引,預估產量每日1,180至1,210 Mmcfe,約七成為天然氣。公司強調,隨著在Oklahoma的資產整合完成,預期營運協同效應可逐步發酵,但股價在盤後仍下跌約2.03%,凸顯投資人對衍生品虧損與槓桿風險依舊敏感。
綜合觀察這批財報,可以看出再生能源與相關製造業的基本面並非市場情緒所描繪的「一片淒風苦雨」。Sunrun、Ormat等公司營收獲利明顯優於預期,顯示實際需求仍在;AMSC、ACNT等則用由虧轉盈與穩健成長,證明成本控管與產品升級有效。然而,投資人對政策變數、利率環境與資本開支周期的擔憂,讓股價尚未全面反映基本面改善。
對投資人而言,接下來的關鍵在於:再生能源與工業股何時能從「數字好、股價不給力」的尷尬狀態脫身?若政策環境穩定、利率觸頂回落,加上企業持續證明獲利與現金流的可持續性,目前被壓抑的估值,可能反成中長線布局機會。但倘若景氣復甦不如預期、政府補貼與監管方向再度搖擺,這些產業也可能繼續在基本面與股價的拉扯中徘徊。市場願不願意再給這些「財報優等生」第二次評分機會,將是未來幾季的重要觀察指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【10:04 即時新聞】聯合再生(3576) 盤中走強,市場聚焦美國擴產與再生能源需求
【11/05 產業即時新聞】記憶體族群重挫大跌,國際大廠財報利空與法人提款引發多殺多
【10:00 即時新聞】東捷資訊(6697) 盤中走強,資安題材續吸引買盤關注
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
反彈階段看族群,電源電池光通訊低階股齊浮現 | 2026.11.04 語音直播摘要
42minutes ago
動能app盤前速覽_20261105
anhour ago
老簡帶你 11/04 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
anhour ago
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
12hours ago
2026.11.04 期指實戰錄 - VVIP 限定
13hours ago