




Jefferies對Unisys評級為「持有」,成長潛力初現引發市場關注


Jefferies首次覆蓋IT服務提供商Unisys,給予「持有」評級,顯示公司轉型策略或見成效。
投資界近日聚焦於IT服務供應商Unisys(NYSE: UIS),因Jefferies發布報告,首次給予其「持有」評級。該報告指出,公司在多次嘗試轉型後,當前策略似乎開始顯現效果。根據資料,2025年營收保持穩定,而新客戶的簽約量亦有所增加,預示著2026年的增長拐點即將到來。

自2022年以來,Unisys的年收入大約在20億美元左右,但隨著業務管道的擴充套件,未來增長潛力可期。Jefferies提到,經過重新品牌的行銷策略已使得新客戶佔據機會管道的一半以上,顯示出早期的客戶吸引成功。然而,總合約價值(TCV)趨勢仍然受到波動影響,主要是由於授權與訂閱(L&S)部門的不穩定。
儘管如此,排除L&S部分後的新業務TCV在2025財年第4季同比增長24%,並在第1季達到83%的增速。管理層對2025年的續約活動充滿信心,預計下半年將迎來更強勁的增長。在負債方面,Unisys的總負債和退休金責任接近12億美元,相較之下現金僅301百萬美元,導致淨負債與EBITDA比率約為3.5倍。
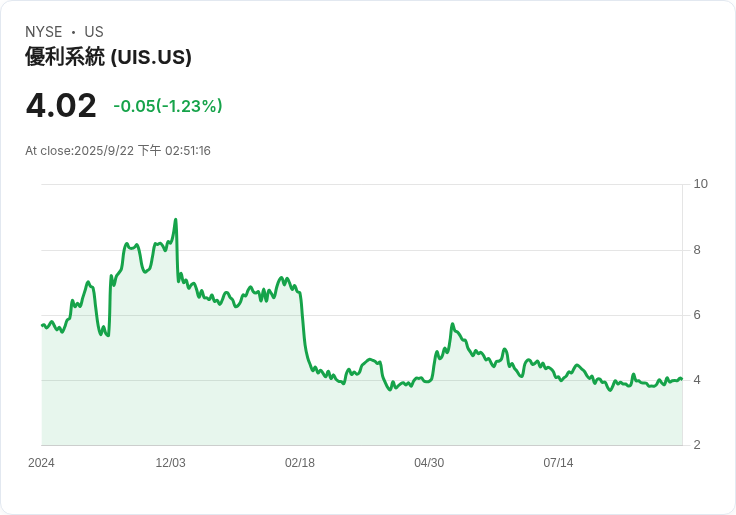
Jefferies設定了目標價格為每股4美元,基於2026年調整後每股收益預測0.57美元的7倍市盈率。雖然Unisys的轉型進展明顯,但面對許多行業領先企業的低市盈率,Jefferies認為難以支援更高的估值。展望未來,Jefferies預測2026年可能的情境:若增長有限則目標為4美元;若增長強勁且利潤穩定則可達6.50美元;如遇經濟或操作上的挫折則可能跌至2美元。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
 免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

AI 狂潮燒進華爾街與金融業:Anthropic 超狂 IPO、銀行控成本大作戰,估值泡沫與盈利壓力同步升溫
Exagen季報衝擊:Q3每股虧損0.25美元落後預期、營收僅小幅成長、現金28.1M
標題 : Anthropic擬上市估值約1.3兆美元,擬募資逾600億美元 引爆AI巨頭上市與泡沫疑慮
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
3
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
2026.11.10 期指實戰錄 - VVIP 限定
anhour ago
11/10 主動式ETF共識|105筆狂買,8家追進大漲南亞
3hours ago
11/10 強棒旺旺來交易回顧|致茂(2360)表現弱勢
3hours ago
【00403A】11/10 操作日報|狂飆4.48%,經理人重押健鼎
4hours ago
【00981A】11/10 操作日報|單日狂飆5%,經理人重手加碼網通與AI!
4hours ago