




AI狂潮遇上債務海嘯:從家戶爆雷到華爾街基金,資本市場正被重新洗牌


美國家戶債務飆破18.8兆美元、卡債與房貸延滯率齊升,同一時間AI題材推動Innodata股價一日翻倍,Brookfield等資產管理巨頭大舉募資,BDC與房貸、學生貸款違約風險同步放大,凸顯「AI財富」與「債務壓力」兩極化新常態。
美國資本市場正上演兩個看似矛盾卻又互相糾結的故事:一邊是以人工智慧(AI)為核心的新經濟資本狂歡,股價與募資規模屢創新高;另一邊則是家戶與實體經濟在高利率環境下喘不過氣,債務與延滯率爬上多年高點。這種「資產價格繁榮、現金流吃緊」的剪刀差,正在重塑從私募信貸、BDC,到製造與住房等各類企業的風險版圖。

先從家戶層面看壓力。根據紐約聯準銀行統計,2025年第四季美國家戶總負債衝上18.8兆美元,比2019年底多出4.6兆美元,換算相當於每戶約15.4萬美元債務。房貸仍是最大宗,餘額達13.6兆美元;非房貸類債務(學貸、卡債、車貸與個人貸)已累積到5.17兆美元,較前一季再增1.6%。
在高利率與物價雙壓下,延滯現象開始全面浮現。整體逾期債務占比在2025年第四季升至4.8%,比前一季再多0.3個百分點。其中,信用卡餘額來到1.28兆美元,創1999年有統計以來新高,年增5.5%;學貸餘額也升至1.66兆美元,且有9.6%借款人已逾期90天以上。更具警訊的是,川普政府在2025年重啟聯邦學貸償還後,約有900萬借款人立刻落入違約狀態。
房貸端同樣吃緊。房貸違約率在傳統、退伍軍人(VA)與聯邦住房管理局(FHA)各類貸款上全面抬頭,其中FHA延滯率升至11.52%,比上一季大增74個基點,逼近2012年前後危機後的水準。雖然FHA族群多為低收入或首購族,但聖路易聯準銀行分析顯示,最高所得郵遞區的延滯率也從4.8%升到8.3%,顯示壓力不再只是低收入族問題。
高利率壓力與結構性開支失衡,是債務惡化的關鍵背景。疫情後,儲蓄率從6.2%滑落到4.0%,同一時間房租、房貸、保險與醫療支出跳升,抵銷掉多數家庭名義薪資成長。結果就是愈來愈多家庭靠信用卡與各類貸款填補現金流缺口,債務雪球越滾越大,為金融體系埋下新的違約循環。
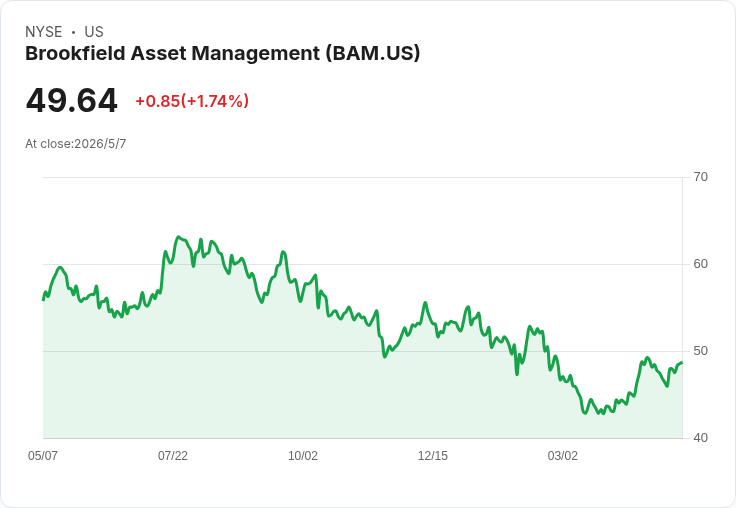
與家戶端的吃緊相對照,部分金融機構與資產管理公司卻正迎來「資金大年」。以 Brookfield Asset Management(BAM)為例,2026年第一季費用相關盈餘(FRE)成長11%,達7.72億美元,管理費基礎資本在12個月內增12%至6,140億美元,本季募得資金就有210億美元,今年迄今累計募資金額達670億美元,CEO Connor Teskey 甚至直言,2026年將是公司史上最大募資年,且是「大幅刷新紀錄」。
Brookfield 透過併購與大型委託,進一步放大規模。其旗下 Brookfield Wealth Solutions 完成對 Just Group 的收購,帶來額外400億美元資產管理委託;對 Oaktree 的整併預計在第二季完成,管理層預期未來在違約信用週期來臨時,Oaktree手中大筆「dry powder」可在市場失序時部署數百億美元。與一般借款家庭苦撐信用卡循環相比,這類機構握有低成本資金與時間優勢,能在壓力環境中逢低布局,放大長期報酬。
但對以放款為主業的BDC來說,家戶與企業端的壓力卻可能很快反映在資產品質上。Goldman Sachs BDC(GSBD)今年首季淨投資收益每股僅0.22美元,低於0.32美元季度股利,淨值每股也因評價損失下滑3.7%至12.17美元。管理層坦言,目前帳上約42%的「舊投資組合」承擔了99.5%的不計息資產成本,第一季不計息比率從2.8%拉高到4.7%。雖然新放款帳冊表現尚稱穩健,但在高利率拖長期間,借款企業的利息負擔與再融資風險只會愈來愈重,未來幾季信用損失仍可能持續侵蝕股東權益。
消費與政府端也出現一連串「成本轉嫁」與法律攻防。Nike(NKE)日前遭到集體訴訟,消費者控訴公司在川普政府依《國際緊急經濟權力法》加徵關稅期間,透過鞋款每雙調漲5至10美元、服飾每件2至10美元的方式,將約10億美元關稅成本轉嫁給消費者,如今最高法院推翻相關關稅後,Nike若拿回退稅卻不願回饋給真正承擔成本的消費者,形同「收兩次錢」。類似官司已不只一樁,顯示在通膨與高物價之下,價格轉嫁是否合理、是否該「退還」給被迫買單的消費者,將成為新一輪政策與訴訟焦點。
在另一端,AI題材則持續推高部分成長股估值。資料工程服務公司 Innodata(INOD)首季營收年增54%至9,010萬美元,每股盈餘從0.22美元跳增至0.42美元,遠勝市場預期的0.23美元與7,210萬美元。股價在財報公布當天盤中一度飆漲逾101%,即使回落,收盤漲幅仍達86%。推升業績的關鍵,是其為一間未具名AI雲端巨擘提供大規模資料工程服務,CEO Jack Abuhoff 在法說會上指出,該合作今年就可能貢獻5,100萬美元營收,從去年度「零收入」一口氣躍升為第二大客戶。
然而,市場對這類「AI新寵」的熱情,也把估值推向極端。Innodata 目前本益比已拉高到約77倍過去12個月獲利,未來股價能否守住,完全繫於相關AI合約能否長期放量、毛利是否維持、以及競爭對手是否加入搶單。在家戶端為高利率、卡債與房貸苦惱之際,資本市場卻願意為具AI敘事的公司給出天價估值,強化了「科技股富者越富」的結構。
製造與實體經濟面,同樣在成本壓力與需求不均之間找平衡。化學品與燃料添加劑商 Innospec(IOSP)第一季營收小增3%至4.53億美元,但調整後每股盈餘從1.42美元降至1.05美元,主因美國大冬季風暴迫使北卡等廠房停工,拉低性能化學與油田服務部門產能與毛利。公司一面趕工維修,一面趁機提前進行設備優化與自動化,希望下半年營運能明顯好轉,同時宣布將股息再調高10%至每股0.92美元,並啟動7,500萬美元庫藏股計畫,在震盪環境中向股東釋出信心。
住房相關企業則直接暴露在家戶財務壓力下,但也嗅到結構機會。美國組合屋製造商 Legacy Housing(LEGH)今年第一季營收略降3.7%至3,440萬美元,卻靠著毛利率提升與銷管費下降,讓淨利成長到1,090萬美元,每股盈餘0.46美元。傳統經銷商因利率高企而去庫存,導致庫存融資銷售大跌68%,公司改走自營門市、直售與出售給行動屋園區等管道,分別錄得81%、80%與12%的銷售成長。更關鍵的是,公司在油田、資料中心等「非傳統需求」帶動下,已收到約800萬美元不可退還訂金,預計全年出貨200至300戶勞工宿舍型住房,幾乎把產能排到今年第三季。這種以企業客戶為主的批量訂單,反而在高利率壓縮個人購屋能力時,為公司提供了相對穩定的收入來源。
綜合觀察,當前美國經濟呈現出高度兩極化:在資本市場與大型資產管理機構端,高利率反而提供更高的再投資收益,加上AI等技術題材,推升估值與募資規模;但在家戶與中小企業端,高利率卻意味著卡債循環成本、學貸與房貸負擔沉重,延滯率抬頭,逼迫消費降級。金融體系中承擔信用風險的環節——無論是BDCs或消費金融公司——未來數季恐怕都得面對更多不計息資產與撥備壓力。
接下來幾個關鍵問題是:聯準會是否能在不重啟通膨的情況下,適度降息緩解借款人壓力?AI與基礎設施等新投資,是否能真正轉化為廣泛就業與薪資成長,填補債務缺口?以及,如Nike關稅訴訟所揭示的,企業在轉嫁與「返還」成本上的道德與法律界線,會如何重畫?在這場「AI財富」與「債務海嘯」並存的長週期調整中,投資人與政策制定者都將被迫重新思考風險分配與成長品質。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
動能app盤後速覽_20261022
3hours ago
00990B配息怎麼看?一張預估80元,月配息能當固定收入嗎
5hours ago
00726B配息怎麼領?一張預估460元,投等債有哪些風險
5hours ago
00958B配息怎麼看?一張能領多少、月配銀行債有哪些風險
5hours ago
科技股反彈,伺服器轉強:遊戲、水泥、車零低階浮現 | 2026.10.21 語音直播摘要
6hours ago
收藏內容 讓好文不錯過

